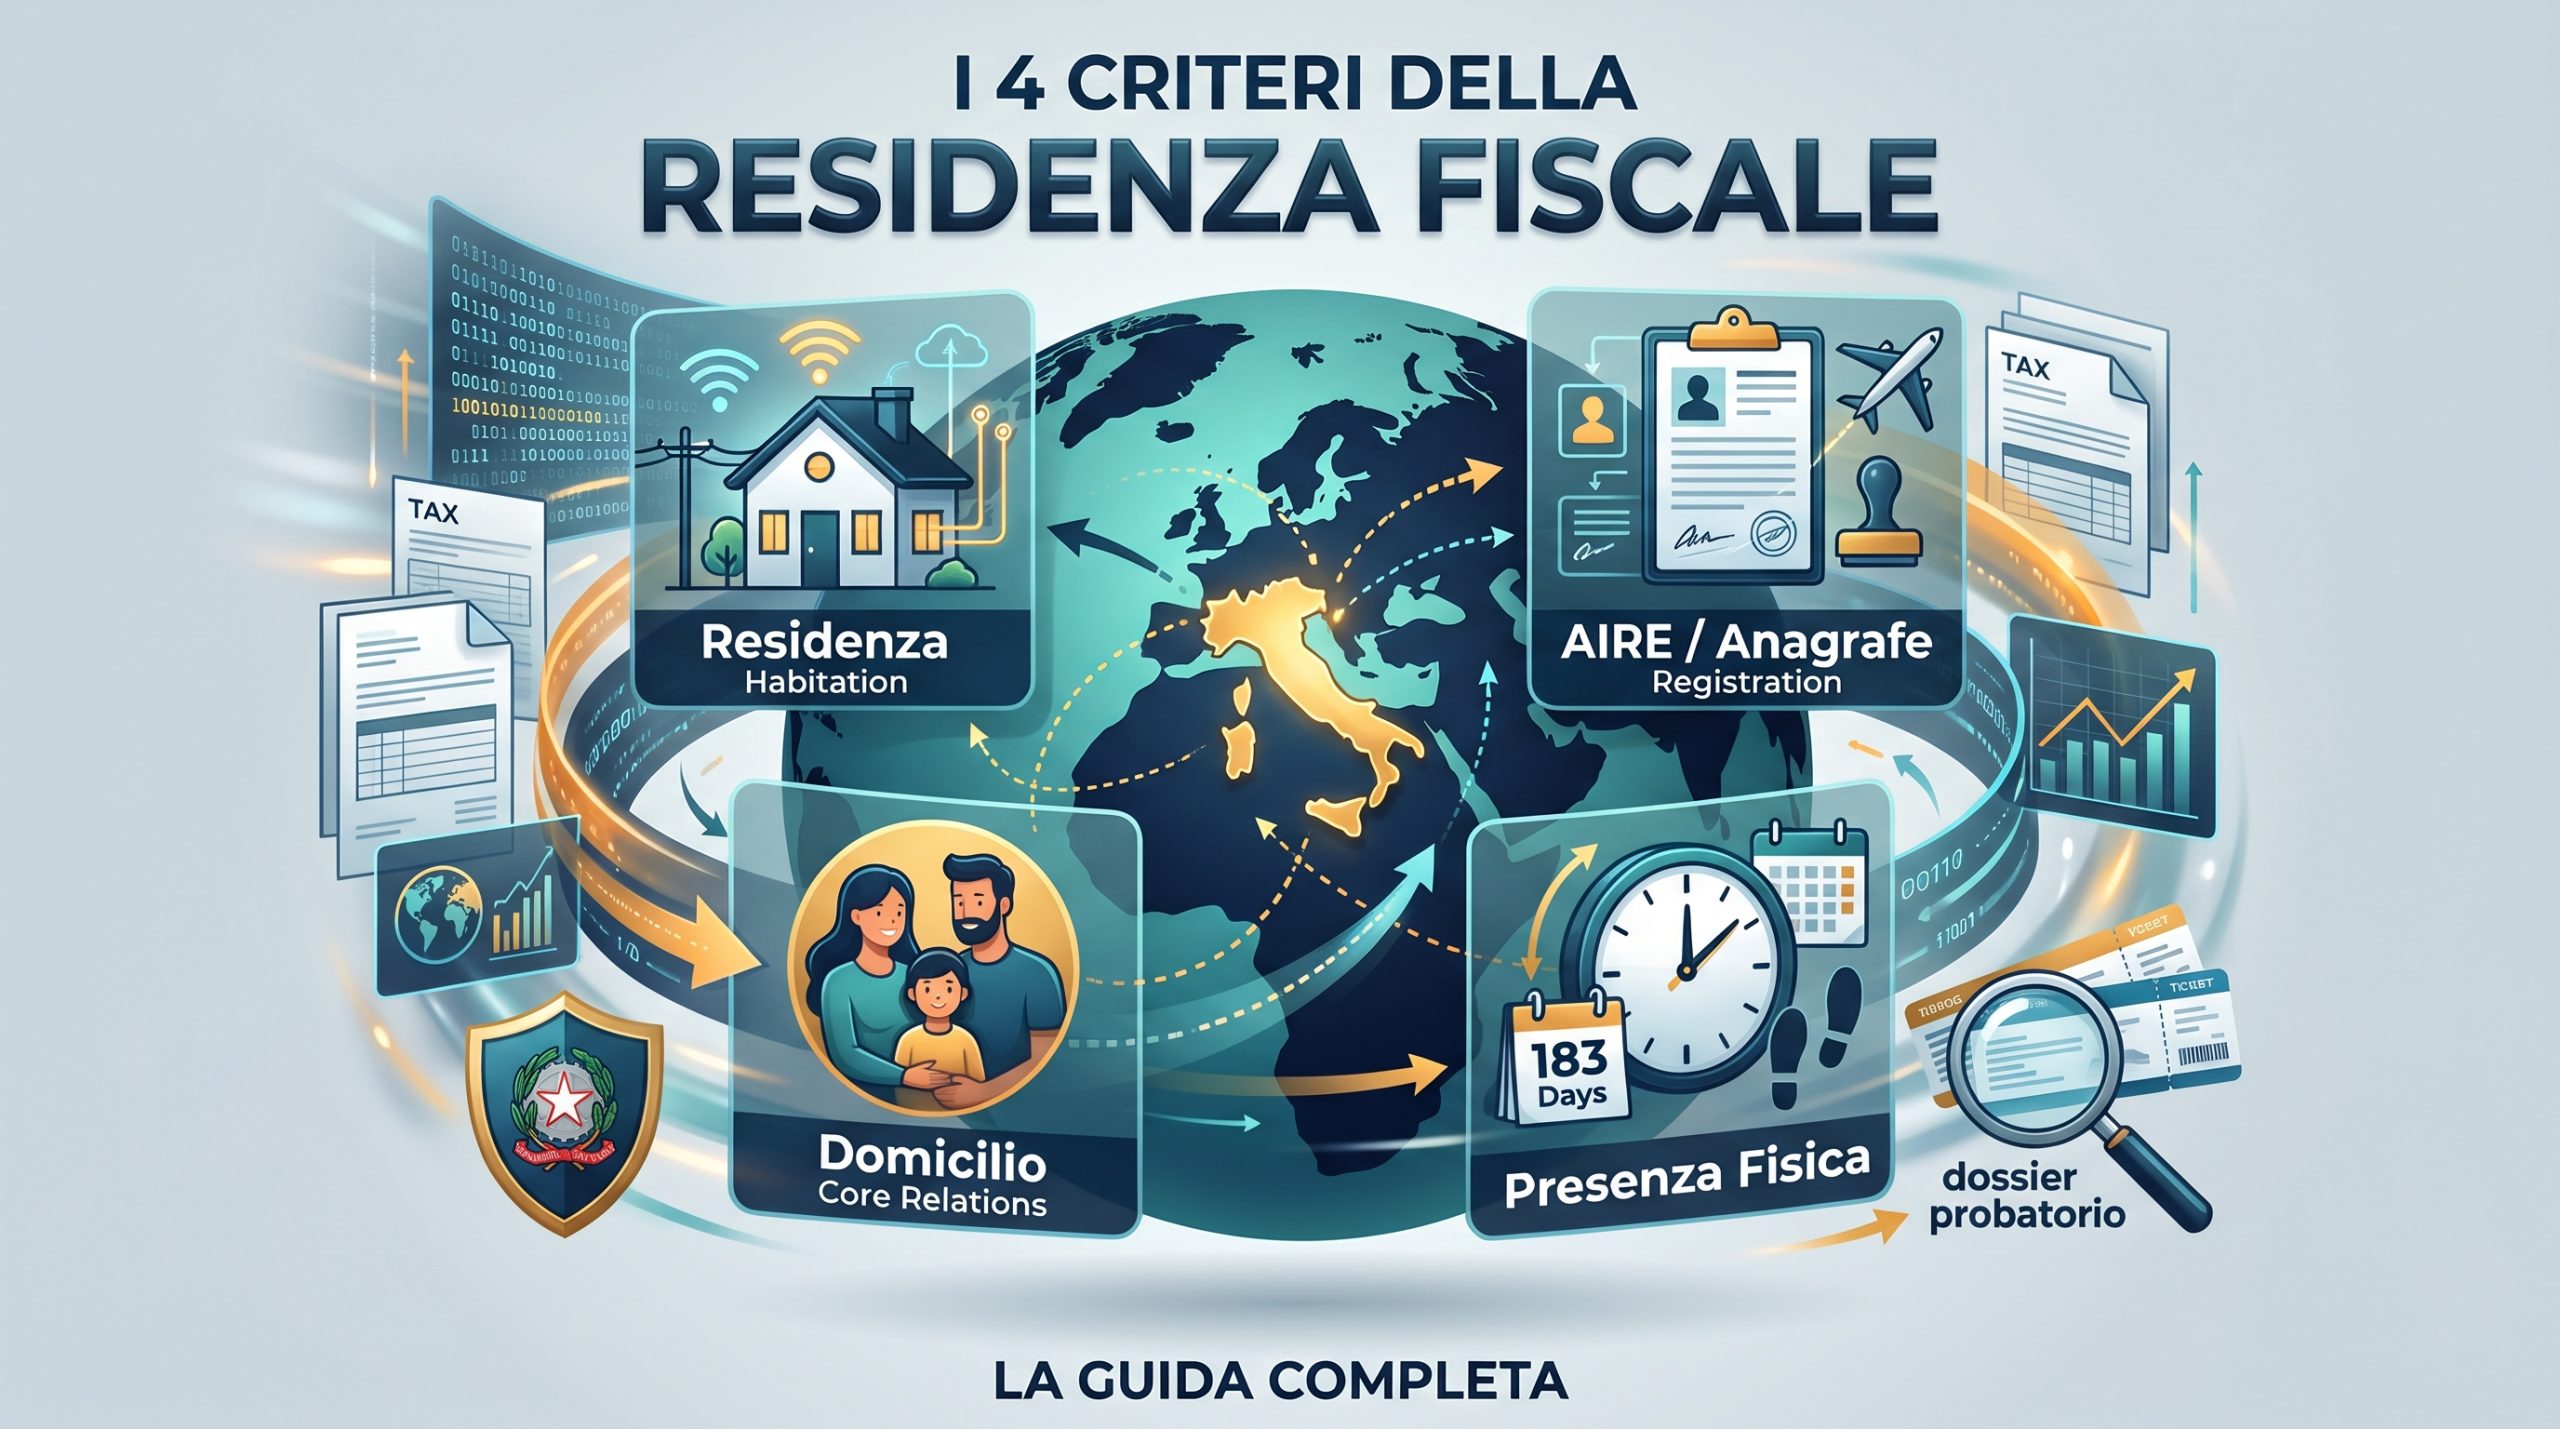
Scopri come funziona la residenza fiscale italiana dopo la riforma dell’art. 2 TUIR: AIRE, domicilio, dimora abituale, presenza fisica, tie-breaker rules e dossier probatorio.
I Quattro Criteri della Residenza Fiscale Italiana: Guida Completa alle Regole, ai Rischi e alla Tutela Probatoria
Trasferirsi all’estero per lavoro, per avviare un’attività imprenditoriale, per abbracciare lo stile di vita da nomade digitale o per godersi la pensione rappresenta una scelta sempre più diffusa. Tuttavia, sul piano tributario, cambiare Paese non equivale affatto a cambiare automaticamente il proprio status di contribuente. Nel sistema giuridico italiano, la linea di confine tra l’essere tassati esclusivamente sui redditi prodotti in Italia e l’essere assoggettati all’imposizione fiscale italiana su tutti i redditi ovunque generati nel mondo è tracciata da un concetto tanto tecnico quanto decisivo: la residenza fiscale.
Comprendere a fondo come lo Stato italiano determina chi è fiscalmente residente sul proprio territorio non è un esercizio teorico riservato agli addetti ai lavori, ma una necessità concreta per chiunque viva a cavallo tra più Paesi, lavori da remoto o stia pianificando un espatrio. Una valutazione superficiale — come credere che basti iscriversi all’Anagrafe degli Italiani Residenti all’Estero (AIRE) per “chiudere i conti” con il fisco italiano — può esporre a contestazioni milionarie, doppie imposizioni, sanzioni amministrative pesantissime e, nei casi più gravi, a procedimenti di natura penale tributaria per omessa dichiarazione.
Con la profonda riforma entrata in vigore il 1° gennaio 2024 (introdotta dal Decreto Legislativo n. 209 del 2023 in attuazione della delega fiscale), il legislatore ha riscritto integralmente l’articolo 2 del Testo Unico delle Imposte sui Redditi (TUIR), ridisegnando i criteri di collegamento tra la persona fisica e il territorio dello Stato. La novità più dirompente è l’introduzione di un quarto criterio oggettivo — la presenza fisica — affiancata dalla ridefinizione del concetto di domicilio in chiave prevalentemente personale e familiare, e dal ridimensionamento del ruolo dell’iscrizione anagrafica da presunzione assoluta a presunzione relativa.
Questa guida completa analizza in modo sistematico, chiaro e operativo tutto ciò che occorre sapere sul funzionamento attuale della residenza fiscale italiana: dalle basi giuridiche al principio della worldwide taxation, dall’esame analitico dei quattro criteri fino alle regole internazionali contro le doppie imposizioni (Tie-Breaker Rules), passando per i Paesi a fiscalità privilegiata, i casi reali di accertamento dell’Agenzia delle Entrate e la costruzione di un solido dossier probatorio.
📑 Indice dei Contenuti
-
Residenza anagrafica e residenza fiscale: due mondi distinti
-
Il principio di tassazione mondiale (Worldwide Taxation) e i suoi effetti
-
La riforma dell’Articolo 2 del TUIR: il nuovo quadro normativo dal 2024
-
Criterio 2: L’iscrizione all’anagrafe della popolazione residente e l’AIRE
-
Criterio 3: Il domicilio fiscale riformato e la distinzione con il DPR 600/73
-
Risoluzione delle doppie imposizioni: come funzionano le Tie-Breaker Rules
-
Paesi a fiscalità privilegiata: Black List e inversione dell’onere della prova
-
Casi pratici, simulazioni e controlli dell’Agenzia delle Entrate
-
Vantaggi, svantaggi, rischi ed errori da evitare nella gestione della residenza
-
Il “Dossier Probatorio”: guida operativa per documentare la vita all’estero
1. Residenza anagrafica e residenza fiscale: due mondi distinti
Uno degli equivoci più radicati — e più costosi — tra i cittadini italiani che si trasferiscono oltreconfine consiste nel sovrapporre la residenza anagrafica alla residenza fiscale. Sebbene nel linguaggio comune vengano spesso usate come sinonimi, sul piano giuridico rispondono a finalità, regole e accertamenti completamente diversi.
Che cos’è la residenza anagrafica
La residenza anagrafica è un dato amministrativo risultante dai registri pubblici del Comune di riferimento (Anagrafe Nazionale della Popolazione Residente – ANPR). Essa certifica il luogo in cui il cittadino ha dichiarato di avere la propria dimora abituale ai fini dei servizi pubblici, dell’esercizio del diritto di voto, dell’assistenza sanitaria e del rilascio dei documenti d’identità. Quando un cittadino italiano si trasferisce all’estero per un periodo superiore a dodici mesi, la legge gli impone di cancellarsi dall’anagrafe comunale e di iscriversi all’AIRE (Anagrafe degli Italiani Residenti all’Estero).
Che cos’è la residenza fiscale
La residenza fiscale è invece uno status di diritto tributario che stabilisce quale Stato ha la potestà impositiva primaria sul reddito complessivo di una persona fisica. Non si acquisisce né si perde semplicemente compilando un modulo comunale o consolare: è il risultato di una valutazione sostanziale che tiene conto di dove la persona vive realmente, dove ha i propri affetti, dove trascorre il proprio tempo e quali legami mantiene con il territorio italiano.
Perché l’iscrizione all’AIRE da sola non basta
Iscriversi all’AIRE è un adempimento formale obbligatorio e fondamentale, ma non costituisce uno scudo fiscale automatico. Un cittadino regolarmente iscritto all’AIRE da anni può comunque essere considerato fiscalmente residente in Italia — e quindi soggetto a tassazione italiana — se l’Amministrazione finanziaria dimostra che, nei fatti, egli ha mantenuto in Italia:
-
la propria dimora abituale (residenza civilistica); oppure
-
il centro delle proprie relazioni personali e familiari (domicilio); oppure
-
la propria presenza fisica per la maggior parte dell’anno.
In altre parole, l’AIRE certifica ciò che il contribuente dichiara allo Stato sul piano anagrafico, ma il fisco guarda alla sostanza dei fatti. Se la realtà quotidiana contraddice il certificato consolare, prevale la realtà.
| Caratteristica | Residenza Anagrafica (ANPR / AIRE) | Residenza Fiscale (Art. 2 TUIR) |
| Natura giuridica | Dato amministrativo e formale | Status tributario sostanziale |
| Ente di riferimento | Comune italiano / Consolato estero | Agenzia delle Entrate / Autorità fiscali |
| Modalità di acquisizione | Dichiarazione del cittadino e verifica comunale | Sussistenza di almeno 1 dei 4 criteri di legge per > 183 gg |
| Effetto principale | Diritti civili, voto, sanità, documenti | Assoggettamento a tassazione mondiale in Italia |
| Sufficienza per escludere il fisco italiano | No (è solo un elemento formale) | Sì, se nessuno dei 4 criteri è soddisfatto |
2. Il principio di tassazione mondiale (Worldwide Taxation) e i suoi effetti
Capire perché la qualifica di residente fiscale sia così cruciale richiede di esaminare il pilastro su cui poggia il sistema tributario italiano (e quello della maggior parte dei Paesi OCSE): il principio di tassazione mondiale, noto a livello internazionale come Worldwide Taxation Principle.
Come funziona la tassazione per residenti e non residenti
L’articolo 3 del TUIR stabilisce una distinzione netta:
-
Soggetti fiscalmente residenti in Italia: l’imposta sul reddito delle persone fisiche (IRPEF) si applica su tutti i redditi posseduti, ovunque siano stati prodotti nel mondo. Che si tratti di uno stipendio percepito a Londra, di dividendi distribuiti da una società statunitense, di affitti incassati da un appartamento a Madrid o di plusvalenze su criptovalute detenute su piattaforme estere, tutto confluisce nella dichiarazione dei redditi italiana.
-
Soggetti fiscalmente NON residenti in Italia: l’imposta si applica esclusivamente sui redditi prodotti nel territorio dello Stato italiano (principio della territorialità o source-based taxation). Un non residente che possiede una casa in affitto a Milano pagherà le tasse in Italia solo su quell’affitto, ma non dovrà dichiarare né tassare in Italia il proprio stipendio estero o i propri investimenti finanziari fuori dai confini nazionali.
Gli obblighi collaterali del residente fiscale: monitoraggio fiscale e imposte patrimoniali
Essere considerati fiscalmente residenti in Italia non comporta soltanto il pagamento dell’IRPEF (con aliquote progressive fino al 43% oltre addizionali regionali e comunali) sui redditi esteri. Fa scattare automaticamente una serie di obblighi dichiarativi e patrimoniali estremamente onerosi:
-
Monitoraggio fiscale (Quadro RW / Quadro W): il residente fiscale deve dichiarare annualmente tutti gli investimenti e le attività finanziarie detenute all’estero (conti correnti, depositi, partecipazioni societarie, immobili, polizze, cripto-attività, metalli preziosi). L’omessa compilazione del Quadro RW comporta sanzioni dal 3% al 15% degli importi non dichiarati (raddoppiate dal 6% al 30% se detenuti in Paesi Black List).
-
IVIE (Imposta sul Valore degli Immobili situati all’Estero): un’imposta patrimoniale annuale (aliquota ordinaria all’1,06% dal 2024) dovuta sugli immobili posseduti fuori dall’Italia.
-
IVAFE (Imposta sul Valore delle Attività Finanziarie detenute all’Estero): un’imposta patrimoniale sui prodotti finanziari esteri (0,2% annuo, elevata allo 0,4% per attività detenute in Stati a fiscalità privilegiata) e un’imposta fissa di 34,20 euro sui conti correnti esteri con giacenza media superiore a 5.000 euro.
-
Imposta sulle cripto-attività: applicabile ai residenti fiscali italiani sia sulle plusvalenze sia sul valore del portafoglio detenuto.
Il rischio della doppia imposizione e dell’esterovestizione
Quando un soggetto si ritiene residente all’estero e paga le imposte nel Paese straniero, ma l’Agenzia delle Entrate lo riqualifica come residente fiscale italiano, si verifica il fenomeno della esterovestizione della persona fisica. Le conseguenze sono pesanti:
-
recupero integrale delle imposte italiane non versate sui redditi esteri;
-
sanzioni per omessa dichiarazione (dal 120% al 240% dell’imposta dovuta, o fisse in caso di imposta zero, con le rimodulazioni introdotte dalla riforma sanzionatoria);
-
sanzioni sul Quadro RW per mancato monitoraggio di conti e immobili esteri;
-
interessi di mora accumulati su più annualità (l’accertamento può risalire fino a 5 anni per dichiarazione infedele e 7 anni per omessa dichiarazione, raddoppiati in determinati casi legati a Paesi Black List).
3. La riforma dell’Articolo 2 del TUIR: il nuovo quadro normativo dal 2024
Fino al 31 dicembre 2023, la normativa italiana sulla residenza fiscale delle persone fisiche era rimasta sostanzialmente invariata per decenni. Si basava su tre criteri alternativi: l’iscrizione anagrafica (che operava come presunzione assoluta, senza possibilità di prova contraria), la residenza civilistica e il domicilio civilistico (inteso come sede principale degli affari e interessi, con forte prevalenza dell’aspetto economico secondo la giurisprudenza tradizionale).
Con il Decreto Legislativo 27 dicembre 2023, n. 209 (in vigore dal 1° gennaio 2024), l’articolo 2, comma 2, del TUIR è stato completamente riscritto per allineare l’ordinamento italiano agli standard internazionali OCSE, risolvere anni di contenziosi giurisprudenziali e adattare il fisco alla nuova realtà del lavoro da remoto e della mobilità globale.
Il testo e la logica del nuovo Articolo 2, comma 2, TUIR
Secondo la norma vigente, ai fini delle imposte sui redditi si considerano residenti in Italia le persone che, per la maggior parte del periodo d’imposta, considerando anche le frazioni di giorno:
-
hanno la residenza ai sensi del codice civile nel territorio dello Stato; oppure
-
hanno il domicilio nel territorio dello Stato (inteso come luogo in cui si sviluppano, in via principale, le relazioni personali e familiari della persona); oppure
-
sono fisicamente presenti nel territorio dello Stato; oppure
-
sono iscritte nelle anagrafi della popolazione residente (salvo prova contraria).
Il principio di alternatività: ne basta uno solo
Un aspetto fondamentale che non è cambiato — anzi, si è rafforzato con l’aggiunta del quarto requisito — è il carattere alternativo dei criteri. Non è necessario che tutti e quattro si verifichino contemporaneamente. È sufficiente integrarne anche uno solo per la maggior parte dell’anno per essere considerati fiscalmente residenti in Italia.
┌─────────────────────────────────────────────────────────────────────────┐
│             TEST DELLA RESIDENZA FISCALE ITALIANA (DAL 2024)            │
│                 Periodo minimo: > 183 gg (184 bisestili)                │
├──────────────────┬──────────────────┬──────────────────┬────────────────┤
│   CRITERIO 1     │    CRITERIO 2    │    CRITERIO 3    │   CRITERIO 4   │
│    Residenza     │    Iscrizione    │    Domicilio     │    Presenza    │
│   civilistica    │    Anagrafica    │   (Relazioni     │     Fisica     │
│ (Dimora abituale)│  (Salvo prova    │   personali e    │  (Anche fraz.  │
│                  │    contraria)    │    familiari)    │   di giorno)   │
└────────┬─────────┴────────┬─────────┴────────┬─────────┴───────┬────────┘
         │                  │                  │                 │
         └──────────────────┴────────┬─────────┴─────────────────┘
                                     ▼
                  ALMENO UNO SODDISFATTO PER > 183 GIORNI?
                        ┌────────────┴────────────┐
                       SÌ                         NO
                        ▼                         ▼
         RESIDENTE FISCALE IN ITALIA    NON RESIDENTE IN ITALIA
        (Tassazione mondiale - IRPEF    (Tassazione solo su redditi
         su tutti i redditi esteri)       prodotti in Italia)
Il requisito temporale: la “maggior parte del periodo d’imposta”
Il periodo d’imposta per le persone fisiche coincide con l’anno solare (dal 1° gennaio al 31 dicembre). La “maggior parte” corrisponde a:
-
almeno 183 giorni negli anni ordinari (365 giorni);
-
almeno 184 giorni negli anni bisestili (366 giorni, come il 2024 o il 2028).
Due precisazioni operative sono essenziali:
-
Non è richiesta la continuità: i giorni possono essere anche non consecutivi e distribuiti in modo frammentato lungo l’intero arco dell’anno.
-
Non esiste (in linea generale) lo split-year nel diritto interno italiano: se un soggetto soddisfa uno dei criteri per 183 giorni nell’anno, è considerato residente fiscale in Italia per l’intero anno solare (dal 1° gennaio al 31 dicembre), salvo che una specifica Convenzione contro le doppie imposizioni (come quelle con la Svizzera o la Germania) preveda espressamente il frazionamento del periodo d’imposta.
4. Criterio 1: La residenza civilistica (dimora abituale)
Il primo criterio richiamato dall’articolo 2 del TUIR è la residenza ai sensi del codice civile (articolo 43, comma 2, c.c.), definita come il luogo in cui la persona ha la propria dimora abituale.
I due elementi costitutivi della dimora abituale
La giurisprudenza consolidata individua nella residenza civilistica due componenti che devono coesistere:
-
Elemento oggettivo: la permanenza stabile, abituale e non occasionale in un determinato luogo. Non significa che la persona non possa mai allontanarsi per viaggi di lavoro o vacanze, ma che quel luogo rappresenta la base stabile a cui fa abitualmente ritorno.
-
Elemento soggettivo (animus manendi): l’intenzione della persona di stabilire in quel luogo il proprio centro di vita quotidiana, desumibile dai comportamenti concreti e dalle abitudini sociali.
Fatti concreti contro certificati formali
La residenza civilistica è un criterio eminentemente fattuale. Non si dimostra con un’autocertificazione, ma attraverso una serie di indizi concreti e concordanti che rivelano dove la persona vive realmente. Tra gli elementi valutati dall’Amministrazione finanziaria rientrano:
-
la disponibilità di un’abitazione idonea (di proprietà, in locazione o in comodato) mantenuta pronta all’uso;
-
i consumi reali e continuativi delle utenze domestiche (luce, gas, acqua, fibra ottica);
-
l’utilizzo abituale di servizi sul territorio (medico di base, abbonamenti a palestre, iscrizione dei figli a scuola, utilizzo di veicoli con assicurazione e pedaggi autostradali);
-
la frequenza degli acquisti quotidiani (supermercati, farmacie, ristoranti) tracciabili tramite carte di pagamento.
Se una persona si trasferisce formalmente all’estero ma lascia in Italia una casa arredata con utenze attive, vi trascorre lunghi periodi e vi svolge la propria vita ordinaria, la sua dimora abituale rischia di essere ancora radicata sul territorio italiano.
5. Criterio 2: L’iscrizione all’anagrafe della popolazione residente e l’AIRE
Una delle innovazioni più rilevanti e attese della riforma del 2024 riguarda il peso giuridico dell’iscrizione nelle anagrafi della popolazione residente.
Dalla presunzione assoluta alla presunzione relativa
Fino al 2023, l’iscrizione nell’anagrafe di un Comune italiano per la maggior parte dell’anno costituiva una presunzione assoluta (iuris et de iure) di residenza fiscale in Italia. Ciò significava che anche se un lavoratore viveva e lavorava stabilmente a Parigi o a New York da cinque anni, ma si era dimenticato di iscriversi all’AIRE, per il fisco italiano era automaticamente residente in Italia, senza alcuna possibilità di fornire prova contraria in sede di accertamento domestico (restando come unica via di salvezza il ricorso alle Convenzioni internazionali, spesso attraverso lunghi e costosi contenziosi).
Dal 1° gennaio 2024, la norma ha trasformato l’iscrizione anagrafica in una presunzione relativa (iuris tantum), introducendo espressamente la clausola “salvo prova contraria”.
-
Cosa cambia in concreto: chi dimentica di cancellarsi dall’anagrafe italiana e di iscriversi all’AIRE viene presunto residente fiscale in Italia, ma ha oggi il diritto di vincere tale presunzione dimostrando con prove documentali rigorose che, per la maggior parte dell’anno, non ha avuto in Italia né la dimora abituale, né il domicilio (relazioni personali e familiari), né la presenza fisica.
-
Attenzione all’onere della prova: la riforma non rende l’AIRE inutile! Se si è iscritti all’anagrafe italiana, l’onere della prova grava interamente sul contribuente, che dovrà difendersi in un eventuale accertamento producendo un dossier probatorio impeccabile. Al contrario, se si è regolarmente iscritti all’AIRE (e non ci si trasferisce in un Paese Black List), è l’Agenzia delle Entrate a dover dimostrare che il contribuente è rimasto fiscalmente residente in Italia.
Le nuove sanzioni amministrative per omessa iscrizione all’AIRE
Parallelamente all’alleggerimento della presunzione fiscale, il legislatore ha introdotto (con la Legge di Bilancio 2024, L. 213/2023) un giro di vite amministrativo molto severo per chi trasferisce la propria residenza all’estero senza iscriversi all’AIRE.
-
Importo della sanzione: da 200 euro a 1.000 euro per ciascun anno in cui perdura l’omissione.
-
Limite temporale: la sanzione può essere irrogata per un massimo di 5 anni (quindi fino a 5.000 euro per singolo soggetto).
-
Applicazione familiare: la sanzione è personale e si applica a ciascun componente del nucleo familiare (inclusi i minori, a carico dei genitori) che non risulti iscritto.
-
Riduzione: è prevista la possibilità di pagamento in misura ridotta se la comunicazione avviene entro 90 giorni dal termine previsto dalla legge, purché la violazione non sia già stata constatata.
-
Competenza: l’accertamento e l’irrogazione spettano al Comune italiano di ultima residenza, che può ricevere segnalazioni dirette dall’Agenzia delle Entrate o dai Consolati.
6. Criterio 3: Il domicilio fiscale riformato e la distinzione con il DPR 600/73
Il terzo criterio — il domicilio — è quello che ha subito la trasformazione concettuale più profonda con la riforma del 2024. Comprendere questa modifica è essenziale, perché ribalta l’impostazione che per decenni ha guidato le verifiche fiscali.
La vecchia nozione vs la nuova nozione di domicilio
Prima del 2024, l’articolo 2 del TUIR rinviava alla definizione civilistica di domicilio (articolo 43, comma 1, c.c.): la “sede principale degli affari e interessi”. Nel tempo, l’Agenzia delle Entrate e la Corte di Cassazione avevano spesso attribuito un peso preponderante agli interessi economici e patrimoniali. Di conseguenza, un imprenditore che viveva all’estero con la propria famiglia, ma deteneva quote di controllo in società italiane o gestiva un patrimonio immobiliare in Italia, rischiava facilmente di essere considerato domiciliato — e quindi fiscalmente residente — in Italia.
Dal 1° gennaio 2024, il legislatore ha sganciato il domicilio fiscale dalla definizione del codice civile, introducendo una definizione autonoma direttamente nel TUIR:
“Per domicilio si intende il luogo in cui si sviluppano, in via principale, le relazioni personali e familiari della persona.”
Cosa significa in pratica questa rivoluzione?
La priorità passa nettamente dalla sfera economico-patrimoniale alla sfera personale e familiare:
-
Relazioni familiari primarie: il luogo in cui vivono il coniuge, il partner convivente (anche in unioni civili o convivenze di fatto stabili) e i figli (specialmente se in età scolare e frequentanti istituti in Italia).
-
Relazioni personali e sociali: i legami affettivi stabili, la rete sociale consolidata, la partecipazione attiva alla vita comunitaria o associativa.
-
Ruolo degli interessi economici: non scompaiono del tutto, ma retrocedono in secondo piano. Un investitore o un socio di capitale che vive all’estero con la propria famiglia e vi costruisce la propria vita sociale non è più automaticamente attratto in Italia solo perché possiede partecipazioni societarie o immobili sul territorio nazionale (fermo restando che i redditi generati da quei beni italiani restano tassati in Italia come redditi di fonte italiana).
Attenzione a non confondere: “Domicilio” (Art. 2 TUIR) vs “Domicilio Fiscale” (DPR 600/73)
Nel linguaggio tributario esiste un’altra espressione molto simile che genera spesso confusione: il domicilio fiscale disciplinato dall’articolo 58 del DPR 600/1973.
| Concetto | Norma di riferimento | Funzione giuridica |
| Domicilio (ai fini della residenza fiscale) | Art. 2, comma 2, TUIR | Stabilisce SE una persona è residente fiscale in Italia (criterio sostanziale basato sulle relazioni personali e familiari). |
| Domicilio fiscale | Art. 58, DPR 600/1973 | Stabilisce DOVE (in quale Comune italiano) il contribuente deve ricevere le notifiche degli atti fiscali e qual è l’ufficio competente dell’Agenzia delle Entrate. |
Ogni soggetto che produce redditi in Italia — anche un non residente — ha un “domicilio fiscale” ai sensi del DPR 600/73 (per i non residenti, coincide con il Comune in cui si è prodotto il reddito o, se prodotto in più Comuni, quello in cui si è prodotto il reddito più elevato). Avere un domicilio fiscale in Italia ex DPR 600/73 non rende affatto residenti fiscali in Italia ai sensi dell’art. 2 TUIR.
7. Criterio 4: La presenza fisica sul territorio dello Stato
La quarta colonna della residenza fiscale italiana è una novità assoluta introdotta dal 1° gennaio 2024: la presenza fisica nel territorio dello Stato.
Come funziona il conteggio dei giorni
Si tratta di un criterio puramente oggettivo e matematico. Non rilevano le intenzioni della persona, né dove si trovi la sua famiglia, né se sia iscritta all’AIRE. Se una persona è fisicamente presente sul territorio italiano per almeno 183 giorni nell’anno solare (184 negli anni bisestili), è considerata fiscalmente residente in Italia.
Le regole di calcolo sono particolarmente rigorose:
-
Giorni non consecutivi: si sommano tutti i giorni trascorsi in Italia tra il 1° gennaio e il 31 dicembre, anche se derivanti da decine di brevi soggiorni separati.
-
Frazioni di giorno: la norma specifica espressamente che si considerano “anche le frazioni di giorno”. Ciò significa che anche una permanenza di poche ore (ad esempio, l’arrivo con un volo alle 23:00 di venerdì e la ripartenza alle 07:00 di domenica) conta come tre giorni pieni di presenza fisica (venerdì, sabato e domenica).
-
Motivo della presenza: la legge non distingue tra giorni di lavoro, vacanze, visite mediche o assistenza a familiari. Ogni giorno o frazione di giorno trascorsa fisicamente entro i confini nazionali entra nel conteggio.
L’impatto su nomadi digitali, lavoratori da remoto e trasfertisti
Questo quarto criterio colpisce in modo diretto nuove categorie di contribuenti che in passato sfuggivano facilmente alle maglie della residenza civilistica o del domicilio:
-
Nomadi digitali stranieri e italiani: un professionista iscritto all’AIRE (o un cittadino straniero) che lavora da remoto per un’azienda estera e decide di trascorrere 7 mesi in Italia spostandosi tra diverse regioni in affitti brevi (senza mai fissare una dimora abituale unica né avere familiari in Italia) diventa oggi automaticamente residente fiscale in Italia per effetto della sola presenza fisica.
-
Smart worker “di rientro”: il dipendente assunto all’estero (es. Londra o Dublino) che sfrutta politiche aziendali flessibili per lavorare da remoto dalla casa dei genitori in Italia per 4-5 giorni a settimana, superando la soglia dei 183 giorni annui, acquisisce la residenza fiscale italiana, con conseguente obbligo di dichiarare lo stipendio estero in Italia.
-
Pensionati o rentier itineranti: chi trascorre la maggior parte dell’anno in Italia presso seconde case, hotel o imbarcazioni ormeggiate in porti italiani rientra pienamente nel criterio.
8. Risoluzione delle doppie imposizioni: come funzionano le Tie-Breaker Rules
Cosa accade se una persona soddisfa i criteri di residenza fiscale sia in Italia sia in un altro Stato nello stesso anno? Questa situazione, nota come dual residence (doppia residenza fiscale), è molto più frequente di quanto si pensi: ad esempio, un lavoratore che ha un appartamento e lavora a Monaco di Baviera per 200 giorni l’anno, ma mantiene moglie e figli a Milano dove rientra nei fine settimana.
In questi casi, se l’altro Stato ha stipulato con l’Italia una Convenzione contro le doppie imposizioni (basata sul Modello OCSE, che prevale sul diritto interno italiano), il conflitto viene risolto applicando una sequenza gerarchica di criteri chiamata Tie-Breaker Rules (regole di spareggio), contenuta generalmente nell’articolo 4, paragrafo 2, dei trattati internazionali.
La gerarchia rigida delle Tie-Breaker Rules
I criteri non sono alternativi come nell’art. 2 del TUIR, ma rigorosamente gerarchici e sequenziali. Si passa al criterio successivo solo se quello precedente non consente di individuare un unico Stato di residenza.
         CONFLITTO DI DOPPIA RESIDENZA (ITALIA vs STATO ESTERO)
                                   │
                                   ▼
 ┌─────────────────────────────────────────────────────────────────────┐
 │ 1° LIVELLO: ABITAZIONE PERMANENTE DISPONIBILE                       │
 │ Dove ha un'abitazione a disposizione stabile e continuativa?        │
 └─────────────────────────────────┬───────────────────────────────────┘
                   Solo in 1 Stato │ In entrambi (o in nessuno)
                   ▼               ▼
         [RISOLTO: quello Stato] ┌─────────────────────────────────────┐
                                 │ 2° LIVELLO: CENTRO DEGLI INTERESSI  │
                                 │ VITALI (Relazioni personali + econ.)│
                                 └─────────────────┬───────────────────┘
                                   Prevalente in 1 │ Non determinabile
                                   ▼               ▼
                         [RISOLTO] ┌───────────────────────────────────┐
                                   │ 3° LIVELLO: SOGGIORNO ABITUALE    │
                                   │ Dove soggiorna più frequentemente?│
                                   └───────────────┬───────────────────┘
                                     Prevalente    │ In entrambi / nessuno
                                     ▼             ▼
                           [RISOLTO] ┌─────────────────────────────────┐
                                     │ 4° LIVELLO: NAZIONALITÀ         │
                                     │ Di quale Stato è cittadino?     │
                                     └─────────────┬───────────────────┘
                                       1 Stato     │ Doppia cittadinanza
                                       ▼           ▼
                             [RISOLTO] ┌───────────────────────────────┐
                                       │ 5° LIVELLO: PROCEDURA         │
                                       │ AMICHEVOLE (MAP) tra gli Stati│
                                       └───────────────────────────────┘
-
Abitazione permanente disponibile: non rileva la proprietà giuridica, ma la disponibilità effettiva, continuativa e non occasionale di un alloggio (anche in affitto o comodato). Una casa data in affitto a terzi non è un’abitazione disponibile; una casa tenuta a propria disposizione tutto l’anno sì. Se il contribuente ha un’abitazione permanente solo nello Stato estero, è residente lì. Se ne ha una in entrambi gli Stati, si passa al livello 2.
-
Centro degli interessi vitali: si valuta in quale dei due Stati le relazioni personali ed economiche sono più strette. Secondo il Commentario OCSE, in caso di conflitto tra interessi familiari e interessi economici, le considerazioni personali (famiglia, vita sociale) assumono un peso particolarmente rilevante, ma l’analisi rimane globale e comparativa.
-
Soggiorno abituale: se non è possibile determinare il centro degli interessi vitali, prevale lo Stato in cui la persona soggiorna abitualmente (valutato sulla base della frequenza e durata delle presenze in un arco temporale sufficientemente ampio).
-
Nazionalità: se la persona soggiorna abitualmente in entrambi gli Stati (o in nessuno), prevale lo Stato di cui possiede la cittadinanza. Per un cittadino italiano con doppia residenza non risolta ai livelli precedenti, questo criterio riporta la residenza in Italia.
-
Procedura Amichevole (MAP – Mutual Agreement Procedure): se il soggetto ha la doppia cittadinanza (o nessuna delle due), le autorità fiscali dei due Stati devono raggiungere un accordo diretto caso per caso.
9. Paesi a fiscalità privilegiata: Black List e inversione dell’onere della prova
Le regole ordinarie sull’onere della prova subiscono un drastico capovolgimento quando un cittadino italiano decide di trasferire la propria residenza anagrafica in uno Stato o territorio a fiscalità privilegiata, individuato dal Decreto Ministeriale del 4 maggio 1999 (la cosiddetta Black List delle persone fisiche).
Come funziona l’articolo 2, comma 2-bis, del TUIR
La norma stabilisce una presunzione legale relativa di residenza fiscale in Italia per tutti i cittadini italiani cancellati dalle anagrafi della popolazione residente e trasferiti in Stati o territori inclusi nella lista del DM 4 maggio 1999 (tra cui figurano, ad esempio, Emirati Arabi Uniti / Dubai, Principato di Monaco, Andorra, Singapore, Hong Kong, Bahamas, Panama, Isole Cayman, e altri ancora; si ricorda invece che la Svizzera è stata espunta dalla lista a decorrere dal 1° gennaio 2024).
Cosa comporta l’inversione dell’onere della prova
-
Trasferimento in Paese White List (es. Francia, Spagna, Germania, Svizzera dal 2024): se il cittadino è iscritto all’AIRE, si presume residente all’estero. È l’Agenzia delle Entrate a dover provare il contrario.
-
Trasferimento in Paese Black List (es. Dubai, Principato di Monaco): anche se il cittadino è regolarmente iscritto all’AIRE, per la legge italiana continua a essere considerato residente fiscale in Italia, salvo che egli stesso fornisca la prova rigorosa e inconfutabile di essersi effettivamente radicato nel Paese estero e di aver reciso ogni legame significativo con l’Italia.
La giurisprudenza italiana è estremamente severa su questo punto: per vincere la presunzione del comma 2-bis non basta esibire il certificato di residenza fiscale estero, il visto di soggiorno o un contratto d’affitto. Occorre dimostrare l’effettiva e continuativa permanenza fisica, la reale attività lavorativa o imprenditoriale in loco, il trasferimento del nucleo familiare e l’assenza di interessi personali radicati in Italia.
10. Casi pratici, simulazioni e controlli dell’Agenzia delle Entrate
Per comprendere come i quattro criteri operano nella realtà quotidiana, è utile analizzare alcuni scenari concreti ispirati alla prassi accertativa e alla giurisprudenza tributaria.
Caso 1: La professionista iscritta all’AIRE con famiglia e utenze in Italia
Scenario: Una consulente italiana si trasferisce formalmente in Spagna, si iscrive regolarmente all’AIRE, apre un conto corrente spagnolo e affitta un monolocale a Madrid. Tuttavia, in Italia restano il compagno convivente, i due figli iscritti alle scuole elementari, la casa di proprietà con utenze attive a lei intestate e la maggior parte dei clienti storici. La professionista rientra in Italia quasi ogni giovedì sera e riparte il lunedì mattina.Analisi fiscale:
-
Iscrizione anagrafica: assente (è iscritta all’AIRE).
-
Domicilio (Criterio 3): integrato in Italia, poiché le sue relazioni personali e familiari primarie (compagno e figli a scuola) sono interamente radicate sul territorio italiano.
-
Presenza fisica (Criterio 4): conteggiando i rientri dal giovedì al lunedì (incluse le frazioni di giorno), supera facilmente i 183 giorni annui in Italia.
-
Esito: l’Agenzia delle Entrate contesta l’esterovestizione e la riqualifica come residente fiscale in Italia, recuperando l’IRPEF su tutti i redditi fatturati in Spagna, oltre a sanzioni sul Quadro RW per il conto corrente spagnolo. L’iscrizione all’AIRE non offre alcuna protezione.
Caso 2: Il nomade digitale senza residenza fissa
Scenario: Uno sviluppatore software, cittadino italiano iscritto all’AIRE a Londra (dove aveva lavorato in passato e mantenuto solo un indirizzo postale), lavora interamente da remoto per clienti statunitensi. Nel corso dell’anno trascorre 3 mesi in Sicilia, 2 mesi in Toscana, 2 mesi in Trentino (sempre in affitti brevi turistici) e i restanti 5 mesi tra Bali e il Messico.Analisi fiscale:
-
Residenza civilistica: assente (nessuna dimora abituale stabile).
-
Domicilio: assente in Italia (è single e senza legami stabili).
-
Iscrizione anagrafica: assente (è iscritto all’AIRE).
-
Presenza fisica (Criterio 4): ha trascorso 7 mesi (circa 210 giorni) fisicamente in Italia.
-
Esito: dal 2024, il solo superamento dei 183 giorni di presenza fisica lo rende residente fiscale in Italia per l’intero anno solare, con obbligo di tassare in Italia tutti i compensi fatturati ai clienti USA.
Caso 3: L’imprenditore trasferito all’estero con società in Italia
Scenario: Un imprenditore si trasferisce definitivamente a Lisbona insieme alla moglie e ai figli (che frequentano una scuola internazionale in Portogallo). Si iscrive all’AIRE, vende la casa in Italia, trascorre in Portogallo 300 giorni l’anno e torna in Italia solo 40-50 giorni l’anno per partecipare ai consigli di amministrazione della propria S.r.l. italiana di cui è socio di maggioranza.Analisi fiscale:
-
Residenza civilistica: in Portogallo.
-
Domicilio (nuova nozione 2024): in Portogallo (relazioni personali e familiari).
-
Presenza fisica: in Portogallo (solo 40-50 gg in Italia).
-
Iscrizione anagrafica: AIRE.
-
Esito: grazie alla riforma del 2024, l’imprenditore è non residente fiscale in Italia. Il mantenimento di interessi economici (la quota nella S.r.l. italiana) non è più sufficiente a radicare il domicilio in Italia. Pagherà in Italia solo le imposte sui dividendi o sui compensi da amministratore di fonte italiana (secondo le regole della Convenzione Italia-Portogallo), ma non sui redditi prodotti all’estero.
Come l’Agenzia delle Entrate scopre la residenza fittizia
Oggi il fisco non si affida più a controlli cartacei, ma a un sofisticato incrocio automatizzato di banche dati nazionali e internazionali:
-
Scambio automatico di informazioni (CRS – Common Reporting Standard): oltre 100 Paesi trasmettono annualmente all’Italia i dati dei conti correnti, saldi, interessi e dividendi detenuti all’estero da soggetti con indizi di collegamento con l’Italia.
-
Tracciamento finanziario: utilizzo di carte di credito, bancomat e prelievi ATM sul territorio italiano (che dimostrano sia la presenza fisica sia la vita quotidiana).
-
Utenze e telecomunicazioni: consumi elettrici, idrici e del gas (che rivelano se una casa è realmente abitata), traffico telefonico e celle agganciate, abbonamenti a servizi di consegna a domicilio.
-
Mobilità e trasporti: passaggi registrati dal telepedaggio autostradale, biglietti aerei e ferroviari nominativi, multe stradali, ingressi in aree ZTL.
-
Fonti aperte (OSINT) e social media: post pubblici, geolocalizzazioni, iscrizioni a circoli sportivi o associazioni, partecipazione a eventi locali.
11. Vantaggi, svantaggi, rischi ed errori da evitare nella gestione della residenza
Gestire correttamente la propria posizione fiscale internazionale offre opportunità concrete, ma espone a rischi significativi se affrontata con leggerezza.
Opportunità e vantaggi della riforma 2024
-
Maggiore certezza giuridica: la definizione autonoma di domicilio (basata sulle relazioni personali e familiari) riduce il rischio di contenziosi per chi mantiene investimenti o partecipazioni in Italia pur vivendo stabilmente all’estero con la propria famiglia.
-
Superamento della “trappola AIRE”: la trasformazione dell’iscrizione anagrafica in presunzione relativa salva i contribuenti che si sono trasferiti realmente all’estero ma hanno omesso o ritardato l’iscrizione all’AIRE (ferma restando la sanzione amministrativa comunale).
-
Allineamento internazionale: i criteri italiani sono ora molto più coerenti con il Modello OCSE e con le legislazioni dei principali partner europei.
Limiti, svantaggi e rischi
-
Rigidità del conteggio a frazioni di giorno: il nuovo criterio della presenza fisica rende molto facile sforare involontariamente i 183 giorni per chi viaggia frequentemente tra l’Italia e l’estero.
-
Sanzioni AIRE automatiche: l’introduzione della multa comunale fino a 1.000 euro l’anno (max 5.000 euro a persona) colpisce duramente le famiglie che trascurano gli adempimenti anagrafici.
-
Complessità della doppia residenza: anche quando una Convenzione internazionale dà ragione al contribuente, dimostrare la propria posizione richiede tempo, costi legali e documentazione impeccabile.
I 6 errori più gravi da evitare
-
Iscriversi all’AIRE “sulla carta” senza trasferirsi davvero: è la causa numero uno degli accertamenti per esterovestizione.
-
Non tenere traccia dei giorni di presenza in Italia: affidarsi alla memoria è rischioso, soprattutto con la regola delle frazioni di giorno.
-
Lasciare la famiglia in Italia senza pianificazione: mantenere coniuge e figli in Italia radica quasi automaticamente il domicilio fiscale nel Paese.
-
Mantenere utenze domestiche “residenti” in Italia: continuare a pagare bollette con tariffa “domestico residente” contraddice frontalmente la dichiarazione di residenza estera.
-
Ignorare i tempi dell’iscrizione AIRE: iscriversi a settembre significa essere comunque rimasti iscritti all’anagrafe italiana per oltre 183 giorni in quell’anno, facendo scattare la presunzione per l’intero periodo d’imposta.
-
Trascurare la chiusura della posizione fiscale nell’anno di uscita: dimenticare di presentare l’ultima dichiarazione dei redditi italiana per l’anno in cui si è stati ancora residenti.
12. Il “Dossier Probatorio”: guida operativa per documentare la vita all’estero
Nel diritto tributario internazionale moderno, la residenza fiscale va gestita come una pratica aperta, non come un adempimento una tantum. Poiché l’Agenzia delle Entrate può avviare un controllo anche a distanza di 5 o 7 anni, ricostruire a posteriori dove si viveva anni prima diventa spesso impossibile (estratti conto non più scaricabili, biglietti aerei smarriti, vecchi contratti introvabili).
La strategia più efficace consiste nel creare e aggiornare costantemente un Dossier Probatorio (in formato digitale, archiviato anno per anno in cartelle dedicate), contenente prove oggettive, continuative e coerenti della propria vita effettiva all’estero.
Checklist dei documenti essenziali da raccogliere e conservare
1. Documentazione anagrafica e fiscale
-
Conferma di iscrizione all’AIRE rilasciata dal Consolato e dal Comune italiano.
-
Certificato di residenza fiscale estero (Tax Residency Certificate), richiesto annualmente all’autorità fiscale del Paese di destinazione (preferibilmente ai sensi della Convenzione contro le doppie imposizioni con l’Italia).
-
Copie delle dichiarazioni dei redditi presentate nel Paese estero e ricevute di pagamento delle imposte locali.
-
Permesso di soggiorno, visto di residenza o carta d’identità locale.
2. Prove dell’abitazione permanente all’estero
-
Contratto di locazione registrato o atto di acquisto dell’immobile all’estero.
-
Bollette mensili di luce, gas, acqua e internet fisso a proprio nome, che mostrino consumi reali e continuativi (non solo quote fisse).
-
Ricevute di pagamento mensile del canone di affitto o del mutuo tramite bonifico da conto locale.
3. Registro delle presenze fisiche (Logbook annuale)
-
Foglio di calcolo aggiornato mese per mese con il conteggio esatto dei giorni trascorsi all’estero, in Italia e in Paesi terzi (applicando la regola delle frazioni di giorno).
-
Archivio completo di carte d’imbarco, biglietti aerei/ferroviari, ricevute di hotel e pedaggi esteri.
4. Prove della vita quotidiana, familiare e lavorativa
-
Contratto di lavoro dipendente estero e buste paga mensili, oppure documentazione della propria attività professionale/imprenditoriale radicata in loco (ufficio, clienti locali, iscrizioni camerali).
-
Estratti conto bancari del Paese estero che evidenzino spese quotidiane ricorrenti sul posto (supermercati, ristoranti, trasporti pubblici, farmacie).
-
Iscrizione al sistema sanitario locale o polizza sanitaria privata estera, con eventuali ricevute di visite mediche.
-
Certificati di iscrizione scolastica dei figli nel Paese estero (elemento probatorio fortissimo).
-
Abbonamenti locali (palestra, trasporti pubblici, club sportivi o culturali), patente di guida locale e assicurazione auto estera.
5. Prove del distacco dall’Italia
-
Disdetta delle utenze domestiche italiane (o voltura a tariffa “non residente” per eventuali seconde case non locate).
-
Eventuale contratto di locazione registrato a terzi dell’immobile posseduto in Italia (dimostra che l’abitazione non è a disposizione permanente del proprietario).
-
Chiusura o conversione dei conti correnti italiani in conti per non residenti.
13. Domande Frequenti (FAQ)
1. Se mi iscrivo all’AIRE a marzo, sono subito non residente fiscale per quell’anno?
Dipende. Se l’iscrizione all’AIRE (e il trasferimento effettivo di dimora, domicilio e presenza fisica) avviene entro la prima metà dell’anno — in modo che per meno di 183 giorni nell’anno solare tu abbia soddisfatto i criteri in Italia — sarai non residente fiscale per quell’anno. Al contrario, se il trasferimento avviene a luglio o agosto, supererai i 183 giorni in Italia e resterai residente fiscale italiano per l’intero anno solare (salvo casi di split-year previsti da specifiche Convenzioni, come Svizzera o Germania).
2. Cosa succede se vivo all’estero da anni ma ho dimenticato di iscrivermi all’AIRE?
Dal 1° gennaio 2024, la mancata iscrizione all’AIRE non comporta più la residenza fiscale automatica e insuperabile in Italia. Puoi vincere la presunzione fornendo prova contraria rigorosa (dimostrando di aver vissuto, avuto il domicilio e trascorso più di 183 giorni all’estero). Tuttavia, resti esposto alla sanzione amministrativa comunale da 200 a 1.000 euro per ogni anno di omessa iscrizione (fino a un massimo di 5 anni). È quindi consigliabile regolarizzare subito la posizione AIRE.
3. Se lavoro da remoto per un’azienda estera ma vivo in Italia più di 183 giorni, dove pago le tasse?
In Italia. Sia per il criterio della presenza fisica sia, verosimilmente, per quello della dimora abituale, sei fiscalmente residente in Italia. Di conseguenza, lo stipendio estero deve essere dichiarato in Italia e tassato secondo le aliquote IRPEF italiane (salvo il credito d’imposta per eventuali tasse già pagate legittimamente all’estero, nei limiti previsti dalla Convenzione applicabile).
4. Come si contano esattamente le “frazioni di giorno” per la presenza fisica?
Ogni giorno solare in cui sei fisicamente presente sul territorio italiano, anche solo per un’ora (ad esempio, atterrando alle 23:30 o decollando alle 06:00), conta come un giorno intero ai fini del raggiungimento della soglia dei 183 giorni (184 negli anni bisestili).
5. Un semplice scalo aeroportuale in Italia conta come giorno di presenza fisica?
Secondo l’orientamento interpretativo consolidato a livello OCSE e recepito nella prassi, il mero transito aeroportuale internazionale senza uscire dall’area sterile (in viaggio tra due Paesi esteri) non dovrebbe rilevare, mentre l’ingresso effettivo sul territorio dello Stato (anche per poche ore) entra nel conteggio.
6. Se mia moglie e i miei figli restano in Italia, posso essere considerato residente fiscale all’estero?
È una situazione molto delicata. Dal 2024 il domicilio è definito proprio dal luogo delle relazioni personali e familiari primarie: lasciare coniuge e figli in Italia integra quasi certamente il criterio del domicilio in Italia. In questo caso, l’unica tutela possibile è l’applicazione delle Tie-Breaker Rules della Convenzione contro le doppie imposizioni tra l’Italia e lo Stato estero, ma dimostrare che il “centro degli interessi vitali” è all’estero nonostante la famiglia in Italia è complesso e ad alto rischio di contenzioso.
7. Posso mantenere una casa di proprietà in Italia se mi trasferisco all’estero?
Sì, possedere un immobile in Italia non impedisce di trasferire la residenza fiscale all’estero. Tuttavia, se la casa resta vuota e a tua disposizione, può essere considerata un'”abitazione permanente disponibile” ai fini delle Tie-Breaker Rules. Se invece la concedi in affitto a terzi con contratto registrato, l’immobile non è più nella tua disponibilità abitativa (e pagherai in Italia solo le imposte sul canone di locazione e l’IMU).
8. Devo chiudere i conti correnti italiani quando mi trasferisco all’estero?
Non è obbligatorio chiuderli, ma è fondamentale comunicare alla banca il trasferimento della residenza fiscale all’estero e chiedere la conversione del conto in conto corrente per non residenti. Questo evita l’applicazione di ritenute fiscali errate e dimostra coerenza formale con il tuo nuovo status.
9. La Svizzera è ancora considerata un Paese Black List per le persone fisiche?
No. A partire dal 1° gennaio 2024, la Svizzera è stata ufficialmente rimossa dalla lista degli Stati a fiscalità privilegiata del DM 4 maggio 1999. Pertanto, per i cittadini italiani che si trasferiscono in Svizzera e si iscrivono all’AIRE non opera più l’inversione dell’onere della prova prevista dall’art. 2, comma 2-bis, del TUIR (restano però salvi i controlli sugli anni d’imposta precedenti al 2024).
10. Cosa succede se mi trasferisco a Dubai (Emirati Arabi Uniti)?
Gli Emirati Arabi Uniti figurano ancora nella Black List del DM 4 maggio 1999. Ciò significa che, anche dopo l’iscrizione all’AIRE, per il fisco italiano vige la presunzione di residenza in Italia. Sarà tuo onere dimostrare, tramite un dossier probatorio completo e rigoroso, di esserti trasferito effettivamente e stabilmente a Dubai e di non avere più legami personali o presenze prevalenti in Italia.
11. Il certificato di residenza fiscale estero mi mette al riparo da ogni controllo italiano?
No, da solo non è sufficiente. Il certificato attesta che lo Stato estero ti considera residente secondo la propria legge interna, ma non vincola automaticamente l’Agenzia delle Entrate italiana. Se l’Italia ritiene che tu sia residente anche in Italia, il certificato estero serve ad aprire il confronto sulle Tie-Breaker Rules della Convenzione, dove conteranno i fatti concreti.
12. Se sono iscritto all’AIRE ma rientro in Italia per 3 mesi d’estate, rischio qualcosa?
Se trascorri in Italia solo 90 giorni l’anno, non hai la famiglia in Italia, non vi mantieni la dimora abituale e sei iscritto all’AIRE, non integri nessuno dei quattro criteri dell’art. 2 del TUIR. Pertanto resti fiscalmente non residente in Italia.
13. Cosa rischio esattamente se l’Agenzia delle Entrate mi contesta la residenza fiscale?
Rischi il recupero dell’IRPEF italiana su tutti i redditi prodotti all’estero negli anni accertati (fino a 7 anni indietro in caso di omessa dichiarazione), le sanzioni per omessa dichiarazione, le sanzioni per mancata compilazione del Quadro RW (dal 3% al 15% o dal 6% al 30% sui patrimoni esteri), il recupero di IVIE e IVAFE e gli interessi. Inoltre, se l’imposta evasa supera determinate soglie (50.000 euro annui per omessa dichiarazione), può scattare la segnalazione alla Procura della Repubblica per reato tributario.
14. I cittadini stranieri che vengono a vivere in Italia sono soggetti agli stessi 4 criteri?
Sì. L’articolo 2 del TUIR si applica a tutte le persone fisiche, indipendentemente dalla cittadinanza. Un cittadino straniero che soggiorna fisicamente in Italia per almeno 183 giorni l’anno (o vi fissa dimora abituale, domicilio o residenza anagrafica) diventa fiscalmente residente in Italia.
15. Che differenza c’è tra residenza fiscale e “domicilio fiscale” indicato sulle cartelle esattoriali?
La residenza fiscale (art. 2 TUIR) determina se devi pagare le tasse in Italia sui redditi mondiali. Il domicilio fiscale (art. 58 DPR 600/73) è invece un criterio puramente procedurale che individua il Comune italiano competente per le notifiche e gli uffici fiscali; ce l’hanno anche i soggetti non residenti che percepiscono un reddito in Italia.
14. Conclusione riepilogativa
La riforma dell’articolo 2 del TUIR in vigore dal 2024 ha segnato un cambio di paradigma definitivo nella gestione della residenza fiscale italiana. Oggi non è più possibile affidarsi a soluzioni formali o a vecchi luoghi comuni: l’iscrizione all’AIRE rimane un passaggio indispensabile per evitare sanzioni amministrative e per non subire l’inversione dell’onere della prova, ma rappresenta soltanto uno dei tasselli di un mosaico molto più articolato.
Il sistema attuale ruota attorno a quattro criteri alternativi — residenza civilistica, iscrizione anagrafica (con prova contraria), domicilio inteso come centro delle relazioni personali e familiari, e presenza fisica calcolata anche per frazioni di giorno — ciascuno dei quali, se soddisfatto per almeno 183 giorni nell’anno, è sufficiente ad attrarre il contribuente nella tassazione mondiale italiana.
Per chi vive, lavora o investe a livello internazionale, la parola d’ordine è coerenza sostanziale. Pianificare il trasferimento con anticipo, monitorare rigorosamente i giorni di permanenza, allineare la propria situazione familiare e abitativa allo status dichiarato e costruire nel tempo un dossier probatorio completo e ordinato sono le uniche strategie realmente efficaci per muoversi nel mondo globale in piena serenità e conformità fiscale.
15. Disclaimer finale
Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, divulgative ed educative e non costituiscono in alcun modo consulenza fiscale, legale o tributaria personalizzata. La disciplina della residenza fiscale internazionale, delle Convenzioni contro le doppie imposizioni e degli adempimenti anagrafici è complessa, soggetta a evoluzioni normative, chiarimenti di prassi amministrativa e orientamenti giurisprudenziali che possono variare nel tempo e incidere diversamente a seconda della situazione individuale (Paese di destinazione, composizione del nucleo familiare, tipologia di redditi, assetti patrimoniali e convenzioni bilaterali applicabili). Prima di assumere decisioni riguardanti il trasferimento della residenza all’estero, la gestione di posizioni fiscali transfrontaliere o la presentazione di dichiarazioni tributarie, è sempre necessario verificare il proprio caso specifico con un professionista abilitato in materia fiscale e tributaria internazionale.