Vuoi acquistare o realizzare un albergo automatizzato in Lombardia? Scopri le agevolazioni attive a novembre 2026: garanzie MCC, Nuova Sabatini, Iperammortamento 180%, bandi regionali, simulazioni e guida operativa.
🏨 Agevolazioni per Acquistare e Realizzare un Albergo Innovativo e Automatizzato in Lombardia: Guida Completa 2026 tra Fondo Perduto, Tasso Zero e Leva Fiscale 4.0
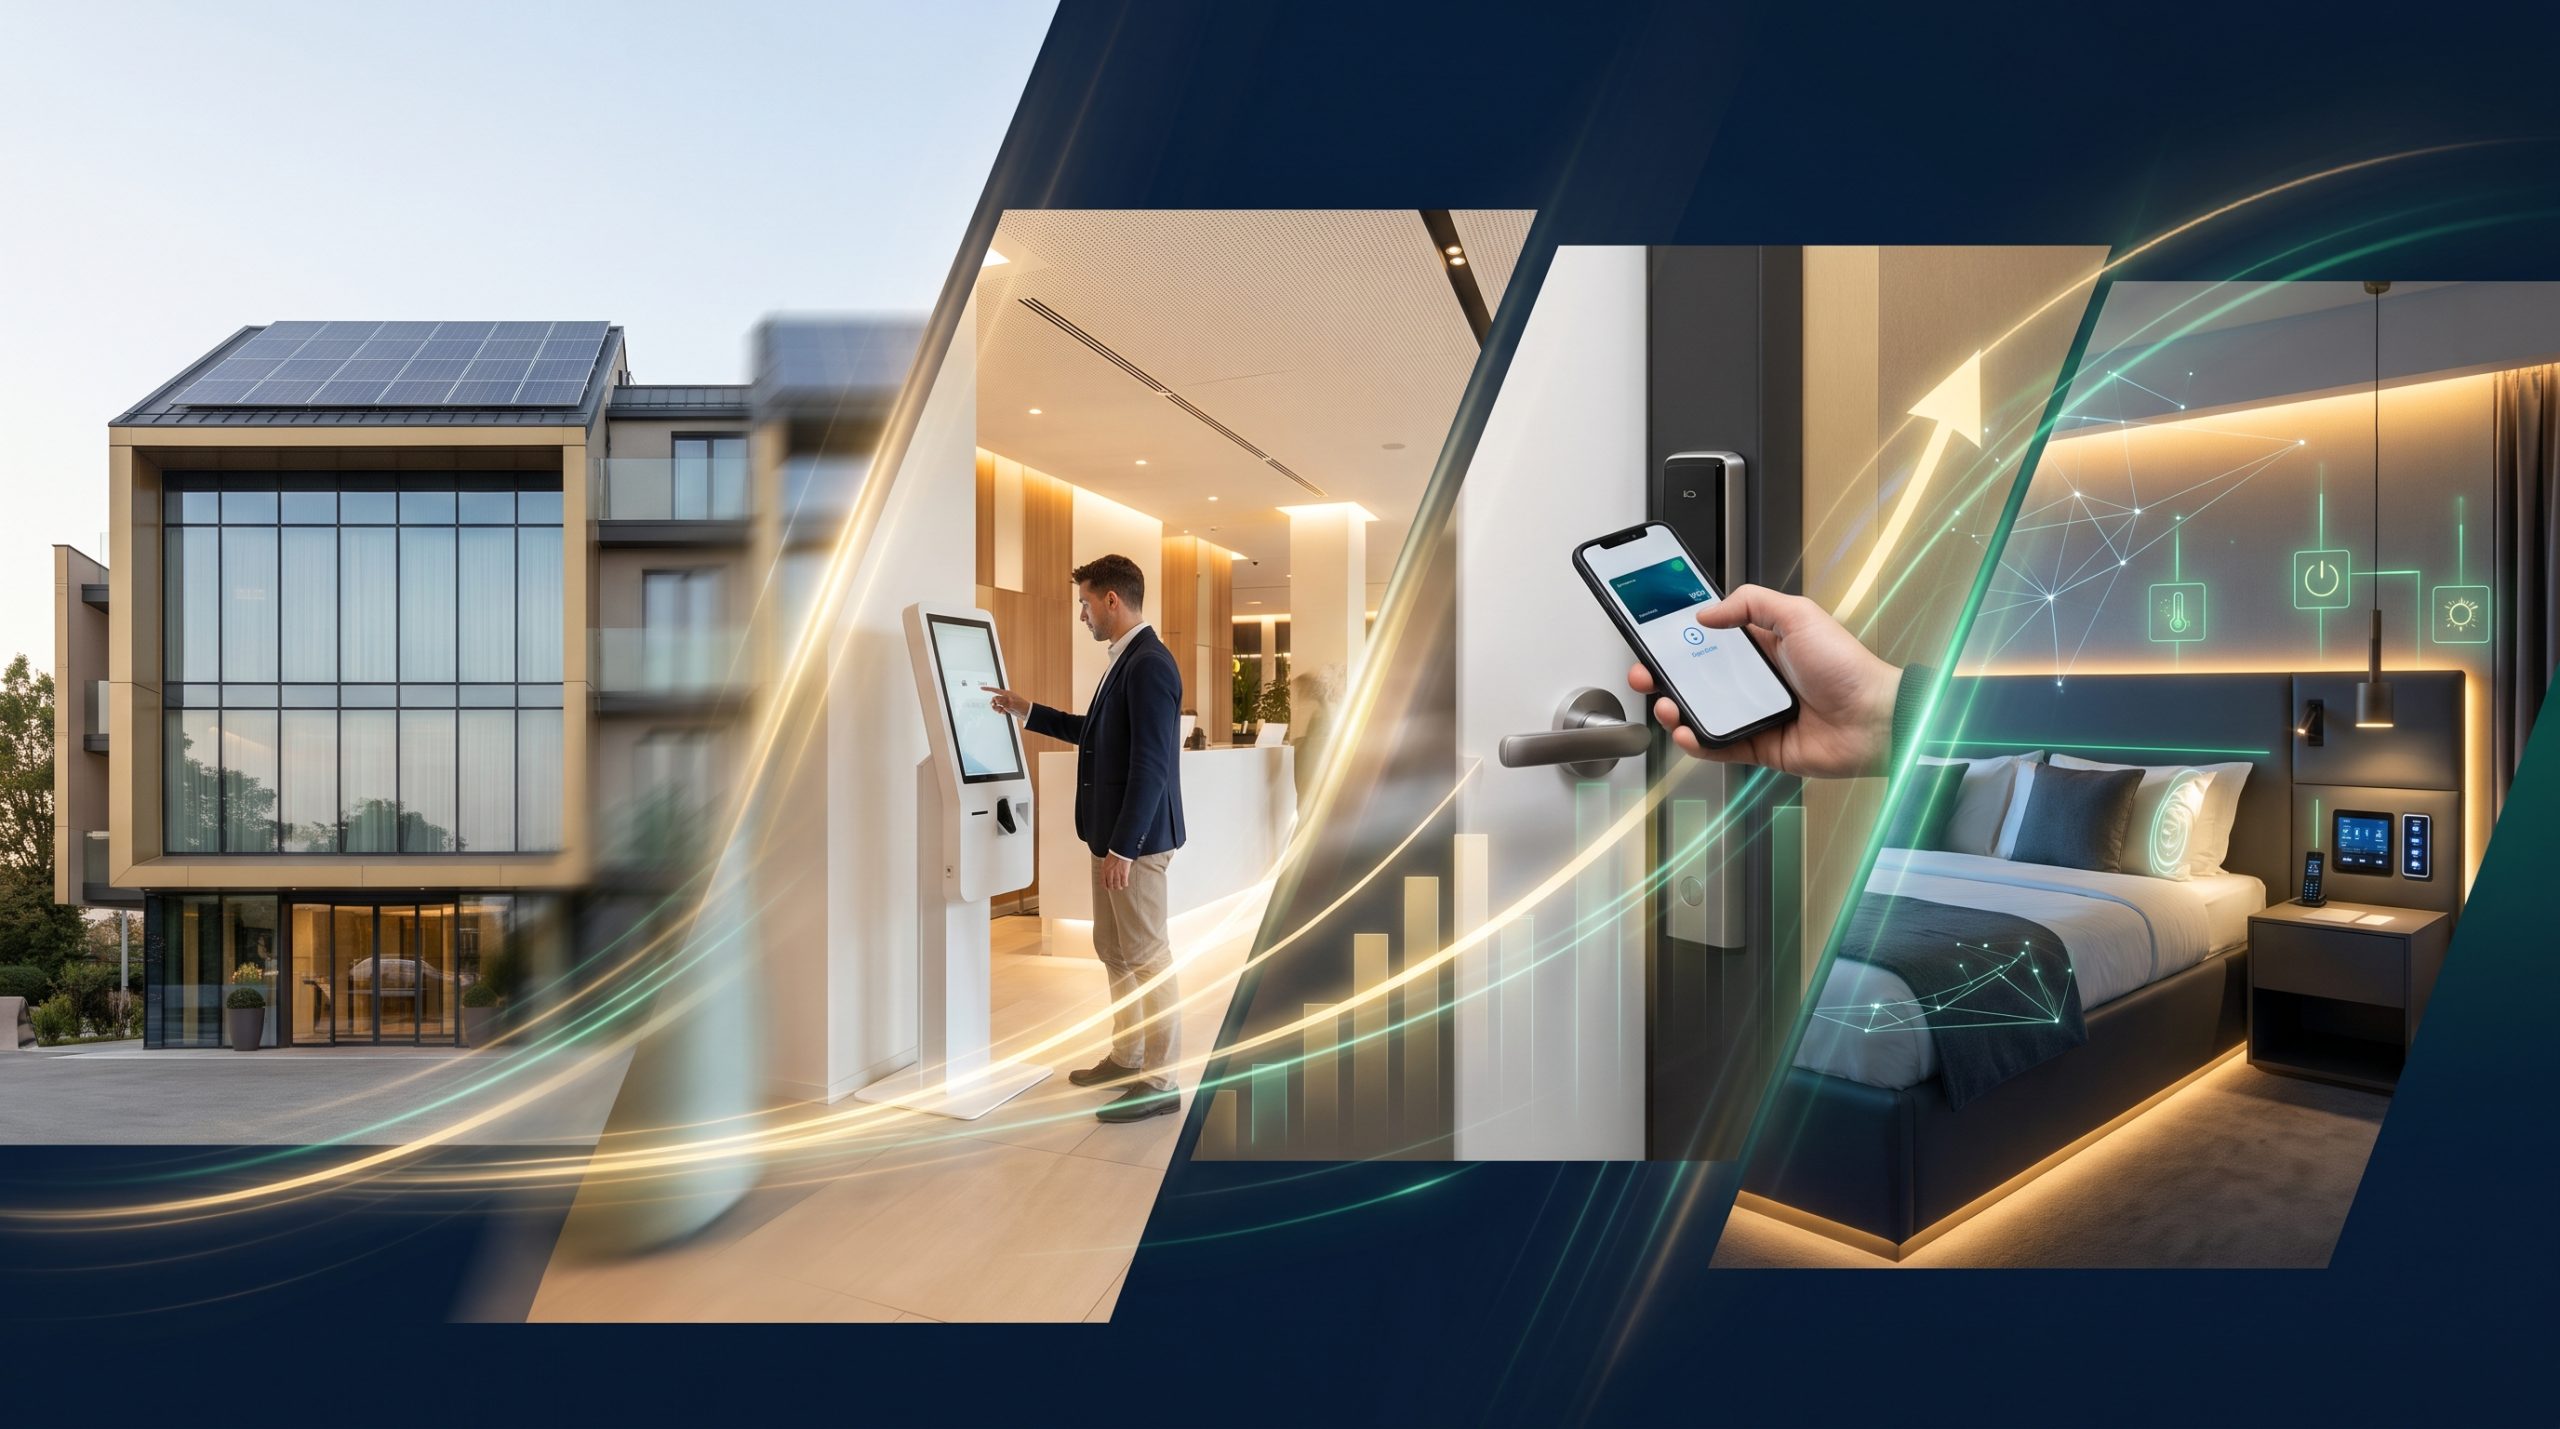
L’industria dell’ospitalità sta attraversando una trasformazione strutturale senza precedenti, guidata dalla convergenza tra digitalizzazione operativa, efficienza energetica e nuovi modelli di gestione immobiliare. Progettare oggi un albergo ad alta automazione in Lombardia — integrando sistemi di self check-in, controllo accessi smart, domotica di camera e di edificio (BMS), gestione energetica centralizzata e piattaforme gestionali interconnesse — significa costruire un asset ricettivo capace di comprimere i costi fissi operativi, migliorare l’esperienza dell’ospite e incrementare la redditività per camera disponibile.
Tuttavia, trasformare una visione imprenditoriale di questo livello in un’operazione finanziariamente sostenibile presenta una sfida tecnica ben precisa. Nel panorama della finanza agevolata rilevato a novembre 2026, non esiste un singolo bando onnicomprensivo in grado di finanziare integralmente sia l’acquisto dell’immobile sia l’allestimento tecnologico e impiantistico della struttura. Chi cerca un unico strumento che copra “chiavi in mano” le mura, la ristrutturazione e la domotica rischia di bloccare il progetto o, peggio, di perdere risorse pubbliche decisive per errori di tempistica o di impostazione societaria.
La soluzione non risiede nell’attesa di un bando perfetto che non c’è, ma nella capacità di progettare una strutturazione finanziaria modulare. Comprendere quali strumenti coprono il mattone, quali abbattono il costo del denaro, quali moltiplicano il risparmio fiscale sugli investimenti 4.0 e quali bandi settoriali risultano invece chiusi o inaccessibili ai privati è il primo passo per costruire un piano economico solido. Questa guida approfondita analizza l’intero ecosistema agevolativo applicabile al settore turistico-ricettivo ATECO 55 in Regione Lombardia, offrendo confronti dettagliati, simulazioni numeriche, analisi dei rischi e una roadmap operativa completa aggiornata a novembre 2026.
📑 Indice dei Contenuti
-
Inquadramento strategico: perché un albergo automatizzato richiede una finanza modulare
-
Quadro sinottico delle misure attive a novembre 2026 e regimi di aiuto di Stato
-
Comparto 1: l’acquisto dell’immobile e la copertura finanziaria di base
-
Comparto 2: automazione alberghiera, domotica 4.0, arredi e impianti green
-
Comparto 3: misure regionali Lombardia e incentivi per nuove imprese e startup
-
Monitoraggio dei bandi settoriali turismo: cosa è chiuso, sospeso o riservato al pubblico
-
Simulazioni finanziarie pratiche: 3 scenari comparativi per investire in Lombardia
-
Vantaggi, svantaggi, limiti operativi, rischi ed errori critici da evitare
-
Roadmap operativa e studio di fattibilità: i 6 pilastri prima di firmare qualsiasi contratto
-
Domande frequenti (FAQ): 18 risposte chiare ai dubbi più comuni
-
Sintesi strategica per la pianificazione dell’investimento alberghiero
🧭 1. Inquadramento Strategico: Perché un Albergo Automatizzato Richiede una Finanza Modulare
Un’operazione alberghiera contemporanea orientata all’automazione integrale non può essere trattata, dal punto di vista bancario e agevolativo, come una semplice compravendita immobiliare. La sua natura ibrida intreccia investimenti immobiliari ad alta intensità di capitale, opere edili di riqualificazione, infrastrutture impiantistiche evolute, arredi su misura, hardware di accoglienza e software gestionali interconnessi. Proprio questa composizione eterogenea della spesa determina come gli enti erogatori — statali, regionali ed europei — valutano e filtrano ogni singola voce di costo.
Che cosa caratterizza un albergo innovativo e automatizzato (ATECO 55)
Nel perimetro del codice ATECO 55 (servizi di alloggio), l’innovazione alberghiera che attiva la leva agevolativa più potente poggia su cinque pilastri tecnologici concreti:
-
Sistemi di self check-in e accoglienza automatizzata: chioschi interattivi, totem digitali di riconoscimento documentale e interfacce integrate che gestiscono l’arrivo e la partenza degli ospiti senza presidio fisico continuativo.
-
Controllo accessi smart: serrature elettroniche connesse in rete, gestione dinamica di PIN, badge digitali o credenziali su smartphone sincronizzate automaticamente con le prenotazioni.
-
Domotica di camera e di edificio (BMS – Building Management System): automazione di illuminazione, climatizzazione, oscuranti e sensori di presenza, governati da un sistema centrale che adatta i consumi all’effettiva occupazione degli ambienti.
-
Gestione energetica integrata e fonti rinnovabili: coordinamento tra carichi elettrici, termici e impianti fotovoltaici per l’autoconsumo, riducendo l’impronta energetica dell’edificio.
-
Piattaforme gestionali interconnesse (PMS/CRM): software gestionali capitalizzati che scambiano dati in modo bidirezionale con i dispositivi fisici in camera, con i varchi di accesso e con gli impianti tecnici.
Questa architettura tecnologica è molto più di una scelta di posizionamento commerciale: è il grilletto normativo che consente di accedere alle agevolazioni industriali e fiscali 4.0 con intensità ben superiori rispetto a un hotel tradizionale.
Il nodo critico dell’operazione: l’acquisto dell’immobile
Prima di esaminare ogni singolo incentivo, occorre affrontare con estrema franchezza il principale ostacolo finanziario del settore ricettivo: l’acquisto delle mura. La quasi totalità dei contributi a fondo perduto nazionali e regionali esclude espressamente l’acquisto di fabbricati e terreni. La ratio di questa esclusione è radicata nelle politiche pubbliche di sviluppo: i fondi pubblici privilegiano gli investimenti produttivi, gli impianti, le tecnologie e la digitalizzazione — beni che generano innovazione diretta e ricadute tecnologiche sulla filiera — evitando di finanziare il semplice trasferimento patrimoniale di un immobile esistente.
Nel quadro vigente a novembre 2026, l’unica deroga nazionale strutturale pensata per il settore turistico che ammette l’acquisto dell’immobile è rappresentata da ON – Oltre Nuove Imprese a Tasso Zero. Tuttavia, anche questa finestra presenta paletti molto stringenti:
-
L’acquisto immobiliare è ammesso solo fino al 40% del programma di spesa complessivo.
-
La misura è riservata a micro e piccole imprese a prevalente partecipazione giovanile (18-35 anni) o femminile.
-
La deroga immobiliare si applica esclusivamente a società già costituite da almeno 36 mesi e non più di 60 mesi, restando preclusa alle nuove costituzioni.
-
Dal 1° luglio 2026 i fondi destinati alla quota a fondo perduto risultano esauriti, per cui lo strumento opera unicamente nella forma del finanziamento agevolato a tasso zero.
Principio cardine di progettazione finanziaria: Chi intende acquistare un immobile alberghiero in Lombardia senza possedere i requisiti anagrafici e di anzianità previsti da ON non deve rinunciare alla finanza agevolata, ma deve spostare la leva del supporto pubblico dalla componente “fondo perduto sull’immobile” alla combinazione tra garanzia pubblica sul debito bancario e incentivi cumulabili ad alta intensità sull’allestimento tecnologico e impiantistico.
L’architettura modulare a tre comparti
Per massimizzare il beneficio economico complessivo evitando conflitti normativi e blocchi istruttori, la strategia più efficace consiste nello scorporare il piano di investimento in tre comparti finanziari distinti, ciascuno abbinato agli strumenti più adatti alla propria natura:
+-----------------------------------------------------------------------------+
|            ARCHITETTURA FINANZIARIA MODULARE — ALBERGO 4.0                  |
+-----------------------------------------------------------------------------+
|                                                                             |
|  [COMPARTO 1: MURA E OPERE EDILI]                                           |
|  • Acquisto fabbricato + ristrutturazione strutturale                       |
|  • Leva primaria: Mutuo/finanziamento con Fondo di Garanzia PMI (MCC 80%)   |
|  • Leva alternativa mirata: ON Tasso Zero (solo soc. 36-60 mesi under35/F)  |
|                                                                             |
|  [COMPARTO 2: AUTOMAZIONE 4.0, IMPIANTI GREEN E ARREDI]                     |
|  • Self check-in, serrature smart, BMS, PMS/CRM, arredi, fotovoltaico       |
|  • Leva primaria: Cumulo Nuova Sabatini + Iperammortamento 2026 (180%)      |
|  • Effetto: Abbattimento interessi + risparmio fiscale IRES fino al 43,2%   |
|                                                                             |
|  [COMPARTO 3: SVILUPPO REGIONALE, AVVIO O STARTUP INNOVATIVA]               |
|  • Profilo PMI attiva (>= 2 bilanci): Linea Sviluppo Aziendale Lombardia    |
|  • Profilo NewCo lombarda: Bando Nuova Impresa 2026 (fino a 10.000 €)       |
|  • Profilo Under 35 inoccupato/disoccupato: Autoimpiego Centro-Nord         |
|  • Profilo Tech proprietario: Smart&Start Italia (Startup Innovativa)       |
|                                                                             |
+-----------------------------------------------------------------------------+
Questo schema consente di assegnare ogni euro di spesa al contenitore agevolativo più efficiente, impedendo che una voce non ammissibile (come l’acquisto del fabbricato) contamini o faccia rigettare la domanda relativa alle tecnologie e agli arredi.
📊 2. Quadro Sinottico delle Misure Attive a Novembre 2026 e Regimi di Aiuto di Stato
Avere una visione d’insieme aggiornata è indispensabile per orientarsi tra misure nazionali gestite da Invitalia, MIMIT, GSE e Mediocredito Centrale, e strumenti regionali gestiti da Regione Lombardia tramite Finlombarda. La tabella seguente sintetizza lo stato effettivo degli sportelli, le intensità di aiuto, l’ammissibilità dell’acquisto immobiliare e i requisiti essenziali rilevati a novembre 2026.
Tabella comparativa completa delle misure attive (Novembre 2026)
| Misura ed Ente Gestore | Forma ed Entità dell’Aiuto | Acquisto Immobile | Requisiti Chiave e Spese Ammesse | Stato (Nov. 2026) |
|
ON – Oltre Nuove Imprese a Tasso Zero (Invitalia / MIMIT) |
Finanziamento a tasso zero fino al 90% delle spese (durata max 10 anni). Dal 01/07/2026 esauriti i fondi per la quota a fondo perduto. |
Ammesso fino al 40% solo nel turismo e solo per società da 36 a 60 mesi (progetti fino a 3 M€). Escluso per neo-costituite. |
Micro e piccole imprese a prevalente partecipazione giovanile (18-35 anni) o femminile. Opere murarie fino al 30%, impianti, macchinari e ICT. |
Attivo (solo tasso zero) |
|
Nuova Sabatini (MIMIT) |
Contributo in conto interessi su finanziamento/leasing fino a 4 M€ (tasso convenzionale 2,75% ordinari; 3,575% beni 4.0 e green). |
Escluso (escluse anche opere murarie e impianti fissi edili). |
Tutte le PMI. Copre arredi, attrezzature, chioschi self check-in, serrature smart, hardware, software PMS/CRM capitalizzati e fotovoltaico in programma organico. |
Attivo (sportello permanente) |
|
Iperammortamento 2026 (L. 199/2025 / GSE) |
Maggiorazione fiscale 180% (fino a 2,5 M€), 100% (2,5–10 M€), 50% (10–20 M€). Risparmio IRES teorico fino al 43,2%. |
Escluso (ammessi beni strumentali nuovi 4.0 interconnessi e impianti FER). |
Tutte le imprese con reddito d’impresa. Cumulabile con Nuova Sabatini (al netto del contributo). Finestra 01/01/2026 – 30/09/2028. |
Attivo (portale GSE operativo) |
|
Fondo di Garanzia PMI (Mediocredito Centrale) |
Garanzia pubblica diretta fino all’80% per operazioni di investimento (fino a 5 M€ garantiti per impresa). Gratuita per microimprese. |
Ammesso nell’ambito di finanziamenti bancari per investimenti aziendali. |
PMI, microimprese e startup (anche non innovative). Domanda tramite banca o confidi. Disciplina prorogata al 31/12/2026 (D.L. n. 200/2025). |
Attivo (proroga al 31/12/2026) |
|
Linea Sviluppo Aziendale (Regione Lombardia / Finlombarda) |
Garanzia regionale gratuita su finanziamento MLT + contributo a fondo perduto (15%–30% secondo regime e area; progetti 100k–3 M€). |
Non previsto come acquisto puro; opere murarie correlate ammesse fino al 20% dei macchinari. |
PMI e MidCap con sede operativa in Lombardia e almeno 2 bilanci depositati. Richiesta verifica puntuale ammissibilità ATECO 55. |
Attivo (sportello regionale) |
|
Bando Nuova Impresa 2026 (Regione Lombardia) |
Contributo a fondo perduto fino al 50% delle spese ammissibili, max 10.000 € (investimento minimo 3.000 €). |
Escluso. Copre impianti, attrezzature, software, consulenze, affitti e marketing. |
MPMI lombarde di nuova costituzione (aperte dal 01/06/2025 al 31/12/2026). |
Aperto (fino al 29/01/2027) |
|
Smart&Start Italia (Invitalia) |
Finanziamento a tasso zero senza garanzie fino all’80% (90% se compagine interamente giovanile under 36 o femminile). |
Escluso. Finanzia hardware, software, brevetti e sviluppo tecnologico. |
Startup innovative (< 60 mesi) iscritte in sezione speciale, con forte contenuto tecnologico/digitale/IoT proprietario. |
Attivo (sportello permanente) |
|
Autoimpiego Centro-Nord (Invitalia) |
Voucher fino a 30.000 € (40.000 € se innovativo/digitale) oppure fondo perduto 65% (fino a 120k €) o 60% (120k–200k €, max 120k € contributo). |
Escluso. Opere edili ammesse fino al 50% nella linea contributo investimenti. |
Giovani 18-35 anni non compiuti inattivi, inoccupati, disoccupati, GOL o working poor, per avvio nuova attività in Lombardia. |
Attivo (fino a esaurimento) |
Comprendere i regimi europei di aiuto di Stato: GBER, de minimis e misure fiscali generali
Per combinare correttamente più strumenti sullo stesso albergo senza incorrere in revoche o tagli dei contributi, è essenziale distinguere la natura giuridica degli aiuti in base alla disciplina europea richiamata nei bandi:
-
Regime de minimis: consente a un’impresa di ricevere aiuti pubblici di piccola entità entro un plafond massimo di 300.000 euro (verificabile puntualmente in sede di istruttoria sul cumulo aziendale). Nella Linea Sviluppo Aziendale, ad esempio, la scelta del regime de minimis consente un’intensità fino al 15% ESL (Equivalente Sovvenzione Lordo) fino al tetto massimo di 300.000 euro. Poiché questo plafond è una risorsa preziosa e condivisa tra più incentivi, va gestito con cura.
-
Regime in esenzione GBER (Regolamento Generale di Esenzione per Categoria): permette di concedere aiuti anche rilevanti senza consumare il plafond de minimis. È il grande vantaggio strutturale della Nuova Sabatini, che operando in esenzione GBER lascia intatto il plafond de minimis di 300.000 euro per altri bandi regionali o nazionali. Anche la Linea Sviluppo Aziendale prevede opzioni in GBER, come l’articolo 17 per micro e piccole imprese o le maggiorazioni previste per le zone assistite ex articolo 107.3.c.
-
Incentivi fiscali di carattere generale (es. Iperammortamento 2026): operano come maggiorazione del costo fiscalmente ammortizzabile ai fini del reddito d’impresa e sono progettati per essere cumulabili con altre misure come la Nuova Sabatini, purché il calcolo della maggiorazione avvenga al netto del contributo ricevuto.
La verifica della cumulabilità tra regimi di aiuto (de minimis e GBER) costituisce uno snodo istruttorio imprescindibile prima di inviare domande o sottoscrivere ordini vincolanti.
🏛️ 3. Comparto 1: L’Acquisto dell’Immobile e la Copertura Finanziaria di Base
Nella stragrande maggioranza dei progetti alberghieri, l’acquisto dell’edificio e gli interventi edili di trasformazione o ristrutturazione assorbono tra il 50% e il 70% del fabbisogno iniziale. Strutturare male questo primo comparto significa bloccare l’intera operazione a monte, anche se il business plan dell’automazione è eccellente. A novembre 2026, le strade percorribili per finanziare il comparto immobiliare dipendono in modo diretto dalla natura giuridica, dalla composizione societaria e dall’anzianità dell’impresa acquirente.
Finanziamento bancario ipotecario con Fondo di Garanzia PMI (Mediocredito Centrale)
Il Fondo di Garanzia PMI gestito da Mediocredito Centrale (MCC) rappresenta lo strumento più concreto, flessibile e trasversale per sostenere sia l’acquisto della struttura alberghiera sia i lavori di ristrutturazione edilizia. A differenza dei bandi a sportello settoriali, non eroga liquidità diretta, ma rilascia una garanzia statale a prima richiesta a favore dell’istituto di credito (o tramite confidi) che eroga il finanziamento.
Ecco i parametri operativi vigenti a novembre 2026:
-
Percentuale di copertura pubblica: garanzia diretta fino all’80% dell’importo finanziato per le operazioni destinate a investimenti aziendali, inclusi l’acquisto dell’immobile strumentale e le ristrutturazioni.
-
Plafond massimo garantito: fino a 5 milioni di euro di importo garantito per singola impresa.
-
Costo della garanzia: completamente gratuita per le microimprese.
-
Soggetti ammessi: PMI, microimprese e startup (anche non innovative), offrendo così un ponte fondamentale anche alle società di nuova costituzione (NewCo) prive di storici bilanci.
-
Orizzonte normativo: le condizioni di favore sono state prorogate fino al 31 dicembre 2026 ai sensi del D.L. n. 200/2025.
Impatto concreto sulla bancabilità dell’operazione: nel finanziamento immobiliare alberghiero, le banche tradizionalmente applicano prudenza elevata, richiedendo apporti di capitale proprio cospicui o garanzie personali pesanti a carico dei soci. L’intervento dell’80% del Fondo di Garanzia riduce sensibilmente il profilo di rischio dell’istituto mutuante, facilitando la delibera del credito e migliorando la sostenibilità finanziaria del debito a medio-lungo termine. L’istruttoria viene presentata direttamente tramite la banca finanziatrice o un confidi convenzionato.
Attenzione alla scadenza del 31 dicembre 2026: data la proroga delle condizioni di favore fissata al 31 dicembre 2026 dal D.L. n. 200/2025, chi ha già individuato l’immobile in Lombardia deve pianificare con rigore l’istruttoria bancaria per non rischiare cambiamenti nelle percentuali di copertura o nei costi di accesso a partire dal 2027.
ON – Oltre Nuove Imprese a Tasso Zero (Invitalia / MIMIT): l’unica deroga per l’acquisto mura
Per una specifica categoria di imprese, esiste una seconda via ad altissima convenienza finanziaria: ON – Oltre Nuove Imprese a Tasso Zero, gestita da Invitalia per conto del MIMIT. Si tratta dell’unico incentivo nazionale attualmente aperto che consente esplicitamente di inserire l’acquisto dell’immobile tra le spese agevolabili nel settore turistico.
Tuttavia, la misura presenta una disciplina a doppio binario basata sull’anzianità dell’impresa che va analizzata con precisione millimetrica:
| Parametro ON (Invitalia) | Società tra 36 e 60 mesi (Anzianità consolidata) | Società neo-costituite (< 36 mesi) |
| Compagine societaria |
Micro e piccole imprese a prevalente partecipazione giovanile (18-35 anni) o femminile. |
Micro e piccole imprese a prevalente partecipazione giovanile (18-35 anni) o femminile. |
| Programma di spesa massimo |
Fino a 3 milioni di euro. |
Fino a 1,5 milioni di euro. |
| Acquisto dell’immobile |
Ammesso fino al 40% dell’investimento (esclusivamente nel settore turistico). |
Escluso. |
| Opere murarie |
Ammesse fino al 30% del programma. |
Soggette ai limiti specifici del programma per nuove imprese (senza acquisto immobile). |
| Altre spese ammissibili |
Impianti, macchinari e tecnologie ICT. |
Impianti, macchinari e tecnologie ICT. |
| Forma dell’aiuto (post 01/07/2026) |
Solo finanziamento a tasso zero fino al 90%, durata massima 10 anni. Quota fondo perduto esaurita dal 1° luglio 2026. |
Solo finanziamento a tasso zero fino al 90%, durata massima 10 anni. Quota fondo perduto esaurita dal 1° luglio 2026. |
Analisi del valore residuo di ON dopo il 1° luglio 2026: molti operatori tendono a scartare ON una volta appreso che, dal 1° luglio 2026, i fondi per la componente a fondo perduto si sono esauriti. Si tratta di una valutazione affrettata. Ottenere un finanziamento decennale al 90% delle spese a tasso zero — che copra fino al 40% di acquisto dell’immobile alberghiero e il 30% di opere murarie su un piano fino a 3 milioni di euro — genera un risparmio sugli interessi passivi di dimensioni notevolissime rispetto a un mutuo bancario commerciale a tasso di mercato, alleggerendo drasticamente il servizio del debito nei primi anni di avviamento dell’albergo.
Naturalmente, la soglia di ingresso è rigorosa: la società intestataria deve già esistere da almeno 36 mesi (e non oltre i 60 mesi) e avere una maggioranza societaria (> 50%) composta da soci under 35 o donne. Non è quindi uno strumento replicabile creando una NewCo ad hoc per l’acquisto delle mura, perché una società con meno di 36 mesi perde istantaneamente l’ammissibilità della voce immobiliare.
⚙️ 4. Comparto 2: Automazione Alberghiera, Domotica 4.0, Arredi e Impianti Green
Se il mattone trova supporto principalmente nella garanzia pubblica o nel tasso zero selettivo, è sul secondo comparto che un albergo innovativo e automatizzato sprigiona la sua massima capacità di attrarre benefici economici. Qui si concentrano le due misure nazionali più potenti e sinergiche attive a novembre 2026: la Nuova Sabatini e il nuovo Iperammortamento 2026.
Nuova Sabatini (MIMIT): liquidità e contributo su arredi, domotica e fotovoltaico
La Nuova Sabatini è uno sportello permanente gestito dal MIMIT, aperto a tutte le PMI indipendentemente dall’età dei soci o dall’anzianità dell’impresa. Lo strumento agevola finanziamenti bancari o contratti di leasing della durata massima di 5 anni, fino a un tetto di 4 milioni di euro per impresa, destinati all’acquisto di beni strumentali nuovi di fabbrica.
Nel contesto di un albergo innovativo e automatizzato, il perimetro delle spese ammissibili è particolarmente ampio e copre gran parte dell’allestimento interno e tecnologico:
-
Arredi completi: mobili e dotazioni per le camere degli ospiti e per gli spazi comuni (hall, lounge, aree colazione).
-
Attrezzature professionali: cucine, impianti di somministrazione e attrezzature per aree wellness.
-
Tecnologie di accoglienza automatizzata: chioschi di self check-in e serrature elettroniche smart.
-
Infrastruttura digitale: hardware di gestione e licenze software PMS (Property Management System) e CRM (Customer Relationship Management) pluriennali capitalizzate in bilancio.
-
Energia rinnovabile: impianti fotovoltaici, a condizione che siano inseriti all’interno di un programma organico di investimento.
Cosa resta rigorosamente escluso: la Nuova Sabatini non copre l’acquisto dell’immobile, le opere murarie e gli impianti fissi edili. Separare con chiarezza in fattura e nei contratti di fornitura i beni strumentali mobili/tecnologici dalle opere edili fisse è fondamentale per non subire decurtazioni.
Entità del contributo in conto interessi: lo Stato abbatte gli interessi del finanziamento o del leasing calcolando un contributo parametrato a un piano di ammortamento convenzionale di 5 anni con due aliquote differenziate:
-
Beni ordinari (ad esempio arredi standard e attrezzature non 4.0): tasso convenzionale del 2,75%, che equivale a un contributo effettivo pari a circa il 7,72% dell’importo finanziato su 5 anni.
-
Beni 4.0 e investimenti green (ad esempio sistemi interconnessi di domotica, chioschi e controllo accessi 4.0, impianti fotovoltaici): tasso convenzionale del 3,575%, pari a circa il 10,09% dell’importo finanziato su 5 anni.
Un aspetto tecnico di primaria importanza: la Nuova Sabatini opera in esenzione GBER, il che significa che il contributo ottenuto non consuma il plafond de minimis di 300.000 euro dell’impresa.
Iperammortamento 2026 (Legge di Bilancio 2026, L. 199/2025 / GSE): la nuova super-leva fiscale
La novità fiscale più rilevante dello scenario 2026 è il ritorno potenziato dell’Iperammortamento 2026, introdotto dalla Legge di Bilancio 2026 (L. 199/2025) e operativo tramite portale GSE. Questa misura ha sostituito i precedenti crediti d’imposta Transizione 4.0 e Transizione 5.0 per tutti gli investimenti effettuati nella finestra temporale compresa tra il 1° gennaio 2026 e il 30 settembre 2028.
La misura è accessibile a tutte le imprese titolari di reddito d’impresa (senza vincoli dimensionali, anagrafici o territoriali) e agisce come una potente maggiorazione fiscale del costo di acquisizione dei beni ai fini delle quote di ammortamento.
Gli scaglioni di maggiorazione e il risparmio IRES effettivo
| Fascia di Investimento Agevolabile | Maggiorazione Fiscale del Costo | Risparmio Fiscale Teorico (Società di Capitali — IRES 24%) | Modalità di Fruizione |
|
Fino a 2,5 milioni di euro |
180% |
43,2% del costo agevolabile ($180\% \times 24\%$) |
Distribuito lungo il piano di ammortamento fiscale del bene. |
|
Da 2,5 a 10 milioni di euro |
100% |
24,0% del costo agevolabile ($100\% \times 24\%$) |
Distribuito lungo il piano di ammortamento fiscale del bene. |
|
Da 10 a 20 milioni di euro |
50% |
12,0% del costo agevolabile ($50\% \times 24\%$) |
Distribuito lungo il piano di ammortamento fiscale del bene. |
Per un progetto alberghiero innovativo — la cui componente tecnologica ed energetica rientra quasi sempre entro la prima fascia da 2,5 milioni di euro — l’aliquota del 180% produce, per una società di capitali (S.r.l. o S.p.A.) soggetta a IRES al 24%, un abbattimento teorico delle imposte pari al 43,2% dell’investimento.
Quali spese alberghiere rientrano nell’Iperammortamento 2026?
L’acquisto dell’immobile resta escluso, ma il perimetro tecnologico e rinnovabile dell’hotel automatizzato è il bersaglio naturale della norma:
-
Sistemi automatizzati, macchinari e impianti 4.0 nuovi: inclusi sistemi di gestione automatizzata dell’edificio (BMS), impianti intelligenti di climatizzazione e gestione energetica, dispositivi di controllo accessi e accoglienza automatizzata, purché dotati di interconnessione bidirezionale con i sistemi gestionali aziendali.
-
Software 4.0: piattaforme software strettamente connesse al processo operativo e all’automazione dei sistemi fisici.
-
Impianti fotovoltaici per autoconsumo (FER): ammessi a condizione che i moduli impiegati siano conformi ai requisiti UE di efficienza richiesti dalla disciplina.
L’iter procedurale obbligatorio sul portale GSE
A differenza di misure meramente automatiche in dichiarazione dei redditi, l’Iperammortamento 2026 impone una disciplina procedurale rigorosa articolata in tre passaggi formali tramite il portale GSE, accompagnati da certificazione tecnica:
-
Comunicazione preventiva: inviata tramite portale GSE prima di avviare in modo vincolante l’investimento, prenotando l’accesso alla misura.
-
Comunicazione di conferma: da trasmettere a seguito dell’accettazione dell’ordine e del versamento di un acconto minimo del 20% del costo di acquisizione.
-
Comunicazione di completamento: inviata al termine dell’installazione e dell’entrata in funzione/interconnessione dei beni.
-
Perizia tecnica asseverata: documento redatto da professionista abilitato che certifica il possesso dei requisiti tecnici dei beni 4.0 e l’avvenuta interconnessione bidirezionale con il sistema gestionale dell’albergo.
La sinergia decisiva: il cumulo tra Nuova Sabatini e Iperammortamento 2026
Uno dei punti di forza più potenti dell’architettura 2026 è la piena cumulabilità tra Nuova Sabatini e Iperammortamento. La regola contabile e fiscale da applicare è chiara: la maggiorazione del 180% dell’Iperammortamento viene calcolata al netto del contributo Nuova Sabatini ricevuto sul medesimo bene.
Facciamo un rapido test matematico su 100.000 euro di impianti domotici 4.0 interconnessi (acquistati da una S.r.l. con capienza IRES al 24%):
-
Contributo Nuova Sabatini (beni 4.0 — tasso 3,575%): incidenza di circa il 10,09% = 10.090 € di contributo diretto statale.
-
Base netta per Iperammortamento 2026: $100.000\text{ €} – 10.090\text{ €} =$ 89.910 €.
-
Maggiorazione fiscale del 180%: $89.910\text{ €} \times 180\% =$ 161.838 € di extra-ammortamento deducibile.
-
Risparmio fiscale IRES (24%): $161.838\text{ €} \times 24\% =$ 38.841,12 € (corrispondente al 43,2% della base netta).
-
Beneficio economico complessivo cumulato: $10.090\text{ €} + 38.841,12\text{ €} =$ 48.931,12 €, ovvero quasi il 49% dell’investimento tecnologico coperto tra contributo in conto interessi e minori imposte lungo il piano di ammortamento!
Nota di pianificazione finanziaria: mentre la Nuova Sabatini migliora i flussi di cassa nel breve-medio periodo attraverso l’erogazione del contributo statale, l’Iperammortamento 2026 manifesta il proprio beneficio progressivamente lungo gli anni di ammortamento fiscale del bene e presuppone che l’albergo generi reddito imponibile IRES capiente.
🗺️ 5. Comparto 3: Misure Regionali Lombardia e Incentivi per Nuove Imprese e Startup
Una volta strutturati l’immobile (Comparto 1) e l’automazione 4.0 (Comparto 2), il terzo livello di ottimizzazione dipende dalla carta d’identità dell’impresa proponente e dalla localizzazione comunale in Lombardia. A novembre 2026 sono attivi quattro strumenti mirati — due regionali e due nazionali — che rispondono a quattro profili societari completamente diversi.
1. Pacchetto Investimenti – Linea Sviluppo Aziendale (Regione Lombardia / Finlombarda)
È lo strumento regionale di riferimento per PMI e MidCap già operative con sede operativa in Lombardia che dispongano di almeno due bilanci depositati. Supporta programmi di investimento compresi tra 100.000 euro e 3 milioni di euro, combinando una garanzia regionale gratuita su finanziamento a medio-lungo termine con un contributo a fondo perduto in conto capitale.
Intensità dell’aiuto: il peso determinante della localizzazione comunale
La convenienza di questa misura cambia sensibilmente in base al regime di aiuto prescelto e al Comune lombardo in cui sorge l’albergo:
| Regime di Aiuto Applicato | Intensità Complessiva / Quota Fondo Perduto | Vincoli Territoriali e Dimensionali |
|
Regime de minimis |
Fino al 15% ESL (Equivalente Sovvenzione Lordo), tetto massimo 300.000 €. |
Applicabile su tutto il territorio lombardo (verificando il plafond residuo aziendale). |
|
Art. 17 GBER |
Fino al 20% complessivo, di cui 15% a fondo perduto. |
Riservato a micro e piccole imprese; non intacca il plafond de minimis. |
|
Zone assistite ex art. 107.3.c |
Fino al 35% complessivo, di cui 30% a fondo perduto. |
Applicabile ai Comuni ricadenti nelle aree assistite presenti nelle province di Pavia, Lodi, Como, Sondrio, Mantova e Cremona. |
Due verifiche preliminari imprescindibili sulla Linea Sviluppo Aziendale
Chi intende attivare questo strumento per un progetto alberghiero deve verificare subito due aspetti tecnici critici:
-
Ammissibilità puntuale del codice ATECO 55: l’ammissibilità del settore ricettivo (ATECO 55) va verificata con esattezza sul testo dell’avviso regionale vigente al momento della domanda.
-
Limiti su immobile e opere edili: l’acquisto puro dell’immobile non è previsto. Le opere murarie sono ammissibili soltanto se strettamente correlate all’installazione di macchinari e impianti, e comunque entro un tetto massimo del 20% della voce macchinari/impianti.
2. Bando Nuova Impresa 2026 (Regione Lombardia)
Se il progetto nasce attraverso una nuova società (NewCo) costituita in Lombardia tra il 1° giugno 2025 e il 31 dicembre 2026, è attivo il Bando Nuova Impresa 2026, con sportello aperto fino al 29 gennaio 2027 (salvo esaurimento anticipato delle risorse).
-
Entità dell’aiuto: contributo a fondo perduto fino al 50% delle spese ammissibili, con un massimale di 10.000 euro a fronte di un investimento minimo di 3.000 euro.
-
Spese coperte: impianti, attrezzature, software, consulenze, affitti e spese di marketing e lancio commerciale.
-
Spese escluse: acquisto dell’immobile.
Pur avendo una taglia contenuta rispetto al budget complessivo di un hotel, rappresenta un’iniezione di liquidità rapida a fondo perduto ideale per ammortizzare i costi iniziali di avviamento, branding, software di partenza e prime consulenze.
3. Smart&Start Italia (Invitalia): la carta della Startup Innovativa proprietaria
Smart&Start Italia è uno sportello nazionale permanente di Invitalia rivolto esclusivamente alle Startup Innovative costituite da meno di 60 mesi e iscritte nell’apposita sezione speciale del Registro delle Imprese.
Offre un finanziamento a tasso zero, privo di garanzie reali o personali, fino all’80% delle spese ammissibili — elevabile al 90% qualora la compagine sociale sia interamente composta da giovani under 36 o da donne.
Attenzione al requisito tecnologico: un albergo che si limita ad acquistare sul mercato serrature smart, chioschi di self check-in e software gestionali già pronti di fornitori terzi non può accedere a Smart&Start Italia. La misura diventa percorribile solo se il progetto alberghiero integra lo sviluppo di una soluzione digitale, software o IoT proprietaria (brevetti, piattaforme sviluppate in-house, architettura proprietaria di gestione automatizzata), configurando quindi una vera startup tecnologica applicata al settore hospitality. Anche in questo caso l’acquisto dell’immobile resta escluso, mentre sono finanziati hardware, software, impianti, brevetti e sviluppo tecnologico.
4. Autoimpiego Centro-Nord (Invitalia): alto fondo perduto per giovani under 35
Per iniziative ricettive di piccola scala o di avvio societario promosse da giovani imprenditori in Lombardia, Autoimpiego Centro-Nord (gestito da Invitalia, attivo fino a esaurimento fondi) mette a disposizione intensità a fondo perduto molto elevate.
Requisiti soggettivi vincolanti: i proponenti devono avere un’età compresa tra 18 e 35 anni non compiuti e trovarsi, al momento dell’avvio della nuova attività, in una delle seguenti condizioni occupazionali: inattivi, inoccupati, disoccupati, beneficiari del programma GOL oppure working poor.
Sono previste due linee alternative di sostegno:
-
Linea Voucher: contributo a fondo perduto fino a 30.000 euro, che sale a 40.000 euro per investimenti ad alto contenuto innovativo o digitale.
-
Linea Contributo Investimenti: fondo perduto del 65% per programmi fino a 120.000 euro, oppure del 60% per programmi compresi tra 120.000 euro e 200.000 euro (con un contributo massimo di 120.000 euro).
Un vantaggio notevole di questa misura è che nella linea contributo investimenti sono ammesse opere edili fino al 50% del programma, rendendola molto efficace per allestire e ristrutturare una struttura ricettiva di taglio boutique o uno spazio di ospitalità automatizzata; resta invece escluso l’acquisto dell’immobile.
🚫 6. Monitoraggio dei Bandi Settoriali Turismo: Cosa è Chiuso, Sospeso o Riservato al Pubblico
Una delle trappole più frequenti nella pianificazione di un investimento alberghiero consiste nel basare il business plan su bandi settoriali molto noti online ma non più attivi o non accessibili alle imprese private. Al monitoraggio di novembre 2026, il quadro dei principali bandi verticali dedicati specificamente al turismo e alla riqualificazione alberghiera è il seguente:
| Bando Settoriale Turismo | Ente | Stato a Novembre 2026 | Dettaglio Operativo per l’Imprenditore |
|
Bando PR FESR Lombardia (Sostegno competitività strutture ricettive alberghiere) |
Regione Lombardia |
Chiuso |
Prevedeva fondo perduto fino al 50% (max 300.000 €), ma la finestra di presentazione si è chiusa il 9 ottobre 2025 (graduatorie approvate nel corso del 2026). Non è aperta una nuova edizione; vanno monitorati eventuali rifinanziamenti sul ciclo PR FESR 2021-2027. |
|
FRI-Tur (Fondo Rotativo Imprese Turismo) |
Invitalia / Ministero del Turismo |
Non aperto a nuove domande |
Nel 2026 sono stati prorogati al 31 agosto 2026 esclusivamente i termini di chiusura dei progetti già concessi nelle precedenti finestre. |
|
Invitalia |
Temporaneamente sospeso |
Lo sportello dedicato alle attività turistiche risulta temporaneamente sospeso dal 1° luglio 2025 (strumento comunque pensato per programmi di investimento di grande dimensione). |
|
|
Bando Solo in Lombardia (FUNT Capitale 2026-2028) |
Regione Lombardia / FUNT |
Non accessibile ai privati (apertura 10/12/2026) |
Nonostante la prossima apertura fissata al 10 dicembre 2026, il bando è riservato esclusivamente a Comuni lombardi e Camere di Commercio per interventi su immobili pubblici. Non è attivabile direttamente da imprese private. |
Perché questa verifica salva mesi di lavoro
Molti imprenditori rinviano un rogito o bloccano un progetto alberghiero nell’attesa di una presunta riapertura immediata di FRI-Tur o del bando alberghiero PR FESR Lombardia, oppure leggono la notizia dell’apertura del Bando Solo in Lombardia del 10 dicembre 2026 pensando che riguardi gli hotel privati. Conoscere lo stato reale degli sportelli consente invece di muoversi con concretezza sulle misure effettivamente aperte e finanziate (Fondo di Garanzia PMI, Nuova Sabatini, Iperammortamento 2026, Linea Sviluppo Aziendale, ON, Bando Nuova Impresa, Autoimpiego Centro-Nord, Smart&Start), mantenendo al contempo un osservatorio attivo su eventuali rifinanziamenti futuri del ciclo PR FESR 2021-2027.
🧮 7. Simulazioni Finanziarie Pratiche: 3 Scenari Comparativi per Investire in Lombardia
Per tradurre la normativa in decisioni concrete, analizziamo tre simulazioni illustrative costruite su profili societari tipici. Avvertenza metodologica: i valori di investimento sotto riportati rappresentano ipotesi di scuola al netto di IVA elaborate al solo scopo di mostrare il funzionamento matematico degli incentivi in base alle aliquote e ai massimali normativi vigenti a novembre 2026. Ogni progetto reale richiede una verifica puntuale di bancabilità, capienza fiscale e cumulabilità.
Scenario A — PMI lombarda già attiva (almeno 2 bilanci) che acquista e automatizza un hotel da 2.000.000 €
Profilo ipotetico: S.r.l. con sede operativa in Lombardia e almeno due bilanci depositati, capienza IRES al 24%, che acquista un immobile alberghiero e lo trasforma in un hotel altamente automatizzato.
Suddivisione del budget ipotetico (al netto di IVA)
| Voce di Investimento | Importo (€) | Incidenza % | Comparto Finanziario |
| (a) Acquisto immobile alberghiero | 1.000.000 € | 50,0% | Comparto 1 (Immobiliare) |
| (b) Opere edili e impianti fissi | 300.000 € | 15,0% | Comparto 1 (Edile) |
| (c) Domotica 4.0, BMS, self check-in, serrature smart, software PMS/CRM interconnessi | 350.000 € | 17,5% | Comparto 2 (Tecnologico 4.0) |
| (d) Arredi camere/spazi comuni, cucine e attrezzature ordinarie | 250.000 € | 12,5% | Comparto 2 (Ordinario) |
| (e) Impianto fotovoltaico per autoconsumo (moduli conformi requisiti UE) | 100.000 € | 5,0% | Comparto 2 (Green / FER) |
| TOTALE INVESTIMENTO | 2.000.000 € | 100,0% | Struttura Modulare |
Calcolo degli incentivi e della copertura finanziaria (Modello Base: MCC + Nuova Sabatini + Iperammortamento)
-
Comparto 1 — Immobile + Opere edili (1.300.000 €):
-
Finanziamento bancario ipotecario ipotizzato: 1.000.000 €, assistito da Fondo di Garanzia PMI (MCC) all’80% (importo garantito dallo Stato: 800.000 €, entro il tetto di 5 M€).
-
Apporto di mezzi propri ipotizzato sul comparto immobiliare: 300.000 €.
-
-
Comparto 2 — Nuova Sabatini sull’intero blocco beni strumentali (700.000 €, entro il tetto di 4 M€):
-
Beni ordinari (arredi e attrezzature = 250.000 €) al tasso convenzionale 2,75% (incidenza ~7,72% su 5 anni): $250.000 \times 7,72\% \approx$ 19.300 € di contributo statale.
-
Beni 4.0 e green (350.000 € domotica/BMS + 100.000 € fotovoltaico = 450.000 €) al tasso convenzionale 3,575% (incidenza ~10,09% su 5 anni): $450.000 \times 10,09\% \approx$ 45.405 € di contributo statale.
-
Totale contributo Nuova Sabatini: $19.300 + 45.405 =$ 64.705 € (in esenzione GBER, senza consumare il plafond de minimis di 300.000 €).
-
-
Comparto 2 — Iperammortamento 2026 sui soli beni 4.0 e fotovoltaico UE (450.000 €):
-
Base netta (al netto del contributo Nuova Sabatini sui medesimi beni): $450.000 – 45.405 =$ 404.595 €.
-
Maggiorazione fiscale 180% (fascia fino a 2,5 M€): $404.595 \times 180\% =$ 728.271 € di extra-ammortamento deducibile.
-
Risparmio fiscale teorico IRES (24%, pari al 43,2% della base netta): $728.271 \times 24\% =$ 174.785 €, distribuito lungo il piano di ammortamento.
-
Sintesi visiva dell’effetto leva sul Comparto 2 (700.000 €)
Investimento Comparto 2 (Tecnologia 4.0 + Fotovoltaico + Arredi): 700.000 €
|=========================================================================| 100%

Beneficio economico stimato (Nuova Sabatini + Iperammortamento 2026):
[#####] Nuova Sabatini (64.705 €)                     ->  9,2% del comparto
[##############] Risparmio IRES Iperamm. (174.785 €)  -> 25,0% del comparto
|===================|                                 -> 34,2% TOTALE (239.490 €)

Focus sui soli beni 4.0 + Fotovoltaico (450.000 €):
[######] Nuova Sabatini 4.0/Green (45.405 €)          -> 10,1%
[#######################] Iperammortamento (174.785€) -> 38,8%
|=============================|                       -> 48,9% TOTALE (220.190 €)
Variante regionale (Zona assistita ex art. 107.3.c): qualora l’albergo della micro o piccola impresa fosse localizzato in un Comune rientrante nelle aree assistite delle province di Pavia, Lodi, Como, Sondrio, Mantova o Cremona, previa verifica positiva dell’ammissibilità del codice ATECO 55 sull’avviso vigente, l’impresa potrebbe valutare la Linea Sviluppo Aziendale su una quota di impianti/macchinari (es. 450.000 €) e opere murarie correlate entro il 20% dei macchinari (90.000 €, per un totale di 540.000 €): un contributo a fondo perduto fino al 30% (con garanzia regionale gratuita) genererebbe fino a 162.000 € di contributo diretto immediato in conto capitale, da confrontare puntualmente in istruttoria con le regole di cumulo GBER rispetto a Nuova Sabatini e Iperammortamento.
Scenario B — Micro/piccola impresa giovanile (under 35) o femminile con anzianità 36–60 mesi che acquista tramite ON
Profilo ipotetico: S.r.l. a prevalente partecipazione femminile o giovanile (under 35), già costituita da 42 mesi, che avvia un progetto di acquisizione e trasformazione di un hotel automatizzato da 1.500.000 € (al netto di IVA), costruendo il budget esattamente entro i tetti percentuali previsti da ON.
Struttura del programma su ON – Oltre Nuove Imprese a Tasso Zero (post 1° luglio 2026)
| Voce di Spesa ON | Importo (€) | Quota % sul Totale | Limite Normativo ON |
| Acquisto immobile alberghiero | 600.000 € | 40,0% |
Max 40% (solo turismo, società 36–60 mesi) |
| Opere murarie di ristrutturazione | 450.000 € | 30,0% |
Max 30% |
| Impianti, macchinari, domotica e ICT | 450.000 € | 30,0% |
Ammessi senza tetto ristretto |
| TOTALE PROGRAMMA AMMISSIBILE | 1.500.000 € | 100,0% |
Max 3.000.000 € |
-
Finanziamento agevolato a tasso zero (90%): 1.350.000 €.
-
Quota a fondo perduto: 0 € (fondi esauriti dal 1° luglio 2026).
-
Durata massima di rimborso: 10 anni (quota capitale annua media teorica pari a 135.000 €/anno, completamente priva di interessi passivi).
-
Apporto mezzi propri minimo (10%): 150.000 € (oltre a IVA e fabbisogno di circolante di avvio).
Valutazione comparativa dello Scenario B: sebbene manchi il contributo a fondo perduto, finanziare al tasso dello 0% per 10 anni il 90% di un’operazione che comprende l’acquisto delle mura rappresenta un vantaggio finanziario difficilmente eguagliabile sul mercato bancario. In sede di istruttoria occorrerà verificare l’eventuale cumulabilità della quota di beni 4.0 con l’Iperammortamento 2026 secondo le regole sugli aiuti di Stato.
Scenario C — Nuova impresa lombarda (NewCo): confronto tra Autoimpiego Centro-Nord, Bando Nuova Impresa e Startup Innovativa
Quando il progetto viene lanciato da una società appena costituita, l’acquisto dell’immobile non può rientrare in ON né nei bandi di avvio. In questi casi, la scelta più frequente prevede l’acquisto immobiliare separato (tramite mutuo garantito MCC all’80%, gratuito per microimprese) oppure la locazione della struttura, concentrando le agevolazioni sull’allestimento e sull’innovazione.
| Profilo della NewCo | Misura Attivabile | Esempio di Budget Ammissibile | Beneficio Teorico Ottenibile | Condizione Decisiva |
|
Giovani under 35 (inattivi, inoccupati, disoccupati, GOL, working poor) |
Autoimpiego Centro-Nord (Linea investimenti) |
200.000 € (es. 100k € opere edili = max 50% + 100k € dotazioni smart/arredi) |
120.000 € a fondo perduto (aliquota 60% nella fascia 120k–200k €; oppure 78.000 € pari al 65% su 120k €) |
Rispetto rigoroso dello status anagrafico (18–35 non compiuti) e occupazionale all’avvio. |
|
Giovani under 35 (opzione rapida digitale) |
Autoimpiego Centro-Nord (Linea Voucher) |
40.000 € in tecnologie digitali/innovative |
Voucher fino a 40.000 € (30.000 € se non innovativo/digitale) |
Avvio nuova attività in Lombardia. |
|
Qualsiasi MPMI neo-costituita in Lombardia (01/06/2025 – 31/12/2026) |
Bando Nuova Impresa 2026 |
20.000 € (software, attrezzature, consulenze, affitti, marketing) |
10.000 € a fondo perduto (50% su spesa min. 3.000 €, tetto 10.000 €) |
Domanda entro il 29 gennaio 2027 (salvo esaurimento fondi). |
|
Startup Innovativa (sviluppo piattaforma software/IoT proprietaria) |
Smart&Start Italia |
500.000 € (sviluppo tecnologico, hardware, software, impianti) |
Finanziamento tasso zero senza garanzie da 400.000 € (80%) fino a 450.000 € (90% se 100% under 36 o femminile) |
Iscrizione in sezione speciale Startup Innovative e tecnologia proprietaria (non solo acquisto di mercato). |
⚖️ 8. Vantaggi, Svantaggi, Limiti Operativi, Rischi ed Errori Critici da Evitare
Costruire un’operazione alberghiera facendo leva sulla finanza agevolata offre benefici economici enormi, ma introduce vincoli procedurali e temporali che possono trasformarsi in costi imprevisti se sottovalutati. Ecco una valutazione bilanciata dei pro, dei contro e delle insidie più ricorrenti.
Vantaggi e opportunità della strategia modulare 2026
-
Riduzione drastica del costo netto della tecnologia: il cumulo tra Nuova Sabatini (3,575% sui beni 4.0 e green) e Iperammortamento 2026 (maggiorazione 180%, risparmio IRES fino al 43,2%) consente di abbattere quasi della metà il costo effettivo dell’ecosistema digitale e fotovoltaico dell’albergo.
-
Accessibilità trasversale per il credito bancario: la proroga del Fondo di Garanzia PMI fino al 31 dicembre 2026 con copertura all’80% (gratuita per le microimprese) permette di sbloccare operazioni immobiliari anche per startup e società di recente costituzione.
-
Preservazione del plafond de minimis: combinando misure in esenzione GBER (come la Nuova Sabatini) e incentivi fiscali generali (Iperammortamento 2026), l’impresa lascia intatto il proprio plafond de minimis di 300.000 euro per ulteriori opportunità regionali o future.
-
Premialità geografica in Lombardia: scegliere un immobile nei Comuni delle zone assistite ex art. 107.3.c (nelle province di Pavia, Lodi, Como, Sondrio, Mantova e Cremona) apre l’accesso a intensità di fondo perduto fino al 30% sulla Linea Sviluppo Aziendale per le imprese con almeno due bilanci depositati.
Svantaggi e limiti strutturali da mettere in conto
-
Assenza di fondo perduto sull’acquisto delle mura: resta il limite principale del sistema 2026; l’acquirente deve disporre di capitale proprio adeguato e di una solida capacità di rimborso del debito ipotecario.
-
Disallineamento temporale tra uscite di cassa e rientri fiscali: l’Iperammortamento 2026 non è un bonifico immediato né un credito compensabile istantaneamente in F24, ma una deduzione fiscale che matura lungo il piano di ammortamento pluriennale del bene e richiede utili imponibili capienti.
-
Complessità amministrativa e documentale: gestire contemporaneamente una pratica bancaria MCC, una domanda Nuova Sabatini, tre comunicazioni sul portale GSE con perizia asseverata ed eventualmente un bando regionale impone un coordinamento contabile, tecnico e legale rigoroso.
-
Bandi settoriali alberghieri fermi: l’assenza di finestre aperte su PR FESR Turismo Lombardia e FRI-Tur priva il settore di quei contributi verticali a fondo perduto fino al 50% sulle riqualificazioni strutturali che erano disponibili negli anni precedenti.
⚠️ I 7 errori critici da evitare assolutamente
-
Firmare compromessi, contratti vincolanti o conferme d’ordine prima delle comunicazioni preventive: molti incentivi (tra cui l’Iperammortamento 2026 sul portale GSE e diversi bandi regionali) richiedono l’invio della domanda o della comunicazione preventiva prima di assumere impegni giuridicamente vincolanti. Un singolo ordine firmato in anticipo può rendere l’intera fornitura inammissibile.
-
Accorpare opere murarie e impianti 4.0 in un unico contratto “chiavi in mano” indistinto: la Nuova Sabatini esclude le opere murarie e gli impianti fissi edili, mentre l’Iperammortamento 2026 richiede la precisa identificazione dei beni strumentali 4.0 e dei moduli fotovoltaici conformi UE. Fatture generiche a corpo impediscono la perizia asseverata e portano al rigetto della spesa.
-
Costituire una NewCo convinti di poter comprare l’immobile con ON: la deroga fino al 40% per l’acquisto immobiliare nel turismo su ON vale solo per società giovanili o femminili già costituite da 36 a 60 mesi. Una società neo-costituita (< 36 mesi) viene esclusa dalla voce immobiliare.
-
Sottovalutare il requisito dell’interconnessione bidirezionale: acquistare dispositivi smart o domotici non basta per ottenere il 180% dell’Iperammortamento 2026. I sistemi devono essere effettivamente integrati e interconnessi in modo bidirezionale con le piattaforme gestionali aziendali, e tale requisito deve essere certificato da una perizia tecnica asseverata.
-
Acquistare pannelli fotovoltaici senza verificare i requisiti europei di efficienza: nell’Iperammortamento 2026 gli impianti fotovoltaici per autoconsumo sono agevolabili solo se utilizzano moduli conformi ai requisiti UE di efficienza. Scegliere un fornitore basandosi solo sul prezzo minimo rischia di azzerare il risparmio fiscale del 43,2%.
-
Dare per scontata l’ammissibilità del codice ATECO 55 su bandi multisettoriali: su misure trasversali come la Linea Sviluppo Aziendale lombarda, occorre sempre verificare puntualmente l’inclusione del codice ATECO 55 sull’avviso vigente prima di strutturare il piano.
-
Dimenticare l’acconto minimo del 20% nella procedura GSE: la comunicazione di conferma dell’Iperammortamento 2026 richiede il rispetto della soglia dell’acconto minimo del 20%. Pianificare male la tesoreria tra la comunicazione preventiva e quella di conferma può far decadere la prenotazione.
🛠️ 9. Roadmap Operativa e Studio di Fattibilità: I 6 Pilastri Prima di Firmare Qualsiasi Contratto
Prima di versare caparre, firmare preliminari di compravendita o ordinare le forniture tecnologiche dell’albergo, è indispensabile eseguire un audit preliminare strutturato. La qualità di questa fase determina la reale percentuale di agevolazioni che l’impresa riuscirà a incassare senza sorprese in corso d’opera.
I 6 ambiti di verifica preliminari indispensabili
| Ambito di Verifica | Dati Concreti da Raccogliere e Analizzare | Impatto Diretto sulle Misure Attivabili |
|
Verificare se l’operazione sarà gestita da una società già operativa (data esatta di costituzione e numero di bilanci depositati) oppure da una nuova società da costituire (NewCo). |
Determina l’accesso a Linea Sviluppo Aziendale ($\ge 2$ bilanci), ON immobiliare (36–60 mesi), Bando Nuova Impresa 2026 (costituite 01/06/2025–31/12/2026) o Smart&Start (< 60 mesi). |
|
|
Mappare l’eventuale presenza di soci under 35 o donne in quota maggioritaria (> 50%) e la condizione lavorativa attuale di ciascun proponente. |
Sblocca ON (maggioranza 18–35 o femminile), la maggiorazione al 90% su Smart&Start (100% under 36 o femminile) e Autoimpiego Centro-Nord (under 35 inattivi/inoccupati/disoccupati/GOL/working poor). |
|
|
Stimare in modo rigorosamente separato: (a) acquisto immobile, (b) opere edili e impianti fissi, (c) domotica, hardware e software 4.0, (d) arredi e attrezzature, (e) impianti fotovoltaici/green. |
Consente di rispettare i massimali percentuali (es. 40% immobile / 30% opere su ON; 20% opere su Linea Sviluppo; 50% edili su Autoimpiego) e di calcolare esattamente Nuova Sabatini e Iperammortamento. |
|
|
Individuare il Comune esatto in Lombardia dove è ubicato l’immobile alberghiero. |
Verifica l’appartenenza alle zone assistite ex art. 107.3.c (presenti in PV, LO, CO, SO, MN, CR) che elevano il fondo perduto regionale fino al 30%. |
|
|
Chiarire se l’automazione sarà acquistata da fornitori terzi oppure sviluppata con tecnologie, algoritmi o piattaforme IoT/software proprietari. |
L’acquisto da terzi indirizza verso il cumulo Nuova Sabatini + Iperammortamento 2026; lo sviluppo proprietario può aprire la qualifica di Startup Innovativa e Smart&Start Italia. |
|
|
Fissare le date previste per compromesso/rogito, avvio dei lavori edili ed emissione degli ordini tecnologici. |
Permette di rispettare le scadenze chiave (proroga MCC 31/12/2026, Bando Nuova Impresa 29/01/2027, finestra Iperammortamento fino al 30/09/2028) e l’obbligo di domande/comunicazioni preventive. |
Sequenza operativa consigliata in 6 step
-
Step 1 — Audit preliminare e scelta del veicolo societario: definire quale soggetto (società esistente o NewCo) intesterà l’operazione e verificare il plafond de minimis residuo.
-
Step 2 — Spacchettamento dei preventivi (netto IVA): richiedere ai fornitori preventivi tecnicamente distinti per opere murarie, arredi ordinari, sistemi domotici/4.0 interconnessi, software PMS/CRM e moduli fotovoltaici conformi ai requisiti UE.
-
Step 3 — Verifica di ammissibilità e cumulabilità: controllare la compatibilità del codice ATECO 55 sull’eventuale bando regionale, la disponibilità residua delle dotazioni finanziarie e il rispetto dei tetti di cumulo GBER / de minimis.
-
Step 4 — Pre-istruttoria bancaria (MCC e Nuova Sabatini): avviare il dialogo con gli istituti di credito o confidi per strutturare il finanziamento ipotecario con garanzia MCC all’80% (tenendo d’occhio la scadenza della proroga al 31 dicembre 2026) e il finanziamento/leasing dedicato alla Nuova Sabatini.
-
Step 5 — Invio delle domande e comunicazioni preventive prima degli ordini: trasmettere le richieste sui bandi regionali/nazionali e la comunicazione preventiva sul portale GSE per l’Iperammortamento 2026 prima di firmare ordini vincolanti o versare acconti.
-
Step 6 — Esecuzione, acconto 20%, interconnessione e perizia: versare l’acconto minimo del 20% e inviare la comunicazione di conferma GSE; al termine dell’allestimento, completare l’interconnessione bidirezionale dei sistemi 4.0, far redigere la perizia tecnica asseverata e trasmettere la comunicazione finale di completamento.
❓ 10. Domande Frequenti (FAQ): 18 Risposte Chiare sui Finanziamenti per Alberghi Innovativi in Lombardia
1. Esiste un bando a fondo perduto che copre l’acquisto dell’immobile alberghiero in Lombardia a novembre 2026?
No. A novembre 2026 la quasi totalità dei contributi a fondo perduto nazionali e regionali esclude l’acquisto di fabbricati e terreni, concentrando le risorse su impianti, tecnologie, arredi e digitalizzazione. L’unica deroga nazionale strutturale per il turismo è ON – Oltre Nuove Imprese a Tasso Zero (fino al 40% del programma per società giovanili o femminili tra 36 e 60 mesi), ma dal 1° luglio 2026 anche questa misura è limitata al solo finanziamento a tasso zero per esaurimento della quota a fondo perduto.
2. Come si può finanziare concretamente l’acquisto delle mura dell’hotel?
Lo strumento più trasversale e concreto è un finanziamento bancario ipotecario assistito dal Fondo di Garanzia PMI (Mediocredito Centrale), che copre fino all’80% dell’operazione di investimento (fino a 5 milioni di euro garantiti per impresa, gratuitamente per le microimprese). In alternativa, se l’acquirente è una micro o piccola impresa giovanile o femminile costituita da 36 a 60 mesi, è possibile inserire l’acquisto dell’immobile fino al 40% del programma su ON con finanziamento al 90% a tasso zero fino a 10 anni.
3. Una nuova società (NewCo) può accedere al Fondo di Garanzia PMI per comprare un albergo?
Sì. Il Fondo di Garanzia PMI gestito da Mediocredito Centrale è accessibile a PMI, microimprese e startup (anche non innovative), tramite domanda presentata da banca o confidi, nell’ambito di finanziamenti bancari per investimenti aziendali. Le condizioni di favore sono prorogate fino al 31 dicembre 2026 (D.L. n. 200/2025).
4. Una società appena costituita può usare ON – Oltre Nuove Imprese a Tasso Zero per acquistare l’edificio?
No. Per le società neo-costituite con anzianità inferiore a 36 mesi, ON ammette piani di investimento fino a 1,5 milioni di euro, ma l’acquisto dell’immobile è espressamente escluso. L’acquisto immobiliare nel turismo (fino al 40% del programma su piani fino a 3 milioni di euro) è riservato esclusivamente a società già costituite da almeno 36 mesi e non più di 60 mesi.
5. I crediti d’imposta Transizione 4.0 e 5.0 sono ancora attivi per gli investimenti alberghieri del 2026?
No. Per gli investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028, i precedenti crediti d’imposta Transizione 4.0 e 5.0 sono stati sostituiti dall’Iperammortamento 2026, introdotto dalla Legge di Bilancio 2026 (L. 199/2025).
6. Quanto fa risparmiare l’Iperammortamento 2026 su domotica alberghiera e fotovoltaico?
Fino a 2,5 milioni di euro di investimento agevolabile, la norma riconosce una maggiorazione fiscale del costo ammortizzabile pari al 180% (100% tra 2,5 e 10 milioni; 50% tra 10 e 20 milioni). Per una società di capitali soggetta a IRES al 24%, la maggiorazione del 180% equivale a un risparmio d’imposta teorico del 43,2%, distribuito lungo il piano di ammortamento dei beni.
7. Quali adempimenti sono obbligatori per ottenere l’Iperammortamento 2026?
Non è un incentivo automatico privo di comunicazioni: occorre gestire tre passaggi sul portale operativo del GSE — comunicazione preventiva, comunicazione di conferma (con versamento di un acconto minimo del 20%) e comunicazione di completamento — oltre a dotarsi di una perizia tecnica asseverata che attesti i requisiti e l’interconnessione bidirezionale dei beni.
8. I mobili e gli arredi delle camere rientrano nell’Iperammortamento 2026 o nella Nuova Sabatini?
Gli arredi ordinari di camere e spazi comuni, insieme a cucine e attrezzature wellness, rientrano pienamente nella Nuova Sabatini (al tasso convenzionale del 2,75%, pari a circa il 7,72% dell’importo finanziato su 5 anni). Nell’Iperammortamento 2026 rientrano invece esclusivamente beni strumentali nuovi 4.0 dotati di interconnessione bidirezionale con i sistemi gestionali, software strettamente connessi al processo operativo e impianti fotovoltaici per autoconsumo conformi ai requisiti UE di efficienza.
9. Posso cumulare Nuova Sabatini e Iperammortamento 2026 sugli stessi impianti di automazione?
Sì, le due misure sono pienamente cumulabili. La regola di calcolo prevede che la maggiorazione fiscale dell’Iperammortamento 2026 venga applicata sul costo del bene al netto del contributo Nuova Sabatini ricevuto.
10. La Nuova Sabatini riduce il plafond de minimis di 300.000 euro dell’impresa?
No. La Nuova Sabatini opera in regime di esenzione GBER e pertanto non consuma il plafond de minimis di 300.000 euro, lasciandolo disponibile per altri interventi agevolativi.
11. Quali spese alberghiere sono escluse dalla Nuova Sabatini?
Dalla Nuova Sabatini restano esclusi l’acquisto dell’immobile, le opere murarie e gli impianti fissi edili. Sono invece ammessi beni strumentali nuovi di fabbrica quali arredi, attrezzature, chioschi self check-in, serrature elettroniche smart, hardware di gestione, licenze software PMS/CRM pluriennali capitalizzate e impianti fotovoltaici se inseriti in un programma organico.
12. Come funziona la Linea Sviluppo Aziendale di Regione Lombardia per un albergo?
Rivolta a PMI e MidCap con sede operativa in Lombardia e almeno due bilanci depositati (progetti da 100.000 euro a 3 milioni di euro), combina una garanzia regionale gratuita su finanziamento a medio-lungo termine con un contributo a fondo perduto che varia dal 15% al 30% a seconda del regime (de minimis o GBER) e della localizzazione. Non copre l’acquisto puro dell’immobile, ammette opere murarie correlate entro il 20% dei macchinari e richiede una verifica puntuale dell’ammissibilità del codice ATECO 55 sull’avviso vigente.
13. Quali province lombarde godono del fondo perduto maggiorato fino al 30% sulla Linea Sviluppo Aziendale?
Le intensità maggiorate fino al 35% complessivo (di cui 30% a fondo perduto) riguardano le zone assistite ex art. 107.3.c presenti nelle province di Pavia, Lodi, Como, Sondrio, Mantova e Cremona. Poiché la mappatura è puntuale, occorre sempre verificare il singolo Comune di ubicazione dell’immobile.
14. È ancora aperto il Bando PR FESR Lombardia per le strutture ricettive alberghiere o il FRI-Tur?
No. A novembre 2026 la finestra del Bando PR FESR Lombardia per le strutture ricettive (fondo perduto fino al 50%, max 300.000 €) risulta chiusa dal 9 ottobre 2025 (con graduatorie approvate nel 2026) e non è aperta una nuova edizione. Anche FRI-Tur non è aperto a nuove domande (nel 2026 sono stati prorogati al 31 agosto 2026 solo i termini di chiusura dei progetti già concessi), mentre lo sportello turistico dei Contratti di Sviluppo è temporaneamente sospeso dal 1° luglio 2025.
15. Un’impresa alberghiera privata può partecipare al Bando Solo in Lombardia in apertura il 10 dicembre 2026?
No. Il Bando Solo in Lombardia (FUNT Capitale 2026-2028), pur avendo apertura prevista per il 10 dicembre 2026, è riservato esclusivamente a Comuni lombardi e Camere di Commercio per interventi su immobili pubblici e non è attivabile direttamente da imprese private.
16. Quando conviene puntare su Smart&Start Italia per un hotel automatizzato?
Smart&Start Italia è percorribile soltanto se l’impresa è una Startup Innovativa (< 60 mesi) iscritta nella sezione speciale e se il progetto non si limita ad acquistare tecnologie di automazione di mercato, ma sviluppa una soluzione digitale, software o IoT proprietaria. In tal caso offre un finanziamento a tasso zero senza garanzie fino all’80% (90% se la compagine è interamente under 36 o femminile), escluso l’acquisto dell’immobile.
17. Un giovane under 35 che apre un’attività ricettiva in Lombardia ha contributi dedicati?
Sì. Oltre al Bando Nuova Impresa 2026 di Regione Lombardia (fondo perduto 50% fino a 10.000 € per nuove imprese aperte tra il 1° giugno 2025 e il 31 dicembre 2026, domanda entro il 29 gennaio 2027), i giovani tra 18 e 35 anni non compiuti che si trovano in stato di inattività, inoccupazione, disoccupazione, programma GOL o working poor possono accedere ad Autoimpiego Centro-Nord: fondo perduto del 65% (fino a 120.000 €) o del 60% (tra 120.000 € e 200.000 €, max 120.000 € di contributo, con opere edili fino al 50%), oppure voucher fino a 40.000 € per investimenti digitali/innovativi (acquisto immobile escluso).
18. Posso firmare gli ordini della domotica o il compromesso mentre preparo le domande di agevolazione?
È altamente rischioso firmare impegni vincolanti prima di aver completato la verifica istruttoria e inviato le comunicazioni richieste. Numerosi incentivi, tra cui l’Iperammortamento 2026 tramite portale GSE e vari bandi regionali, richiedono l’invio preventivo della domanda o della comunicazione prima di assumere obbligazioni giuridicamente vincolanti.
🎯 11. Sintesi Strategica per la Pianificazione dell’Investimento Alberghiero
Realizzare o acquisire un albergo innovativo e automatizzato in Lombardia nel quadro normativo di novembre 2026 richiede di abbandonare la logica del “bando unico” per adottare una vera ingegneria finanziaria per comparti. L’assenza di contributi a fondo perduto dedicati all’acquisto delle mura e la chiusura temporanea dei grandi bandi settoriali del turismo non impediscono di costruire operazioni ad altissima efficienza di capitale: il baricentro dell’agevolazione si è semplicemente spostato sulla solidità della garanzia pubblica MCC (prorogata al 31 dicembre 2026) per il mattone e sulla straordinaria potenza del cumulo tra Nuova Sabatini e Iperammortamento 2026 per tutta la componente di automazione, domotica 4.0, software gestionali interconnessi e fotovoltaico efficiente.
A questa base nazionale trasversale si affiancano acceleratori mirati — dalla Linea Sviluppo Aziendale (con intensità particolarmente vantaggiose nelle aree assistite lombarde ex art. 107.3.c) fino a ON, Bando Nuova Impresa 2026, Autoimpiego Centro-Nord e Smart&Start Italia — la cui attivabilità dipende interamente da una progettazione societaria e temporale impeccabile eseguita prima di assumere qualsiasi impegno contrattuale vincolante. Separare con rigore le voci di spesa al netto di IVA, certificare l’interconnessione tecnologica e rispettare l’ordine cronologico delle comunicazioni sono i fattori che trasformano un insieme di norme complesse in un vantaggio competitivo concreto e misurabile per la nuova ospitalità lombarda.
⚖️ 12. Disclaimer e Avvertenze Informative
Il presente articolo ha finalità esclusivamente divulgativa, informativa e di orientamento preliminare in materia di finanza agevolata, credito bancario e fiscalità d’impresa, sulla base del quadro normativo e dello stato degli sportelli rilevati a novembre 2026. Le informazioni, le aliquote, i massimali e le simulazioni numeriche esposte rappresentano esempi di carattere generale e non costituiscono in alcun modo consulenza finanziaria, fiscale, contabile, legale o ingegneristica personalizzata, né rappresentano garanzia di accesso, concessione o erogazione di contributi pubblici o finanziamenti bancari.
La disciplina degli incentivi pubblici nazionali e regionali è soggetta a frequenti aggiornamenti normativi, modifiche dei decreti attuativi, variazioni delle circolari operative, rimodulazioni territoriali e possibile esaurimento anticipato delle dotazioni finanziarie stanziate. Prima di assumere decisioni di investimento, sottoscrivere contratti preliminari di compravendita, confermare ordini di fornitura o avviare lavori edili, è indispensabile verificare puntualmente in sede di istruttoria tecnica, contabile e bancaria: l’effettiva ammissibilità del codice ATECO e delle singole voci di spesa sugli avvisi vigenti, il rispetto delle soglie e delle regole di cumulabilità tra regimi di aiuto di Stato (de minimis e GBER), la capienza fiscale dell’impresa, i requisiti tecnici di interconnessione e certificazione dei beni e la disponibilità residua dei fondi pubblici. Si raccomanda sempre il confronto diretto con professionisti abilitati (dottori commercialisti, tecnici asseveratori, consulenti legali e intermediari bancari) per l’analisi specifica del proprio caso concreto.