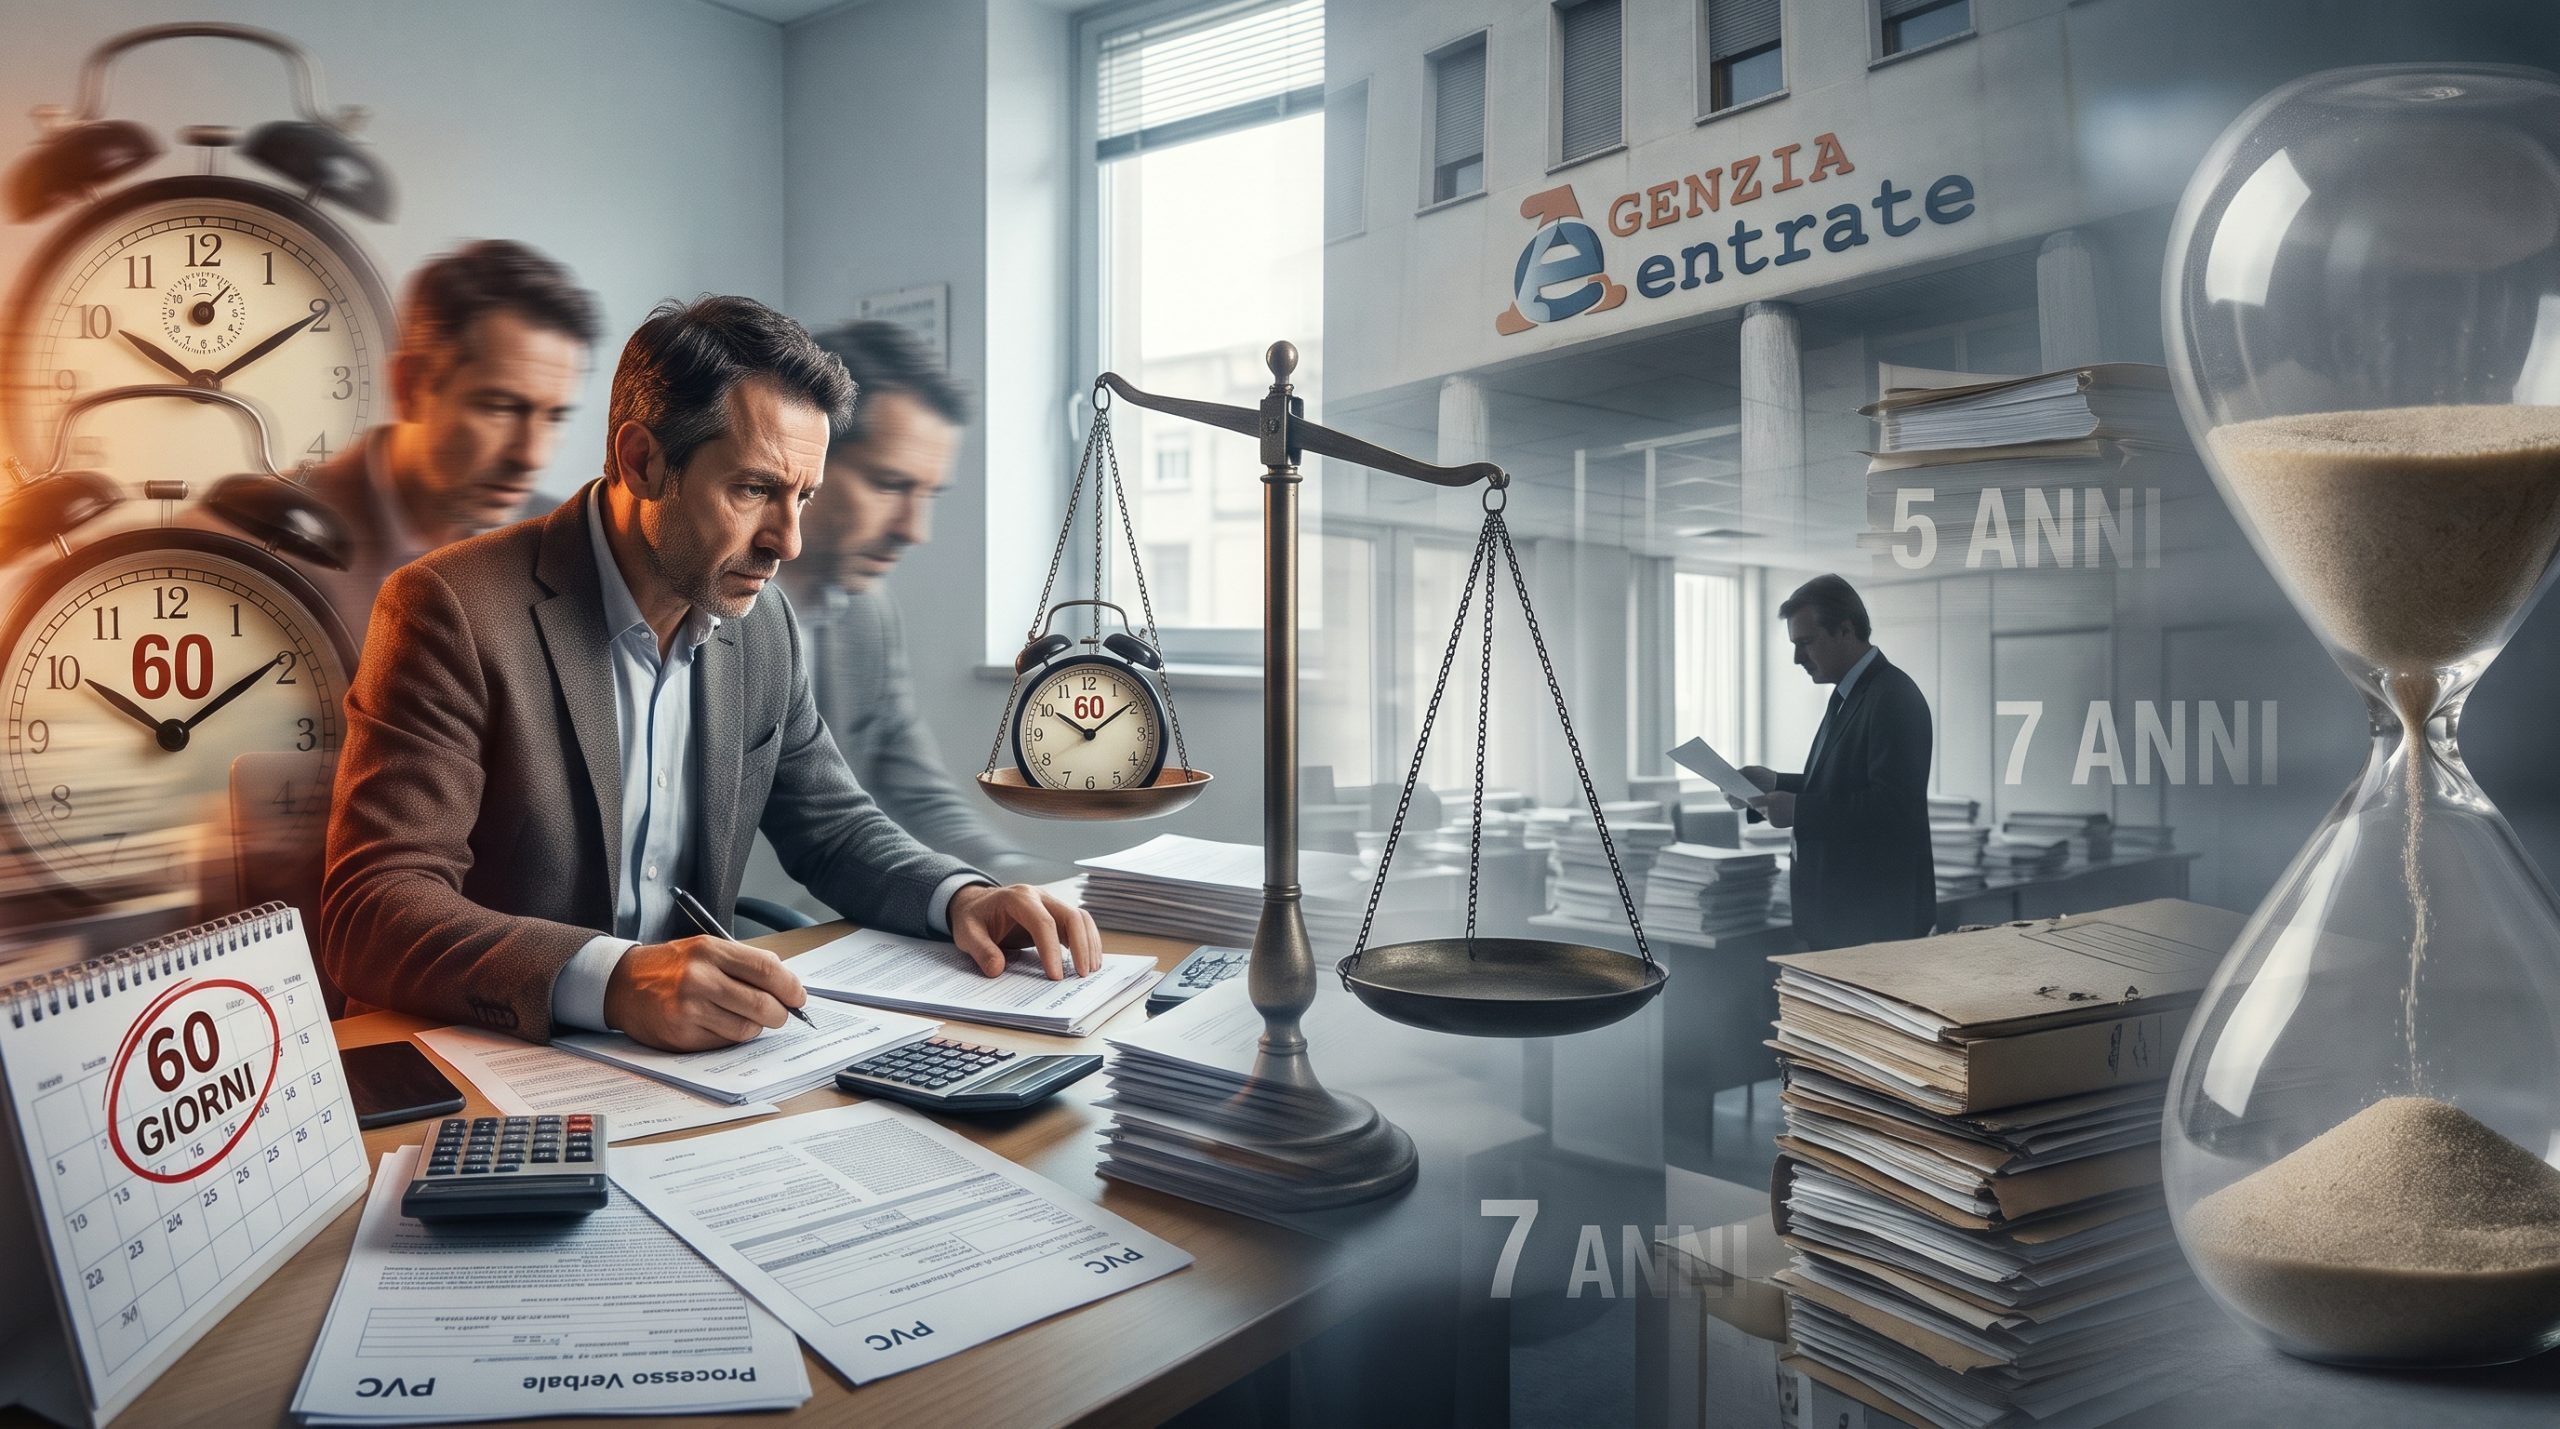
Scopri l’asimmetria delle tempistiche fiscali in Italia: il cittadino ha 60 giorni per difendersi, mentre l’Agenzia delle Entrate ha fino a 7 anni per l’accertamento.
⚖️ Il Grande Squilibrio Fiscale: Quando il Fisco ha Anni e il Cittadino solo Giorni
Introduzione: Il Paradosso del Tempo nel Sistema Fiscale Italiano ⏳
Nel complesso labirinto della burocrazia italiana, poche dinamiche risultano così frustranti e asimmetriche come il rapporto tra il cittadino (o l’impresa) e l’Amministrazione Finanziaria durante una controversia tributaria. Si tratta di una vera e propria sfida tra “Davide e Golia”, dove l’arma principale non è la fionda, bensì il tempo.
Da una parte troviamo il contribuente, il quale, nel momento in cui riceve una notifica di irregolarità o un Processo Verbale di Constatazione (PVC), si ritrova improvvisamente con un cronometro che scorre inesorabilmente. Ha a disposizione un termine rigoroso e perentorio – tipicamente di sessanta giorni – per raccogliere documenti, consultare professionisti, redigere memorie difensive e presentare le proprie giustificazioni. Un ritardo di un solo giorno può precludere ogni possibilità di difesa.
Dall’altra parte, invece, c’è l’Agenzia delle Entrate, la quale non è soggetta ad alcun cronometro a breve termine. Una volta che il cittadino ha inviato le proprie difese, l’Amministrazione non ha l’obbligo di rispondere tempestivamente. Il silenzio dell’Agenzia non equivale a un’archiviazione della pratica. Al contrario, il Fisco può rimanere in silenzio per anni, cullandosi nella facoltà di emettere un avviso di accertamento definitivo fino al 31 dicembre del quinto anno successivo a quello di presentazione della dichiarazione (o addirittura del settimo anno in caso di dichiarazione omessa).
Questo squilibrio procedurale genera uno stato di perenne incertezza. Costringe famiglie e imprese a vivere con una “Spada di Damocle” sulla testa, impossibilitati a pianificare il proprio futuro finanziario con serenità. In questo articolo, analizzeremo a fondo questa asimmetria, esplorandone le basi normative, i profili di (in)costituzionalità, i rischi operativi per i contribuenti e le migliori strategie per tutelarsi in un sistema che sembra viaggiare a due velocità contrapposte.
📑 Indice dei Contenuti
-
La Corsa Contro il Tempo: I 60 Giorni del Contribuente
-
Il Silenzio dell’Amministrazione: Perché “Chi Tace Non Acconsente”
-
I Termini di Decadenza del Fisco: I Famosi 5 e 7 Anni
-
Lo Scontro con i Principi Costituzionali e lo Statuto del Contribuente
-
Impatti Economici e Psicologici: Vivere nell’Incertezza
-
Vantaggi e Svantaggi del Sistema Attuale
-
Rischi Principali ed Errori da Evitare Assolutamente
-
Esempi Pratici e Simulazioni di Scenari
-
Tabella Comparativa: Cittadino vs Agenzia delle Entrate
-
Indicazioni Operative: Come Comportarsi Durante l’Attesa
-
FAQ: 15 Domande Frequenti sulle Tempistiche Fiscali
-
Conclusione: La Necessità di una Riforma Equa
-
Disclaimer Legale e Fiscale
1. La Corsa Contro il Tempo: I 60 Giorni del Contribuente 🏃♂️💨
Quando inizia una verifica fiscale, il contribuente viene catapultato in una dimensione temporale accelerata. Il momento cruciale si verifica con la consegna del Processo Verbale di Constatazione (PVC), il documento con cui i verificatori (es. Guardia di Finanza o funzionari dell’Agenzia) mettono per iscritto le presunte violazioni riscontrate.
A partire dalla data di notifica o consegna di questo documento, la legge concede al contribuente esattamente 60 giorni di tempo per presentare osservazioni, chiarimenti e memorie difensive. Questo termine è sancito dallo Statuto dei Diritti del Contribuente per garantire il contraddittorio preventivo.
Le Sfide dei 60 Giorni
In due mesi, un cittadino o un imprenditore deve:
-
Analizzare contestazioni complesse: Spesso i rilievi fiscali riguardano normative intricate, calcoli complessi e interpretazioni giurisprudenziali articolate.
-
Recuperare documentazione storica: Potrebbe essere necessario ritrovare fatture, estratti conto, contratti o e-mail risalenti a diversi anni prima.
-
Elaborare una strategia difensiva: Insieme ai propri consulenti, bisogna smontare le tesi dell’Agenzia punto per punto, allegando prove inconfutabili.
Se il contribuente non rispetta questo termine, perde un’opportunità fondamentale di fermare l’accertamento prima che venga formalmente emesso. Se, al contrario, rispetta il termine e invia un dossier perfetto, ci si aspetterebbe una risposta altrettanto rapida. È qui che, invece, inizia l’incubo.
2. Il Silenzio dell’Amministrazione: Perché “Chi Tace Non Acconsente” 🤐
Nel diritto amministrativo generale esiste spesso il principio del “silenzio-assenso”: se la Pubblica Amministrazione non risponde entro un certo termine a un’istanza del cittadino, la richiesta si considera accolta. Nel diritto tributario legato agli accertamenti, questo principio non esiste.
Dopo che il contribuente ha protocollato le sue memorie difensive entro i famosi 60 giorni, l’Agenzia delle Entrate deve (teoricamente) valutarle. Tuttavia, non ha alcuna scadenza temporale specifica per comunicare l’esito di questa valutazione.
L’Asimmetria del Silenzio
-
Nessuna conferma di archiviazione: Se l’Agenzia reputa valide le difese del contribuente e decide di non procedere, quasi mai invia una lettera formale di “archiviazione per accoglimento delle memorie”. Semplicemente, smette di scrivere.
-
L’attesa logorante: Il cittadino non sa se l’Ufficio sta ancora valutando i documenti, se ha archiviato il caso per manifesta infondatezza, o se sta semplicemente aspettando l’ultimo giorno utile per notificare l’avviso di accertamento.
-
Il paradosso della risposta posticipata: L’Amministrazione è tenuta a motivare nell’avviso di accertamento finale le ragioni per cui non ha accolto le memorie del contribuente. Ma questa “risposta” può arrivare a distanza di anni dal momento in cui le memorie sono state presentate.
Questo buco normativo lascia l’iniziativa e il controllo del tempo esclusivamente nelle mani dell’ente impositore, riducendo il cittadino a un ruolo di mera, e ansiosa, attesa.
3. I Termini di Decadenza del Fisco: I Famosi 5 e 7 Anni 🗓️
Ma se l’Agenzia delle Entrate non ha scadenze brevi, qual è il suo limite massimo? Il legislatore ha fissato dei termini di decadenza entro i quali l’accertamento deve essere obbligatoriamente notificato, pena la sua nullità. Questi termini, pur esistendo, sono estremamente dilatati.
In base alle normative in vigore, l’avviso di accertamento deve essere notificato:
-
Entro il 31 dicembre del quinto anno successivo a quello in cui è stata presentata la dichiarazione dei redditi (in caso di dichiarazione infedele o inesatta).
-
Entro il 31 dicembre del settimo anno successivo a quello in cui la dichiarazione avrebbe dovuto essere presentata (in caso di dichiarazione omessa o considerata nulla).
Come funziona il calcolo pratico?
Il periodo d’imposta non coincide con l’anno della dichiarazione.
-
Anno di imposta 2021.
-
Dichiarazione presentata nel 2022.
-
Termine dei 5 anni: Si calcolano cinque anni a partire dal 2023. Il termine scade il 31 dicembre 2027.
Ciò significa che per un’operazione commerciale avvenuta a gennaio 2021, il contribuente potrebbe ricevere un accertamento definitivo a dicembre 2027: quasi sette anni di distanza dal fatto reale. In caso di dichiarazione omessa per lo stesso anno, l’accertamento potrebbe arrivare a dicembre 2029.
Durante tutto questo tempo (un lustro o più), l’Agenzia può mantenere il silenzio sulle memorie presentate dal contribuente dopo un PVC, per poi colpire sul filo di lana dell’ultimo giorno utile.
4. Lo Scontro con i Principi Costituzionali e lo Statuto del Contribuente ⚖️
Questa asimmetria (60 giorni per il cittadino contro 5-7 anni per lo Stato) non è solo una questione di fastidio burocratico; solleva profonde e dibattute questioni di legittimità costituzionale e di rispetto dei diritti fondamentali.
L’Articolo 97 della Costituzione
La Costituzione Italiana, all’art. 97, sancisce il principio del buon andamento e dell’imparzialità dell’amministrazione. Un sistema in cui un ufficio pubblico impiega anni per esaminare una memoria di poche decine di pagine presentata da un cittadino, tenendolo all’oscuro dell’esito, fatica a rientrare nella definizione di “buon andamento”.
L’Articolo 3 della Costituzione
Il principio di uguaglianza e ragionevolezza. Pur essendo corretto che lo Stato abbia tempi congrui per combattere l’evasione fiscale, la sproporzione assoluta tra i tempi concessi alla difesa (pochi giorni) e i tempi concessi all’accusa (molti anni) appare irragionevole, creando uno squilibrio di potere che penalizza strutturalmente il più debole.
Lo Statuto dei Diritti del Contribuente (L. 212/2000)
Lo Statuto si basa sul principio della collaborazione e della buona fede reciproca (Art. 10). Se il cittadino collabora tempestivamente, fornendo chiarimenti in tempi record, la buona fede richiederebbe che l’Amministrazione rispondesse con altrettanta celerità. Invece, la prassi di far “decantare” i fascicoli fino all’ultimo giorno utile della decadenza viola apertamente lo spirito dello Statuto, trasformando la collaborazione in una trappola dell’attesa.
5. Impatti Economici e Psicologici: Vivere nell’Incertezza 🧠💶
Gli effetti del “silenzio prolungato” dell’Amministrazione Finanziaria non si limitano alle aule di giustizia tributaria, ma hanno ricadute pesantissime sulla vita reale delle persone e delle aziende.
L’Impatto sulle Aziende
-
Pianificazione Finanziaria Bloccata: Un’azienda con un PVC pendente sa di avere un rischio potenziale che può variare da poche migliaia a milioni di euro. Come si può pianificare l’assunzione di nuovo personale o l’apertura di un nuovo stabilimento con questo rischio latente?
-
Fondi Rischi e Bilanci: Le società sono obbligate a iscrivere in bilancio dei “fondi rischi e oneri” a fronte di controversie probabili. Congelare liquidità e utili per anni in attesa di un accertamento che potrebbe non arrivare mai significa sottrarre risorse preziose alla crescita aziendale.
-
Accesso al Credito: Le banche analizzano attentamente la Centrale Rischi e le pendenze legali e fiscali delle aziende. Un verbale fiscale importante, lasciato in sospeso per anni dall’Agenzia, può portare al declassamento del rating creditizio e alla revoca degli affidamenti bancari.
L’Impatto sui Privati Cittadini
-
Stress e Ansia Costante: Ricevere una visita ispettiva è già di per sé traumatico. Restare nel limbo per 5 o 7 anni genera uno stress psicologico continuo, il cosiddetto “danno da ritardo”, con il timore di trovare la fatidica raccomandata verde nella cassetta delle lettere ogni fine anno.
-
Costi di Consulenza: Il cittadino deve mantenere il mandato aperto con il proprio commercialista o avvocato per anni, chiedendo costantemente “ci sono novità?”, senza che il professionista possa fare nulla se non confermare che l’Ufficio tace.
-
Cumulo di Interessi e Sanzioni: Se l’Agenzia delle Entrate decide di emettere l’accertamento dopo 5 anni, le imposte richieste saranno maggiorate degli interessi di mora calcolati per tutto il lustro trascorso, rendendo il conto finale esponenzialmente più alto rispetto a un accertamento tempestivo.
6. Vantaggi, Svantaggi e Limiti dell’Attuale Asimmetria 📊
Per comprendere il fenomeno nella sua interezza, analizziamo i pro e i contro della normativa vigente, cercando di capire perché il sistema si è strutturato in questo modo.
Svantaggi, Rischi e Limiti per il Contribuente
-
❌ Incertezza perenne: Impossibilità di considerare chiusa una pratica fino allo spirare del termine decadenziale di legge (31 dicembre del quinto o settimo anno).
-
❌ Aumento oneri accessori: Gli anni di silenzio producono interessi legali e di mora che graveranno interamente sul contribuente in caso di soccombenza.
-
❌ Dispersione delle prove: A distanza di 6 o 7 anni dai fatti, testimoni potrebbero non essere più rintracciabili e memorie fisiche o digitali potrebbero andare distrutte o perse.
-
❌ Stress psicologico: La sensazione di impotenza di fronte a un ente statale irraggiungibile.
Gli (Apparenti) Vantaggi per lo Stato
-
✅ Gestione dei carichi di lavoro: L’Amministrazione Finanziaria ha storicamente difeso questi tempi lunghi a causa della cronica carenza di organico e dell’enorme mole di dati e verifiche da incrociare.
-
✅ Effetto deterrente: La paura di un accertamento prolungato spinge molti contribuenti ad accettare forme di condono preventivo (ravvedimento operoso, adesione) pur di chiudere subito la questione.
-
✅ Maggiore incasso potenziale: L’attesa genera interessi maggiori a favore dell’Erario.
L’Errore di Fondo: Il legislatore ha confuso l’efficienza della lotta all’evasione con la dilatazione dei tempi. Un fisco moderno ed equo dovrebbe essere implacabile ma rapido, permettendo al contribuente in buona fede di chiarire la sua posizione e a quello in malafede di essere sanzionato immediatamente, senza generare sacche di inefficienza e incertezza.
7. Rischi Principali ed Errori da Evitare Assolutamente ⚠️
In questa palude di tempi dilatati, il contribuente rischia di commettere errori strategici fatali. Ecco cosa non fare assolutamente durante l’attesa di un accertamento.
-
L’Illusione dello Scampato Pericolo: L’errore più comune è pensare: “È passato un anno da quando ho inviato le mie difese e non si è fatto sentire nessuno. Evviva, ho vinto!”. Sbagliato. Il silenzio non ha valore legale. Mai abbassare la guardia fino alla mezzanotte del 31 dicembre dell’anno di decadenza.
-
Distruggere la Documentazione: La legge prevede l’obbligo di conservazione delle scritture contabili per 10 anni (ai fini civilistici), ma molti contribuenti privati gettano le ricevute delle spese deducibili o i bonifici dei lavori di ristrutturazione dopo pochi anni. Se l’accertamento arriva al quinto anno, e voi avete buttato la prova al quarto anno credendo fosse finita, siete indifendibili. Regola d’oro: digitalizzate e conservate tutto oltre i limiti di legge se c’è un PVC pendente.
-
Non Accantonare Risorse Finanziarie: Continuare a prelevare utili o spendere i propri risparmi ignorando la potenziale mazzata fiscale in arrivo è un suicidio finanziario. Occorre creare un fondo di riserva proporzionato al rischio calcolato dal proprio consulente.
-
Ignorare le Notifiche (Giacenza): Con l’avvicinarsi della scadenza del quinto anno, specialmente tra novembre e dicembre, molti credono di salvarsi non ritirando le raccomandate. Errore gravissimo. La notifica per “compiuta giacenza” si perfeziona comunque, l’accertamento diventa definitivo e non potrete più fare ricorso.
-
Fare il “Fai da Te” Difensivo: Rispondere all’Agenzia delle Entrate con lettere scritte in proprio, cariche di emotività o rabbia, senza l’uso di precisi riferimenti giurisprudenziali. Un atto di accertamento richiede un approccio chirurgico.
8. Esempi Pratici e Simulazioni di Scenari 🧩
Per rendere tangibile questo asimmetrico squilibrio, simuliamo due scenari tipici.
Caso Studio A: La Fattura Contestata e il Silenzio Assordante
-
Il fatto: A maggio 2021 (Anno d’imposta 2020), la società “Alfa” subisce una verifica. I funzionari contestano la deducibilità di una fattura da 50.000 euro per inerenza. Viene redatto il PVC.
-
La reazione (i 60 giorni): L’amministratore di Alfa, terrorizzato, paga immediatamente i suoi consulenti. Lavorano giorno e notte e, al 45° giorno, depositano un voluminoso faldone che prova indiscutibilmente l’inerenza del costo.
-
L’attesa: Passa il 2022. Nessuna risposta. Passa il 2023. Silenzio. Passa il 2024. Alfa è frenata negli investimenti perché ha a bilancio un fondo rischi.
-
L’esito: Nel marzo 2026, l’Agenzia, rivedendo il caso, si accorge che le memorie di Alfa erano perfette. Archivia silenziosamente il caso nei propri sistemi interni, ma non avvisa Alfa. Alfa lo scoprirà solo il 1° gennaio 2027 (giorno successivo alla scadenza dei termini per l’anno 2020), tirando un sospiro di sollievo, ma avendo perso 5 anni di serenità operativa.
Caso Studio B: L’Attacco dell’Ultimo Minuto (L’Accertamento “Tardivo ma Legale”)
-
Il fatto: Il signor Rossi subisce un controllo sulla compravendita di un immobile nel 2022 (Dichiarazione redditi 2023). Gli viene contestata una maggiore plusvalenza.
-
La reazione: Presenta memorie nei 60 giorni.
-
La scadenza: Il termine di decadenza per l’Agenzia è il 31 dicembre 2028.
-
Il colpo di coda: L’Agenzia ignora la pratica per anni. Poi, l’Ufficio, sotto pressione per raggiungere gli obiettivi di budget di fine anno, riesuma la pratica a novembre 2028. Ignorando le difese originarie con una motivazione di facciata, il 20 dicembre 2028 notifica a Rossi un avviso di accertamento. Rossi deve ora pagare l’imposta, sanzioni pesantissime e ben sei anni di interessi di mora accumulated. Un’ingiustizia procedurale legalizzata.
9. Tabella Comparativa: Tempi e Obblighi (Fisco vs Cittadino) 📊
La seguente tabella sintetizza visivamente lo squilibrio di forze e di tempistiche in campo.
| Fase del Procedimento | Doveri del Cittadino / Contribuente | Doveri e Tempistiche dell’Agenzia delle Entrate |
| Notifica del Processo Verbale (PVC) | Deve firmare la ricezione e iniziare immediatamente a preparare le difese. | L’Ufficio notifica l’atto senza alcun preavviso specifico per il contribuente. |
| Termine per Memorie Difensive | Max 60 giorni. Termine perentorio. Un giorno di ritardo e le memorie potrebbero non essere lette. | Nessun termine. L’Agenzia riceve le memorie e non è obbligata a leggerle in tempi rapidi. |
| Obbligo di Risposta e Motivazione | Il cittadino deve motivare le proprie ragioni con prove chiare e tempestive. | L’Agenzia deve valutare le memorie prima di emettere l’accertamento, ma lo fa nei suoi tempi. |
| Silenzio dopo la Difesa | Ansia, necessità di accantonare fondi, incertezza del diritto. | Vantaggio strategico. Nessun obbligo di comunicare l’archiviazione. |
| Termine di Decadenza (Fine della possibilità di accertare) | N/A (Il cittadino subisce l’azione). | 31 Dicembre del 5° anno (Dich. infedele) o 7° anno (Dich. omessa) dall’anno di presentazione. |
| Esborso per Interessi | Paga gli interessi generati dai lunghi tempi di attesa imposti dallo Stato. | Incassa gli interessi derivanti dal proprio ritardo nell’emettere l’atto definitivo. |
10. Indicazioni Operative: Come Comportarsi Durante l’Attesa 🛠️
Come si sopravvive psicologicamente e operativamente in questo limbo temporale asimmetrico? L’unica difesa è l’organizzazione maniacale e l’atteggiamento proattivo.
-
Creare un Archivio “Inattaccabile” (Fascicolo Fiscale): Non appena inviate le memorie difensive (entro i 60 giorni), prendete tutto il dossier – PVC, estratti conto, fatture, quietanze, contratti, perizie, e-mail scambiate, memorie del professionista e ricevuta di protocollo dell’Agenzia – e createne tre copie. Una fisica (in cassaforte), una sul vostro computer e una nel Cloud. Assicuratevi che sia accessibile anche se cambiate consulente.
-
Monitoraggio Semestrale del Cassetto Fiscale: L’Agenzia potrebbe notificare avvisi bonari o atti tramite PEC o depositandoli nel Cassetto Fiscale. Non aspettate l’avviso di giacenza postale. Accedete regolarmente all’area riservata (o fatelo fare al vostro intermediario) per verificare l’esistenza di eventuali carichi pendenti.
-
Gestione Patrimoniale Preventiva: Durante i 5 o 7 anni di attesa, evitate operazioni straordinarie avventate (come lo svuotamento ingiustificato dei conti correnti o la donazione improvvisa di tutti i beni immobiliari ai figli). Queste operazioni, se fatte in pendenza di un accertamento o un PVC, possono innescare l’accusa penale di sottrazione fraudolenta al pagamento delle imposte (Art. 11, D.Lgs. 74/2000), trasformando una disputa amministrativa in un reato penale grave.
-
Utilizzo dell’Autotutela Preventiva (con parsimonia): In casi molto evidenti di errori materiali da parte dei verificatori (es. hanno contestato la mancata dichiarazione di una vendita che era stata regolarmente annullata con atto notarile), si può stimolare l’Ufficio con istanze di annullamento in autotutela. Tuttavia, spesso gli uffici lasciano cadere nel vuoto anche queste istanze.
-
Mantenere il Contatto col Professionista: Programmate un briefing annuale, specialmente a fine anno (novembre), con il vostro esperto di fiducia per ricalcolare i termini di decadenza e accertarsi che nulla sia sfuggito.
11. FAQ: 15 Domande Frequenti sulle Tempistiche Fiscali ❓
Per fugare ogni dubbio, ecco le risposte alle domande più pressanti su questo difficile tema.
1. Che cos’è esattamente un PVC? Il Processo Verbale di Constatazione (PVC) è l’atto conclusivo di una verifica fiscale (effettuata dalla GdF o dall’Agenzia) in cui vengono elencate le presunte violazioni tributarie riscontrate. Non è ancora una richiesta di pagamento.
2. Cosa succede se non presento le memorie difensive entro 60 giorni? Perdi il diritto al contraddittorio preventivo garantito dallo Statuto del Contribuente. L’Ufficio procederà a emettere l’avviso di accertamento basandosi esclusivamente sulla versione degli ispettori, ignorando le tue ragioni.
3. Se invio le mie difese al 61° giorno, vengono scartate? Legalmente il termine è perentorio. Tuttavia, la giurisprudenza ha talvolta stabilito che l’Agenzia debba comunque valutarle se l’avviso di accertamento non è stato ancora materialmente emesso. Ma è un rischio altissimo da non correre.
4. L’Agenzia delle Entrate mi avviserà se accoglie le mie difese? Quasi mai. Se l’Ufficio ritiene fondate le tue giustificazioni, la prassi comune è l’archiviazione interna (silenzio amministrativo), lasciandoti all’oscuro fino alla scadenza dei termini di decadenza.
5. Posso obbligare l’Agenzia a rispondermi? Purtroppo no. Nel sistema tributario non esiste uno strumento per intimare all’Amministrazione di pronunziarsi anticipatamente sull’archiviazione di un PVC.
6. Quando scade esattamente il potere di accertamento del Fisco? Per le dichiarazioni regolarmente presentate (ma ritenute infedeli), scade il 31 dicembre del quinto anno successivo a quello della dichiarazione. Per quelle omesse, scade il 31 dicembre del settimo anno.
7. I termini di 5 e 7 anni valgono per qualsiasi imposta? Generalmente sì. Questi termini (modificati dalla Legge di Stabilità 2016 per gli anni d’imposta dal 2016 in poi) valgono per le imposte sui redditi (IRPEF, IRES) e per l’IVA. Imposte locali (es. IMU) hanno regole proprie (solitamente 5 anni).
8. L’avviso di accertamento mi deve arrivare materialmente a casa entro il 31 dicembre? Per la validità dell’atto nei confronti del Fisco, conta la data in cui l’Agenzia affida la notifica alle Poste o al sistema PEC. Pertanto, l’ente può spedirlo il 31 dicembre, e a te arriverà nei primi giorni di gennaio, risultando comunque valido.
9. Se il silenzio dura anni, gli interessi continuano a correre? Sì, purtroppo. Se alla fine del quinto anno l’Agenzia emette l’accertamento, ti chiederà le imposte non pagate più gli interessi calcolati per tutti gli anni trascorsi, aggravando pesantemente l’importo.
10. La notifica del PVC interrompe la prescrizione/decadenza? No. Il rilascio di un Processo Verbale di Constatazione non fa “ripartire da zero” i famosi 5 o 7 anni. L’unico atto che blocca i termini è l’avviso di accertamento finale. (Eccezione: contestazioni penali dove i termini sono raddoppiati per le vecchie annualità pre-riforma).
11. C’è differenza tra decadenza e prescrizione? Sì. La decadenza (5 o 7 anni) è il tempo che il Fisco ha per “scoprire” l’errore e notificare l’accertamento. La prescrizione (solitamente 10 anni) è il tempo che il Fisco ha per incassare il credito tramite cartella esattoriale, una volta che l’accertamento è diventato definitivo.
12. Che succede se l’accertamento arriva dopo il 31 dicembre del quinto anno? Se l’atto ti viene spedito (o la PEC inviata) a partire dal 1° gennaio del sesto anno (in caso di dichiarazione presentata), l’atto è irrimediabilmente nullo per intervenuta decadenza. Basterà impugnarlo per farselo annullare dai giudici tributari.
13. L’avviso di accertamento deve citare le mie memorie difensive? Sì. A pena di nullità dell’atto stesso, l’Agenzia delle Entrate ha l’obbligo di “motivazione rafforzata”. Deve cioè spiegare specificamente, all’interno dell’accertamento, perché le memorie che hai presentato nei famosi 60 giorni non sono state ritenute idonee.
14. Posso vendere casa mia durante l’attesa di questi 5 anni? Sì, sei nel pieno godimento dei tuoi diritti civili. Tuttavia, se cedi tutto il tuo patrimonio (ad esempio, donando immobili ai figli) e risulti nullatenente quando arriva l’accertamento, potresti subire un’azione revocatoria o, in casi gravi di imposte elevate, una denuncia penale.
15. Se mi accorgo di avere torto dopo il PVC, devo aspettare 5 anni per pagare? No, ed è sconsigliato farlo. Se, dopo l’analisi del PVC, ti accorgi che il Fisco ha ragione, puoi ricorrere al “ravvedimento operoso” (se i termini lo consentono) o prestare acquiescenza / adesione prima dell’accertamento, beneficiando di forti sconti sulle sanzioni e fermando la corsa degli interessi.
12. Conclusione: La Necessità di una Riforma Equa e Bilanciata 🎯
Il rapporto tra cittadino e Amministrazione Finanziaria dovrebbe basarsi sulla fiducia reciproca e sulla certezza del diritto, pilastri fondamentali di ogni democrazia avanzata. Invece, l’attuale architettura normativa delle tempistiche accertative delinea un campo di battaglia obliquo.
Da un lato, il contribuente è chiamato a reazioni istantanee, sottoposto allo stress dei 60 giorni e alla minaccia della decadenza delle proprie difese. Dall’altro, l’Agenzia delle Entrate gode di un lassismo temporale strutturale, potendo ritardare l’emissione dell’atto definitivo per anni (fino al quinto o al settimo), senza doversi mai giustificare per questo ritardo. Il silenzio dell’amministrazione non è garanzia di innocenza, ma si trasforma in un limbo psicologico ed economico, con ricadute tangibili su investimenti, accesso al credito e serenità personale.
Questo squilibrio – che punisce il cittadino sia per i tempi (sanzioni e interessi cumulati negli anni) sia per l’incertezza – si scontra con l’articolo 97 della Costituzione e svuota di significato lo Statuto dei Diritti del Contribuente.
Un sistema tributario giusto non ha bisogno di sette anni per sanzionare un’irregolarità. La vera lotta all’evasione fiscale si fa con la certezza e la rapidità della pena e dell’accertamento. Fino a quando il legislatore non introdurrà tempi stringenti non solo per chi si difende, ma anche per chi accusa – magari imponendo all’Agenzia l’obbligo di chiudere formalmente e notificare l’esito della pratica entro tempi ragionevoli (es. un anno dal PVC) – i cittadini dovranno continuare a munirsi di pazienza, prudenza e archivi inattaccabili, navigando a vista in un mare di silenzio istituzionale.
13. Disclaimer Legale e Fiscale ⚖️
Il presente articolo ha esclusivamente finalità informative, divulgative ed educative e non costituisce in alcun modo consulenza legale, fiscale, tributaria o professionale. Le informazioni contenute, sebbene elaborate con la massima cura e attenzione per riflettere i principi generali dell’ordinamento giuridico e tributario italiano al momento della stesura, non possono essere considerate esaustive, né possono sostituire il parere specifico, individuale e qualificato di un professionista abilitato (Dottore Commercialista, Avvocato Tributarista, ecc.).
La materia fiscale e i termini di decadenza, accertamento e prescrizione sono soggetti a continue riforme normative, interpretazioni ministeriali (Circolari e Risoluzioni dell’Agenzia delle Entrate) e mutamenti giurisprudenziali da parte delle Corti di Giustizia Tributaria e della Corte di Cassazione. Inoltre, le tempistiche e le procedure possono variare profondamente a seconda delle specificità del caso concreto (es. dichiarazioni omesse, reati tributari che in passato comportavano il raddoppio dei termini, condoni e sanatorie in vigore). L’autore del testo non si assume alcuna responsabilità civile, penale o amministrativa per danni, sanzioni, perdite o pregiudizi economici subiti, in modo diretto o indiretto, derivanti dall’utilizzo delle informazioni qui riportate. Si invita sempre il lettore a non intraprendere iniziative “fai-da-te” e a sottoporre qualsiasi notifica fiscale, PVC, o avviso di accertamento a un professionista esperto e regolarmente iscritto all’albo per la tutela tempestiva dei propri diritti.