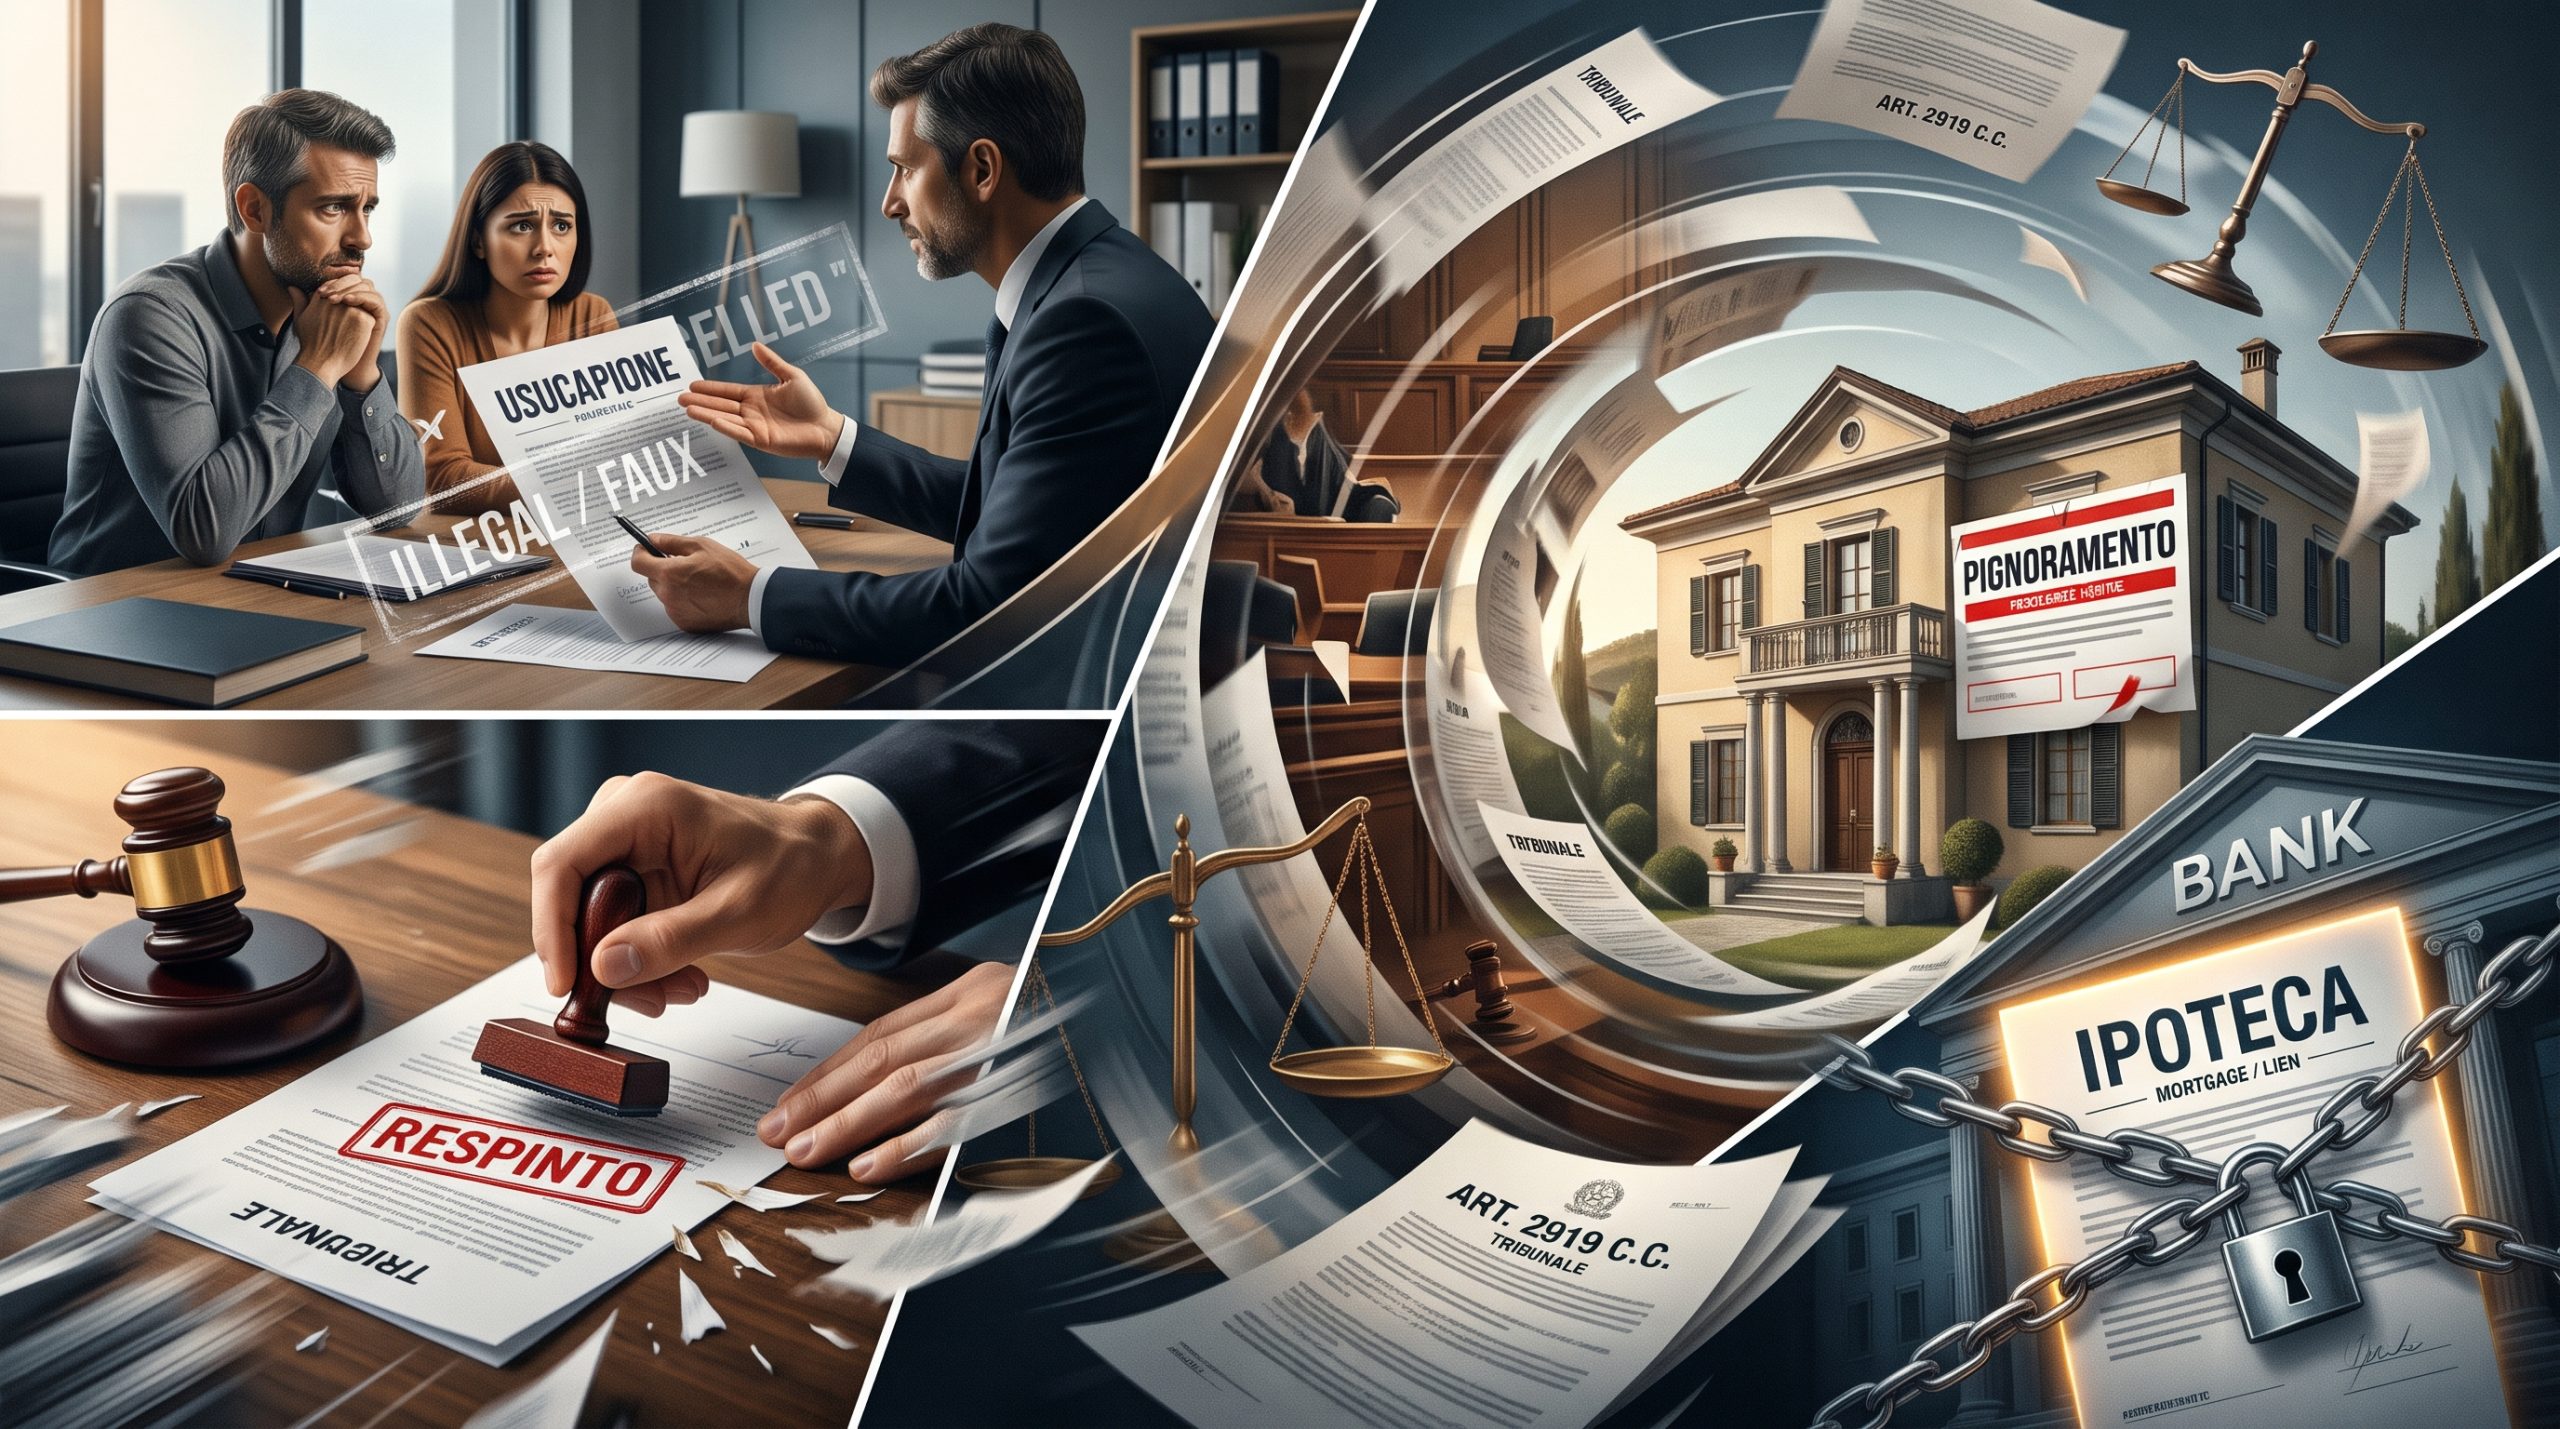
Scopri perché simulare un’usucapione con un amico per salvare la casa dal pignoramento bancario è un grave errore. Analisi dell’Art. 2919 c.c., rischi penali e reali alternative legali.
🏡 Pignoramento Immobiliare e Falsa Usucapione: Perché Questo “Trucco” Non Salva la Tua Casa
Quando si affronta il dramma di un pignoramento immobiliare, la disperazione può spingere i debitori a cercare scappatoie legali per salvare la propria casa. Una delle “leggende metropolitane” più diffuse e pericolose nel mondo del debito bancario è quella della falsa usucapione.
Secondo questa fallace teoria, basterebbe accordarsi con un amico o un parente, fargli rivendicare il possesso ininterrotto dell’immobile per vent’anni e ottenere una sentenza di usucapione per “ripulire” la casa dall’ipoteca della banca, sottraendola così all’asta giudiziaria.
Nulla di più falso e pericoloso.
La Corte di Cassazione e il Codice Civile italiano parlano chiaro: le ipoteche e i gravami preesistenti non vengono cancellati da sentenze di usucapione orchestrate ad arte. In questo articolo, analizzeremo nel dettaglio, dal punto di vista giuridico e pratico, perché questa strategia è destinata al fallimento, quali gravissimi rischi comporta e quali sono, invece, le vere alternative legali per gestire una crisi da sovraindebitamento.
📑 Indice dei Contenuti
-
Introduzione al Problema: L’Illusione di Salvare la Casa
-
Cos’è l’Usucapione: La Legge vs La Truffa
-
Il Falso Mito: L’Anatomia della Strategia Fallace
-
Il Muro Invalicabile: L’Articolo 2919 del Codice Civile
-
Il Diritto di Sequela dell’Ipoteca: Perché la Banca Vince Sempre
-
La Posizione Categorica della Corte di Cassazione
-
Rischi Penali e Civili: Dal Reato di Frode alle Spese Legali
-
Tabella Comparativa: Usucapione Reale vs Falsa Usucapione
-
Esempi Pratici e Simulazioni degli Scenari
-
Vantaggi, Svantaggi ed Errori Fatali da Evitare
-
Le Vere Alternative Legali al Pignoramento
-
Indicazioni Operative: Cosa Fare Davanti a un Pignoramento
-
15 FAQ (Domande Frequenti) sull’Argomento
-
Conclusione Riepilogativa
-
Disclaimer Legale
1. 🛑 Introduzione al Problema: L’Illusione di Salvare la Casa
Ricevere un atto di precetto o un pignoramento immobiliare è uno degli eventi più stressanti che una famiglia o un imprenditore possa affrontare. La prospettiva di perdere l’immobile, magari acquistato con i sacrifici di una vita, e di vederlo svenduto all’asta giudiziaria (spesso a una frazione del suo reale valore di mercato) genera panico.
È in questo terreno di vulnerabilità che proliferano i “cattivi consiglieri”. Spesso, il debitore riceve il suggerimento di creare un finto contenzioso civile per usucapione. L’idea di fondo è ingannevolmente semplice: far dichiarare da un giudice che la proprietà non è più del debitore (e quindi non può essere pignorata), ma di una terza persona compiacente, acquisita tramite il possesso pacifico e ininterrotto per 20 anni.
Chi propone queste soluzioni ignora (o finge di ignorare) l’architettura del diritto civile italiano, l’efficacia dei registri immobiliari e le severe contromisure che gli istituti di credito e i giudici dell’esecuzione applicano quotidianamente.
2. 📖 Cos’è l’Usucapione: La Legge vs La Truffa
Per comprendere perché il trucco fallisce, bisogna prima capire cos’è realmente l’usucapione.
L’usucapione è un modo di acquisto della proprietà a titolo originario. Si realizza quando una persona possiede un bene altrui in modo:
-
Pacifico (senza violenza);
-
Pubblico (non di nascosto);
-
Ininterrotto;
-
Prolungato nel tempo (generalmente 20 anni per gli immobili, secondo l’Art. 1158 c.c.).
L’istituto nasce per premiare chi si prende cura di un bene abbandonato dal legittimo proprietario, garantendo la certezza dei rapporti giuridici.
L’Uso Distorto (La Falsa Usucapione)
Nella strategia fallace, non vi è alcun reale possesso ventennale. Il debitore e il complice (un amico, un cugino, un vicino di casa) si mettono d’accordo: il complice avvia una causa civile citando in giudizio il debitore per il riconoscimento dell’usucapione. Il debitore non si difende (rimane contumace) o ammette i fatti, agevolando l’emissione di una sentenza che trasferisce la proprietà. L’obiettivo? Dire alla banca: “L’immobile non è più mio, non puoi pignorarlo”.
3. 🎭 Il Falso Mito: L’Anatomia della Strategia Fallace
Analizziamo nel dettaglio come viene (mal) strutturato questo piano dai debitori mal consigliati:
-
L’Accordo Sottobanco: Il proprietario di casa (pieno di debiti) si accorda con il signor X.
-
La Finta Causa: Il signor X avvia una procedura di mediazione o una causa civile, dichiarando falsamente di aver vissuto e gestito quella casa come fosse sua per 20 anni, pagando utenze e lavori (spesso producendo prove fittizie o testimoni falsi).
-
L’Assenza di Difesa: Il proprietario debitore non si oppone. La causa scorre velocemente e il giudice, basandosi sulle non-contestazioni, emette una sentenza di usucapione.
-
La Trascrizione: Il signor X trascrive la sentenza in Conservatoria, diventando formalmente il nuovo proprietario.
-
L’Illusione del Salvataggio: Quando la banca notifica il pignoramento, il debitore risponde che la casa è di X. A sua volta, X pensa che, essendo diventato proprietario “a titolo originario”, la casa sia esente dai debiti del precedente proprietario.
Dove crolla questo castello di carte? Esattamente contro il muro della legge, delle tempistiche di trascrizione dell’ipoteca e del diritto bancario.
4. ⚖️ Il Muro Invalicabile: L’Articolo 2919 del Codice Civile
Il legislatore italiano ha previsto ampiamente queste manovre evasive. L’ostacolo principale per il debitore è l’Articolo 2919 del Codice Civile, intitolato “Effetto della trascrizione del pignoramento”.
La norma stabilisce un principio fondamentale:
“L’alienazione delle cose pignorate non ha effetto in pregiudizio del creditore pignorante e dei creditori che intervengono nell’esecuzione, sebbene non vi sia stata opposizione.”
Ma la questione si fa ancora più stringente prima del pignoramento, ovvero al momento della nascita del debito. Quando si acquista una casa con un mutuo (o si concede un immobile a garanzia di un fido aziendale), la banca iscrive un’ipoteca nei Registri Immobiliari.
Priorità delle Trascrizioni e Diritto di Garanzia
L’ipoteca è una garanzia reale che attribuisce al creditore il diritto di espropriare il bene vincolato per soddisfarsi sul ricavato, anche se il bene è passato in proprietà di terzi (Art. 2808 c.c.). Se l’ipoteca della banca è iscritta prima che la causa di usucapione venga trascritta (o addirittura prima che i finti 20 anni di possesso siano iniziati e compiuti), l’ipoteca resta saldamente incollata alla casa.
5. 🔗 Il Diritto di Sequela dell’Ipoteca: Perché la Banca Vince Sempre
Il cuore del fallimento della finta usucapione sta nel Diritto di Sequela (o diritto di seguito) intrinseco all’ipoteca.
Questo principio giuridico significa che il diritto di garanzia della banca “insegue” il bene. Non importa chi diventi il nuovo proprietario dell’immobile, l’ipoteca viaggia insieme alle mura.
Se Tizio ha una casa con un’ipoteca bancaria del 2010 e Caio (il complice) ottiene una finta sentenza di usucapione nel 2024:
-
Caio diventa effettivamente proprietario della casa.
-
Ma acquista una casa ipotecata.
-
La banca può legittimamente pignorare la casa a Caio (in qualità di terzo datore/acquirente di bene ipotecato) e mandarla all’asta per rientrare del debito di Tizio.
L’unico scenario, rarissimo e quasi impossibile da simulare falsamente in tribunale, in cui l’usucapione vincerebbe sull’ipoteca è quello in cui si riesca a dimostrare che i 20 anni di possesso utile all’usucapione si sono completati integralmente prima della data di iscrizione dell’ipoteca. Tuttavia, i giudici, di fronte all’intervento di una banca creditrice, esigono prove documentali granitiche (non certo due testimonianze di favore) per retrodatare un usucapione a svantaggio di una garanzia creditizia trascritta.
6. 🏛️ La Posizione Categorica della Corte di Cassazione
La giurisprudenza di legittimità ha smontato sistematicamente queste pratiche fraudolente. La Corte di Cassazione ha affrontato innumerevoli volte il conflitto tra un creditore ipotecario/pignorante e un terzo che rivendica l’usucapione.
L’orientamento consolidato stabilisce che:
-
Inefficacia delle sentenze accomodanti: Se l’usucapione viene accertata con una sentenza successiva all’iscrizione ipotecaria o alla trascrizione del pignoramento, la banca ha il diritto di ignorare il trasferimento di proprietà per quanto riguarda l’esecuzione forzata.
-
Opponibilità ai terzi: L’ipoteca iscritta rende del tutto insensibile il creditore rispetto a qualunque cambiamento di intestazione successivo. L’asta procederà e il giudice dell’esecuzione trasferirà l’immobile all’aggiudicatario, libero da pesi.
-
Azione Revocatoria non necessaria: Spesso la banca non ha nemmeno bisogno di intraprendere una lunga e costosa “Azione Revocatoria” per annullare la sentenza di usucapione; le basta far valere la precedenza della propria trascrizione ipotecaria o del pignoramento.
7. 🚨 Rischi Penali e Civili: Dal Reato di Frode alle Spese Legali
Scegliere la via della falsa usucapione non è solo inutile per salvare l’immobile, ma è estremamente pericoloso per la fedina penale e il portafoglio, sia del debitore che del suo complice.
Rischi Penali ⚖️
-
Falsa Testimonianza e Falso Giuramento (Artt. 372 e 371 c.p.): Per ottenere l’usucapione servono dei testimoni. Far dichiarare il falso a degli amici davanti a un giudice per attestare 20 anni di possesso inesistente è un reato grave, punito con la reclusione.
-
Frode Processuale (Art. 374 c.p.): Indurre in inganno il giudice civile alterando lo stato dei luoghi o creando documenti retrodatati (finte bollette, finte ricevute di lavori) configura un reato contro l’amministrazione della giustizia.
-
Mancata esecuzione dolosa di un provvedimento del giudice / Sottrazione fraudolenta al pagamento di imposte (se ci sono debiti con il fisco).
Rischi Civili e Finanziari 📉
-
Spese Legali Raddoppiate: Il debitore dovrà pagare l’avvocato per la finta causa di usucapione e poi subirà comunque il pignoramento, con addebito delle spese di esecuzione da parte della banca.
-
Condanna per Lite Temeraria (Art. 96 c.p.c.): Se la banca interviene nella causa di usucapione dimostrando la collusione tra le parti, il giudice condannerà il debitore e il finto acquirente al risarcimento dei danni per aver azionato un giudizio con malafede.
-
Perdita totale di controllo: Una volta che il complice ottiene la proprietà (seppur ipotecata), legalmente la casa è sua. Se questa persona decide di non rispettare gli accordi verbali presi sottobanco, il debitore si troverà senza casa, estromesso da chi riteneva un amico, ma con i debiti ancora intestati a sé presso la banca.
8. 📊 Tabella Comparativa: Usucapione Reale vs Falsa Usucapione
Per rendere ancora più chiara la differenza tra l’istituto legale genuino e la frode, osserviamo questa tabella:
| Caratteristica | Usucapione Genuina Reale | Falsa Usucapione (Strategia Anti-Pignoramento) |
| Origine del Possesso | Subentro de facto in immobile abbandonato o non curato dal titolare. | Accordo occulto tra debitore e complice. |
| Durata effettiva | Oltre 20 anni ininterrotti e dimostrabili. | Spesso il complice non ha mai vissuto nell’immobile. |
| Prove portate in giudizio | Testimonianze storiche terze, fatture di ristrutturazione, utenze storiche reali. | Prove artefatte, documenti recenti spacciati per vecchi, testimoni compiacenti a rischio penale. |
| Atteggiamento del proprietario | Contumacia reale (non sa o non gli interessa della causa). | Contumacia strategica (non si difende apposta per far vincere l’amico). |
| Esito vs Ipoteca Bancaria | Se conclusa 20 anni prima dell’ipoteca, può (con molta difficoltà probatoria) prevalere. | Fallisce sempre. L’ipoteca o il pignoramento anteriore prevalgono per Art. 2919 c.c. |
| Rischi legali | Fisiologici a qualsiasi giudizio civile. | Altissimo rischio di incriminazione per truffa e falsa testimonianza. |
9. 🔍 Esempi Pratici e Simulazioni degli Scenari
Scenario A: La Banca scopre il trucco prima della sentenza
Marco è in arretrato con il mutuo. Si accorda con il cognato Luigi. Luigi cita in giudizio Marco per usucapione. L’immobile ha un’ipoteca iscritta dalla Banca X dieci anni prima.
-
La Banca X viene a conoscenza della causa (spesso i creditori monitorano i registri).
-
La Banca interviene volontariamente nel processo.
-
Gli avvocati della Banca dimostrano che Marco ha vissuto lì, ha pagato le prime rate del mutuo ed era il solo a gestire la casa fino a pochi mesi prima.
-
Risultato: Il Giudice rigetta la domanda di usucapione, trasmette gli atti alla Procura della Repubblica per sospetta frode, e Marco viene condannato a pagare tutte le spese legali. Il pignoramento procede.
Scenario B: La Finta Usucapione va a buon fine, ma l’asta si fa lo stesso
Silvia riesce, nel silenzio generale, a ottenere una sentenza che dichiara il cugino Roberto proprietario della sua casa tramite usucapione.
-
Roberto trascrive la sentenza e diventa proprietario. Silvia crede di essersi salvata.
-
Un anno dopo, la Banca notifica il precetto e pignora l’immobile.
-
Roberto fa opposizione dicendo: “La casa è mia, l’ho usucapita”.
-
Il Giudice dell’Esecuzione applica il diritto di sequela: la sentenza di usucapione non ha purgato (cancellato) l’ipoteca iscritta anni prima.
-
Risultato: La casa di Roberto (ex di Silvia) va all’asta. Silvia resta debitrice per l’eventuale residuo non coperto dalla vendita all’asta. Roberto perde il bene. Lo stratagemma è stato inutile e dispendioso.
10. ⚠️ Vantaggi, Svantaggi ed Errori Fatali da Evitare
Vantaggi
-
ASSOLUTAMENTE NESSUNO. Dal punto di vista giuridico ed economico, non esiste alcun vantaggio reale nel tentare questa manovra. Si tratta di un puro miraggio generato da disinformazione.
Svantaggi e Rischi Reali
-
Esposizione Penale: Rischio di denunce per frode processuale e falsa testimonianza (per sé e per i terzi coinvolti).
-
Perdita Finanziaria: Costi esorbitanti per parcelle legali, tasse di registrazione delle sentenze e condanne per lite temeraria.
-
Peggioramento della situazione debitoria: Il tempo perso rincorrendo questa illusione farà maturare ulteriori interessi moratori sul debito principale.
-
Perdita di Fiducia del Creditore: Le banche, di fronte a tentativi di frode, chiudono ogni canale di negoziazione amichevole (come un eventuale saldo e stralcio).
Errori Fatali da Evitare
-
Fidarsi dei “consulenti miracolosi”: Diffidare sempre da professionisti o agenzie che propongono stratagemmi “segreti” o “ai limiti della legge” per eludere le norme del Codice Civile.
-
Coinvolgere familiari nei propri debiti: Mettere amici o parenti nella posizione di dover mentire a un giudice rovina rapporti personali e li espone al carcere.
-
Ignorare le notifiche bancarie: Il tempo è il nemico numero uno. Più si ritarda una gestione lecita del debito, più le opzioni si riducono.
11. 💡 Le Vere Alternative Legali al Pignoramento
Se la falsa usucapione è una trappola mortale, cosa può fare di concreto un debitore per tutelarsi? La legge italiana offre strumenti efficaci e leciti per gestire il sovraindebitamento e, in molti casi, evitare che la casa finisca all’asta.
A. Saldo e Stralcio Immobiliare
È la soluzione più efficace. Consiste in un accordo transattivo con la banca (e gli altri eventuali creditori). Si propone di pagare una somma inferiore rispetto al debito totale, ma subito o a brevissima scadenza.
-
Come funziona: Spesso si trova un acquirente terzo sul libero mercato. L’acquirente paga la somma pattuita alla banca. La banca incassa, rinuncia al debito residuo e cancella contestualmente l’ipoteca, chiudendo il pignoramento.
-
Il vantaggio: Il debitore ne esce “pulito”, senza debito residuo e senza segnalazioni negative permanenti nelle banche dati (CRIF), cosa che non avviene in caso di svendita all’asta.
B. Legge sul Sovraindebitamento (Codice della Crisi d’Impresa)
L’ex “Legge Salvasuicidi” (Legge 3/2012, oggi inglobata nel nuovo Codice della Crisi d’Impresa e dell’Insolvenza) permette ai soggetti non fallibili (famiglie, consumatori, piccoli artigiani) di proporre un piano di ristrutturazione dei debiti al Tribunale.
-
Se il piano viene approvato, il giudice può bloccare le esecuzioni immobiliari (pignoramenti) in corso e stralciare gran parte del debito che il soggetto non è in grado di pagare in base al suo reale reddito.
C. Conversione del Pignoramento (Art. 495 c.p.c.)
Se il debitore ha disponibilità finanziaria mensile ma non dispone dell’intera somma subito, può chiedere la conversione del pignoramento. Si sostituisce all’immobile pignorato una somma di denaro.
-
Occorre versare subito un quinto del debito.
-
Il giudice rateizza il resto (fino a un massimo di 48 mesi).
-
Finché si pagano le rate, la casa è salva e l’asta è bloccata.
D. Rinegoziazione del Mutuo (Fondo di Sospensione o Ristrutturazione)
Intervenendo prima che la situazione diventi irrecuperabile (prima del precetto o pignoramento), si possono attivare fondi statali (come il Fondo Gasparrini) o negoziare direttamente con l’istituto di credito un allungamento del piano di ammortamento per abbassare la rata.
12. 🛠️ Indicazioni Operative: Cosa Fare se si Rischia il Pignoramento
Per il lettore che si trova in gravi difficoltà economiche o ha appena ricevuto un atto giudiziario dalla banca, ecco una checklist operativa concreta:
-
Non nascondere la testa sotto la sabbia: Aprire tutte le raccomandate. Rifiutare la firma al postino non blocca i termini legali, peggiora solo la situazione (la notifica si perfeziona per giacenza).
-
Agire con tempestività: Più si è vicini all’asta, più è difficile negoziare. Una pratica di “Saldo e Stralcio” va avviata possibilmente prima che venga nominato il Perito del Tribunale.
-
Mappare i debiti: Richiedere una visura CRIF e una visura ipotecaria aggiornata sull’immobile per capire esattamente chi sono i creditori e a quanto ammontano le ipoteche.
-
Rivolgersi a Esperti Reali e Qualificati: Evitare i “santoni del debito” che propongono usucapioni finte o trust fasulli. Affidarsi a professionisti legali e fiscali specializzati in diritto bancario ed esecuzioni immobiliari, che operano nel recinto della legalità.
-
Valutare la vendita sul libero mercato: A volte, vendere la casa a prezzo di mercato prima dell’asta è il male minore. Permette di estinguere il debito, salvare il proprio profilo creditizio e, in molti casi, conservare una parte di liquidità.
13. ❓ 15 FAQ: Domande Frequenti e Risposte Complete
1. L’usucapione cancella automaticamente l’ipoteca della banca? No, assolutamente. Secondo la legge e la giurisprudenza della Cassazione, se l’ipoteca è stata iscritta prima che si compiano i requisiti dell’usucapione, l’ipoteca resta valida e opponibile al nuovo proprietario.
2. Cosa stabilisce esattamente l’Articolo 2919 del Codice Civile? Stabilisce che se la casa viene venduta o trasferita dopo la trascrizione del pignoramento, tale trasferimento non ha alcun effetto per il creditore che ha pignorato il bene. La banca procederà all’asta come se il trasferimento non fosse mai avvenuto.
3. Posso accordarmi con un amico per fingere un’usucapione e salvare casa? È una truffa processuale. Non solo non salverai la casa, ma esporrai te stesso e il tuo amico a procedimenti penali per frode e falsa testimonianza, oltre a pagare spese legali enormi.
4. Cos’è il “Diritto di Sequela”? È la caratteristica fondamentale dell’ipoteca. Significa che il diritto di garanzia (il potere della banca di pignorare e vendere il bene) “segue” l’immobile in tutte le sue vicende, indipendentemente da chi ne diventi proprietario in futuro.
5. Cosa succede se l’immobile va all’asta nonostante l’usucapione fittizia? L’immobile verrà regolarmente venduto. L’aggiudicatario (chi vince l’asta) riceverà la casa libera da pesi grazie al decreto di trasferimento del giudice, neutralizzando totalmente la finta usucapione.
6. La banca si oppone sempre in questi casi? Sì. Le banche hanno uffici legali strutturati e monitorano i registri immobiliari. Se notano un cambio di proprietà sospetto su un bene ipotecato, intervengono nella causa, smontano la finta usucapione e procedono con il pignoramento.
7. Un giudice si accorge se l’usucapione è falsa? I giudici civili sono oggi molto attenti a questi espedienti. Se notano l’assenza di contrasto tra le parti (contumacia strategica) su un immobile gravato da mutui in default, esigono prove documentali ferree, non accontentandosi di due semplici testimonianze.
8. Quanto tempo serve per ottenere una vera usucapione? Occorrono 20 anni di possesso continuo, ininterrotto, pacifico e pubblico per i beni immobili (Art. 1158 c.c.). Per l’usucapione abbreviata (10 anni) serve un titolo idoneo e la trascrizione in buona fede.
9. Chi paga le spese legali se la banca vince contro la finta usucapione? Il giudice condannerà in solido il debitore originario e il complice (colui che ha tentato la finta usucapione) a pagare tutte le spese legali del processo, incrementando il debito.
10. La finta usucapione ferma temporaneamente le aste? Raramente. Il Giudice dell’Esecuzione solitamente non sospende l’asta a meno che non ci siano gravissimi fondamenti giuridici o ingenti depositi cauzionali, sapendo che spesso l’azione di terzi ha scopo puramente dilatorio e fraudolento.
11. Qual è la vera via d’uscita se la casa sta per essere pignorata? Il Saldo e Stralcio. Permette di chiudere il debito pagando un importo ridotto in un’unica soluzione, spesso vendendo la casa sul libero mercato prima dell’asta, senza lasciare “code” debitorie (debiti residui).
12. La Legge sul Sovraindebitamento può bloccare l’asta senza inganni? Sì. Presentando un piano di ristrutturazione del debito al Tribunale, se ritenuto ammissibile e fattibile, il giudice ha il potere di sospendere le procedure esecutive, pignoramento compreso, in maniera del tutto legale e trasparente.
13. L’usucapione funziona per i debiti con l’Agenzia delle Entrate – Riscossione? No. Lo stesso principio del pignoramento bancario vale per le trascrizioni e i pignoramenti esattoriali (ex Equitalia). L’espediente fallisce allo stesso identico modo contro il fisco.
14. Se riesco a far usucapire la casa a mio figlio, è la stessa cosa? È ancora più evidente la simulazione. Le cause di usucapione tra parenti stretti (padre-figlio, moglie-marito) accendono immediatamente campanelli d’allarme nei tribunali e vengono respinte per carenza dell’animus possidendi disgiunto da quello del proprietario convivente.
15. Perché ci sono persone su internet che consigliano questa strategia? Purtroppo il web è pieno di falsi professionisti, improvvisati o venditori di “consulenze truffa”. Promettono miracoli per estorcere parcelle anticipate a persone disperate, per poi scomparire quando il tribunale boccia la manovra e manda la casa all’asta. Affidatevi solo ad avvocati e consulenti regolarmente iscritti e trasparenti.
14. 📌 Conclusione Riepilogativa
Affrontare un debito immobiliare e lo spettro di un pignoramento richiede coraggio, tempismo e l’uso degli strumenti legali corretti. Cercare scorciatoie fraudolente come la simulazione di una falsa usucapione equivale a giocare con il fuoco: non solo l’operazione è destinata a schiantarsi contro il muro dell’Articolo 2919 del Codice Civile e del diritto di sequela delle ipoteche, ma espone il debitore (e chi lo asseconda) a conseguenze penali ed economiche devastanti, peggiorando irrimediabilmente la situazione.
Le banche non spariscono davanti a un trucco burocratico e i giudici sanno riconoscere queste truffe. L’unico vero modo per proteggere sé stessi, la propria famiglia e il proprio patrimonio residuo è affrontare il debito frontalmente con soluzioni normate e definitive: il Saldo e Stralcio, la rinegoziazione o l’accesso alle procedure per il Sovraindebitamento. La disperazione è cattiva consigliera; la legge, se utilizzata bene e con i giusti professionisti, offre sempre una via di riabilitazione concreta.
15. ⚖️ Disclaimer Legale
Le informazioni contenute nel presente articolo hanno scopo esclusivamente divulgativo e informativo. Sebbene i contenuti siano stati redatti con la massima cura basandosi sulle normative vigenti (Codice Civile italiano) e sugli orientamenti consolidati della giurisprudenza (Corte di Cassazione), essi non costituiscono in alcun modo parere legale o consulenza professionale. La materia delle esecuzioni immobiliari, delle garanzie ipotecarie e dei diritti reali è complessa e soggetta a variabili specifiche legate ai singoli casi concreti, oltre che a potenziali mutamenti giurisprudenziali o normativi. L’autore e l’editore del presente blog non si assumono alcuna responsabilità per danni, diretti o indiretti, derivanti dall’utilizzo, in tutto o in parte, delle informazioni qui riportate. Si sconsiglia categoricamente l’utilizzo di espedienti fraudolenti, pratiche elusive o simulatorie in sede civile e penale. Qualora si sia coinvolti in procedure di pignoramento, contenziosi ipotecari o si verta in stato di sovraindebitamento, è assolutamente indispensabile rivolgersi a un avvocato abilitato o a un professionista del debito certificato, al fine di valutare la propria specifica situazione e intraprendere le azioni legali più idonee a tutela dei propri diritti.
(Contenuto originale e aggiornato in linea con i più recenti indirizzi di legittimità in materia civile).